上周,aave 宣布将关闭六条区块链上的借贷市场。公开数据显示,这六条链每条在单个季度内带来的收入都不足 5000 美元。按照 aave 通常从每 1 美元利息中提取 13 美分作为协议分成的方式估算,它在 mentis 和 aptos 上获得的实际收益已经相当有限。
与此形成鲜明对比的是,Aave 在以太坊上的部署去年创收 1.42 亿美元;与此同时,Aave 还在继续向 Linea 等新链扩张,V4 版本的存款规模也已突破 3 亿美元。
更值得讨论的是:当 Aave 撤出这六条链后,这些公链接下来可能会发生什么?会不会有其他借贷协议补上空缺?如果长期没有项目接替,相关公链的链上信贷能力很可能继续减弱,甚至逐步消失。
Aave 撤离六条链后,借贷协议退出会带来哪些连锁反应
对于很多新手来说,借贷协议下线看起来像只是少了一个 DeFi 应用,但现实往往更复杂。因为链上借贷并不是一个孤立产品,它背后依赖预言机、稳定币、DEX 流动性、清算机制等一整套基础设施。
所以,一条公链上的头部借贷协议退出,影响通常不只是“这个应用不能用了”,而是可能带来流动性下降、用户流失、基础设施缩减等一连串反应。类似情况,过去已经发生过不止一次。
一个典型例子是 Harmony Protocol。2022 年 6 月,其核心跨链桥 Horizon 遭遇攻击,损失约 1 亿美元。作为当时该链最大的借贷协议,Aave 随后冻结了链上全部储备资产。同年稍晚,社区曾提出救助提案,但被 99% 的 Aave 代币持有者否决。此后,Harmony 生态逐渐失去活力,其中一个重要原因,就是借贷流动性体系被严重破坏。
从表面看,Aave 代码是开源的,重新分叉再部署一套借贷协议,技术上似乎并不算太难,甚至可能很快就能上线。但真正的问题不在于“能不能复制合约”,而在于借贷市场背后的整套运营系统还能不能继续工作。
一条公链要维持可用的 DeFi 借贷市场,至少需要以下几个关键条件:
- 可靠的预言机系统:需要持续维护,并且有资金支持,用来给抵押资产提供相对可信的价格。
- 足够深度的 DEX 流动性:这样在用户被清算时,抵押品才能及时卖出,避免因流动性过薄而出现过大滑点。
- 稳定币发行方继续支持:如果稳定币无法在该链上正常发行、流通和赎回,用户进出资金就会变得更依赖跨链,摩擦成本也会更高。
以 Harmony 为例,在跨链桥失效后,链上稳定币出现脱锚,预言机喂价也随之失效,清算机制进一步中断。借贷市场依赖的几个核心部件几乎同时出了问题。在这种情况下,市场很难再形成足够强的商业动力,去重建一整套成本不低的信贷基础设施。
对那些借贷需求本来就已经明显萎缩的公链来说,长期投入资源维护预言机、清算系统和稳定币配套,本身就很难算得上划算。
Fantom 案例说明:有用户基础,也不代表借贷市场一定能恢复
另一个经常被拿来讨论的案例是 Fantom。2023 年,该链同样遭遇跨链桥黑客攻击。在事件发生前,Fantom 约 78% 的市值依赖这座跨链桥。攻击出现后,Fantom 上桥接版 USDC 的价格一度跌至约 0.22 美元,大量抵押品价值迅速缩水,链上借贷体系也很快陷入资不抵债状态。
更关键的是,Fantom 并不是一个完全没有基础的小链。它曾是加密行业中排名靠前的 DeFi 公链之一,拥有真实用户,也存在实际借贷需求。即便如此,Fantom 最终仍未真正重建起稳固的信贷市场。
这说明一个问题:即使一条公链曾经有用户、有交易、有资产沉淀,想要重新搭建预言机、稳定币支持和清算体系,综合成本往往仍然可能高于潜在收益。对于正在流失用户的公链来说,这个难度会更大。
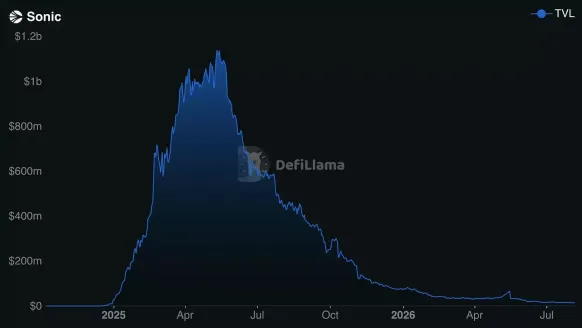
之后,Fantom 试图通过更名为 Sonic 的方式重启生态,并借助资本和激励推动复苏。项目推出了 1.9 亿美元代币空投,上线首日 Aave、Silo、Euler 均已部署,Wintermute 也提供了做市支持。但从后续结果看,恢复效果并不理想,之后还遭遇了女巫攻击。
当时,许多存款人与借款人实际上可能是同一批用户:先存入资产获取空投积分,再以同一笔资产作抵押继续借贷,以放大积分收益。这样形成的 TVL 存在明显重复统计问题,因为同一笔资金在杠杆循环中会被多次计入。
这也意味着,相关借贷需求更多是由空投激励带动,而不是来自真实链上经济活动对营运资金、杠杆或流动性管理的自然需求。相比之下,以太坊上的借贷需求往往来自循环质押 stETH、交易策略融资等实际场景,即便没有额外补贴,需求仍然存在。
但在 Sonic 上,一旦激励减弱,借贷需求就难以持续。结果是,在 Wintermute 合作结束后,链上 TVL 暴跌 98%,代币价格跌至不足 1 美分,两位创始人也先后辞去董事会职务。这个案例说明,补贴和做市可以短期提升活跃度,却未必足以支撑一套借贷体系长期稳定运行。
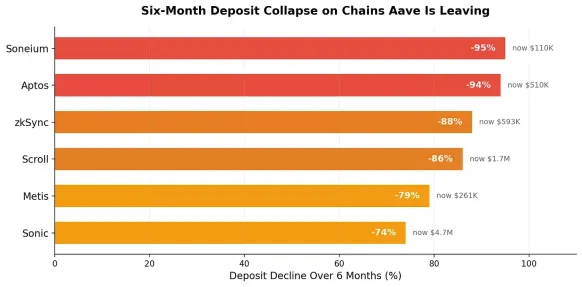
Aave 撤出 Soneium、Aptos、Zksync、Scroll 等公链,意味着什么
再看这次 Aave 计划撤出的 Soneium、Aptos、Zksync、Scroll 等公链,它们面临的局面甚至比 Harmony 和 Fantom 更被动。相关链上的存款规模已经下跌 95%,借贷业务的季度营收不足 5000 美元。
Harmony 和 Fantom 至少在遭遇黑客攻击之前,还曾拥有真实用户带来的原生借贷需求。而这次涉及的六条公链,从一开始就没有建立起稳定、持续的原生业务需求。它们平均单条融资 2.5 亿美元,也接入了 DeFi 领域里成本效率较高的借贷协议,但最终依旧没能催生足够真实的借贷使用场景。

从公链金融基础设施的角度看,Aave 的退出不只是少了一个借贷应用,而是可能带来更系统性的影响。原因在于,Aave 实际上已经成为这些公链金融基础设施的重要支柱之一。
例如,链上很多 Chainlink 预言机喂价的维护成本,往往会由 Aave 这样的头部借贷协议间接承担,因为它本身就是最大的调用方之一。换句话说,借贷协议不仅在“使用”基础设施,也在一定程度上“支撑”基础设施继续存在。
当 Aave 撤出后,预言机服务商自然会重新评估:对于那些缺少活跃借贷市场、调用频率也不高的公链,是否还值得继续提供喂价支持。做市商也会基于类似的商业逻辑,减少在这些公链 DEX 上配置的流动性。至于稳定币发行方,更不太可能长期为月营收不足千美元的公链提供原生发行支持。
一旦某个核心服务商率先离场,其他配套服务商继续留下来的意愿通常也会下降。因为这些服务能否持续,本质上都建立在整条链的金融体系仍然具备商业可行性的前提之上。
公链借贷功能弱化后,DeFi 生态会怎样变化
这会进一步推动资源向更成熟、流动性更充足、借贷市场更稳定的公链集中。每一条小众公链基础设施的退出,都会强化头部公链的聚集效应,也会让其他小众公链继续维持借贷基础设施的商业逻辑变得更弱。
这种趋势还具有明显的自我强化特点。借贷是公链金融体系的重要底层能力。没有借贷,很多收益策略就难以继续,因为多数策略都需要先抵押一种资产,再借出另一种资产。高效的流动性做市同样离不开借贷支持,尤其是集中流动性仓位,往往需要借入资金来完成配置。
一旦借贷层消失,上层金融应用也会失去基础,开发者可能随之离开,链上活跃度继续下滑,而基础设施服务商留在这条链上的意愿也会进一步降低。
也正因为如此,Aave 对未来新链部署设置了明确门槛:年度营收至少达到 200 万美元。这个数字大致对应一条公链维持预言机喂价、风险监控和清算体系所需的整体成本。某种程度上,这也说明,过去那种依靠数亿美元融资、再通过补贴流动性快速启动生态的模式,正在失去可持续性。
公链失去信贷基础设施,并不是加密行业独有的问题
公链失去借贷与信贷基础设施,并不只是加密行业内部才会遇到的现象。只要一个行业固定成本较高、而市场规模又偏小,就可能面临类似困境。
2008 年之后,全球多家大型银行陆续切断与部分小国的代理银行业务。背后的逻辑,与 Aave 关闭低收益链上借贷市场的选择其实非常相似:反洗钱监控、合规申报等流程都需要持续投入固定成本,而部分小额跨境业务创造的收入,已经不足以覆盖这些支出。
数据显示,2011 至 2022 年期间,全球有效代理银行合作关系减少了 30%。太平洋岛国的美元清算通道缩减超过 60%,部分国家甚至只剩下一家代理银行。最终,世界银行不得不提供 6900 万美元补贴,用于维持 8 个太平洋国家剩余的清算服务商继续运营。
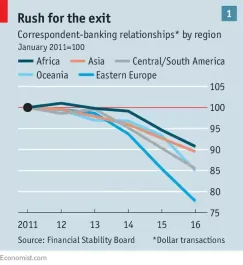
不过,加密行业和传统金融体系之间仍有一个关键差别。传统代理银行体系在极端情况下,仍可能有世界银行、央行或开发机构等外部主体出面兜底,帮助维持基础服务。但在加密行业,这类兜底机制几乎不存在。这也是当前这些公链面临的现实处境之一。
对于一家中型银行而言,仅合规成本每年就可能达到 1500 万至 4000 万美元;世界银行投入 6800 万美元,也只是勉强保住 8 个国家最后的美元清算通道。而 Aave 覆盖全部公链的风险监控合约总费用仅为 500 万至 800 万美元。即便如此,这六条公链依然不足以承担自身应分摊的成本。
DeFi 借贷并未衰退,但流动性和需求正在向头部公链集中
当然,这并不意味着 DeFi 借贷整体在走弱。实际情况恰恰相反:行业仍在持续增长,只是资金、流动性和用户需求正在更快地向头部协议和头部公链集中。
Morpho 的 TVL 在一年内从 1.05 亿美元增长至 80 亿美元以上;Euler 也在数月内从 600 万美元扩张至 3 亿美元。Aave V4 上线数月后存款突破 3 亿美元,法国兴业银行也成为首家接入 DeFi 借贷协议的传统银行。
这些变化说明,链上信贷市场本身依然活跃,只不过主要集中在以太坊,以及 Base、Arbitrum 等少数二层网络,而不是分散在几十条公链上。
过去,不少公链诞生时都有一个核心设想:既然基础设施部署成本已经足够低,那么每条公链都可以建立属于自己的金融体系。这个判断只对了一半。部署一条公链的成本确实不算高,但要在其上持续运转一整套信贷基础设施,成本却比很多人最初预期得更高。
从当前二层网络与公链的竞争格局来看,以太坊和排名前三的公链占据了 90% 的 TVL,其余公链只能争夺非常有限的市场份额,而这些收益甚至可能不足以覆盖 Chainlink 一组喂价服务的支出。未来,这些公链或许会出现带有预言机缺陷的 Aave 分叉版本,也可能什么都留不下来。
无论最终结果如何,Aave 撤离六条链所反映出的核心趋势已经比较清楚:公链金融基础设施正在加速向少数具备真实需求、流动性优势和商业闭环的网络集中。对于关注公链生态、DeFi 借贷、交易所和 Web3 行业变化的用户来说,这也是观察未来资源流向的重要信号。
需要注意的是,本文仅基于已有信息进行分析,不构成任何投资建议。加密资产市场和链上生态本身仍存在不确定性与风险,阅读相关内容时也应保持审慎。