





EIP-8363 讨论的重点,并不只是“要不要下调 ETH 质押补贴”。更核心的问题是:当以太坊原本依靠手续费销毁来调节供应的效果明显变弱后,协议是否需要重新通过发行机制,去处理 ETH 供应、质押激励和网络安全之间的关系。
结合链上数据和提案原文来做量化推演,可以看到一条比较清晰的线索:EIP-8363 的确会在短期压低质押收益,但同时也可能减轻通胀压力,并在 ETH 稀缺性、验证者激励和去中心化之间重新寻找平衡点。
EIP-8363 的核心机制并不复杂:随着全网质押率上升,验证者奖励中被销毁的比例也会同步提高;当总供应量中有 50% 被质押时,这部分奖励的销毁比例会达到 100%。围绕这个设计,本文从 ETH 发行量、质押 APR 和长期质押均衡几个角度展开建模,同时也检验了一个很多人关心的问题:质押收益率和 ETH 价格之间,是否真的存在稳定关系。
文中测算基于链上数据与 EIP 原文独立建模完成,与已公开第三方数据的偏差控制在 2% 以内。数据更新至 2026 年 8 月 24 日。
核心观点摘要:EIP-8363 对以太坊意味着什么
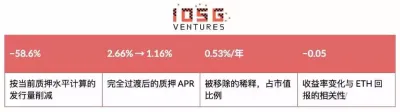
在当前结构下,手续费销毁对 ETH 供应的调节能力已经明显下降,所以发行量重新成为以太坊可以直接调节供应的主要变量。按提案设定,在当前质押水平附近,EIP-8363 更接近于把发行量压缩约一半,而不是直接把增发降到零。
更重要的是,这套机制本身带有一定的“自我调节”特征:在多数合理的边际回报假设下,系统最后大概率会稳定在约 26%至34% 的质押率,以及 0.3%至0.5%/年的发行区间。与此同时,模型并没有发现,被削减的那部分收益率与 ETH 价格之间存在稳定、可重复验证的关系。
一、手续费销毁在变弱:ETH 供应逻辑正在发生变化
先理解背景,才能看懂 EIP-8363 为什么会被提出。
2022 年,EIP-1559 共销毁约 148 万枚 ETH。它销毁的是 base fee,本质上可以理解为一种随着网络拥堵而变化的“基础手续费”。但随着 blob 把更多 rollup 数据迁移出 L1,再加上 gas limit 上调,L1 的拥堵压力下降,base fee 也明显回落。
结果就是:即便 gas 使用量翻倍,平均 base fee 仍下跌了 96%,使得销毁量自 2022 年以来下降 98%。过去 12 个月,EIP-1559 仅销毁 25,660 枚 ETH;按最近 30 天运行速率估算,日均销毁约 39 枚 ETH,年化约 1.43 万枚。
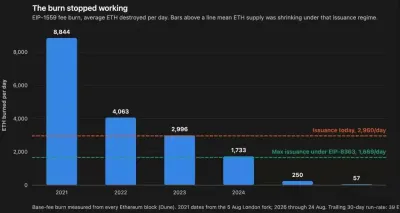
▲ EIP-1559 每日手续费销毁量按年份变化:从 2021 年的每天 8,844 枚 ETH 降至 2026 年的每天 57 枚,已显著低于当前发行量曲线,也低于 EIP-8363 情景下的最大发行曲线。
如果拿这个数字去对照约 108 万枚 ETH/年的总发行量,当前销毁机制只能抵消新增供应的 2.4%。这意味着,过去依赖“超声波货币”叙事来约束供应的逻辑,现实基础已经明显变弱。
换句话说,L2 迁移和 blob 扩容改变了手续费结构:同一时期,L1 gas 用量从每月 34 亿升至 67 亿单位,但平均 base fee 却从 4.00 gwei 降至 0.17 gwei。这说明问题主要出在价格端下降,而不是需求突然消失。
从净发行量看,ETH 已经回到“发行主导”阶段
如果把销毁和发行放在一起看,结论会更直观:发行并没有停止,但原本用来抵消增发的销毁项却在快速减弱。
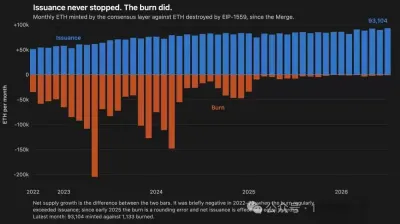
▲ 合并以来每月共识层新增 ETH 与 EIP-1559 销毁量对比。发行量整体维持增长,销毁量则在 2025 年后接近归零。
合并后的 47 个月中,只有 13 个月出现通缩,且最后一次出现在 2024 年 3 月。此后 ETH 已连续 28 个月处于通胀状态,期间年化通胀率大致由 +0.26% 升至 +0.87%。推动这一变化的关键,并不是发行端突然大幅扩张,而是原本的抵消项明显衰减;自 2024 年以来,发行量本身仅增加约 4%。
所以,EIP-8363 的争论不能简单理解成“质押收益”和“货币稀缺性”二选一。更准确地说,在手续费销毁作用减弱之后,发行政策已经成为以太坊影响 ETH 供应的主要剩余工具。无论支持还是反对,最终都绕不开发行曲线本身。
二、EIP-8363 到底是什么:提案机制与两个常见误解
在讨论参数之前,先要明确提案的官方出发点:网络安全。
提案作者认为,当全网质押率跨过 50% 门槛后,以太坊的“社会层防御”能力可能被削弱,同时还会面对 LST 过度集中的系统性风险。简单理解就是,过高的质押率和过强的流动性质押集中度,未必一定更安全,反而可能带来新的脆弱点。因此,EIP-8363 希望通过压低边际收益,抑制质押率继续上升。
本文以下内容主要聚焦链上经济层面的量化影响,不延伸到更大的治理价值判断。
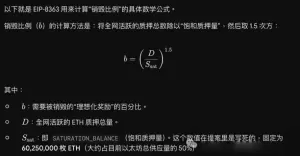
EIP-8363 如何扣减验证者奖励
- 先发放、后销毁:验证者仍然先按原有规则获得奖励,然后再按比例 b 销毁其中一部分。
- 按理论满额计算销毁:销毁量按验证者理论应得的满额奖励来计算,而不是按实际到手奖励计算。这样做是为了避免离线或掉线验证者在少拿奖励的同时又被额外扣减,防止出现“双重惩罚”。
- 极端状态下有保护:如果网络进入 inactivity leak 状态,与证明奖励相关的销毁部分会暂停执行。
- 不影响额外收入:提案只调整共识层奖励,不影响验证者获得的 MEV 和优先费(Priority Fees),这部分收入不在销毁范围内。
关于 EIP-8363 的两个常见误解
误解一:EIP-8363 会直接把 ETH 增发压到零
- 实际情况:目前质押量约为 4,220 万枚 ETH,对应销毁比例 b 为 58.6%。
- 如果要让增发真正归零,质押量需要升至约 6,025 万枚 ETH,较当前水平高出 43%。
- 所以在当前阶段,更准确的说法是:该提案会把增发规模压缩约一半,而不是马上消失。
误解二:收益会立刻下滑,并在上线第一天冲击 DeFi
- 实际情况:提案设置了 18 个月过渡期,并不是一次性切换。
- 为了缓冲初期影响,上线时用于计算奖励的 base reward factor 会先提升至 128,相当于临时对冲当前 58.6% 的销毁比例。
- 这意味着,升级初期,全网净增发量仍可维持在当前水平的约 83%;之后再在 18 个月内逐步回落至 64,净增发量也会随之降至当前的约 41%。
- 结论:收益下调是渐进发生的,而不是上线第一天就断崖式下滑。把它直接理解为“上线即冲击 DeFi”,并不符合提案的过渡设计。
三、先看当前基线:ETH 发行和验证者收入从哪里来
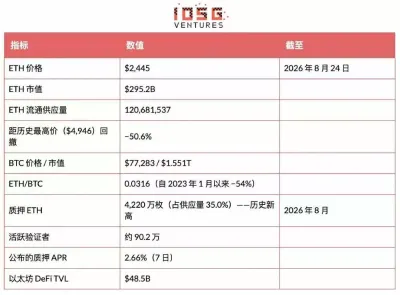
当前供应动态
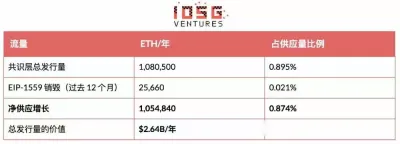
发行来源构成
合并之后,新增 ETH 的唯一来源就是共识层对验证者的奖励。按协议规则,其分配权重固定为:证明奖励 54/64(84.4%,约 911,672 ETH/年)、出块奖励 8/64(12.5%,约 135,063 ETH/年)、同步委员会奖励 2/64(3.1%,约 33,766 ETH/年)。
发行量模型可写为 I(S) = 940.9 · √(S/32) ETH/年,也就是协议内部的奖励曲线。在 S = 4,220 万枚 ETH 时,对应共识层 APR 为2.560%。按 8 月前 23 天观测到的优先费水平估算,年化优先费约为 4.15 万枚 ETH,相当于质押基数上的0.098%。两者合并后约为 2.658%,与公开口径的 2.66% 基本一致。
按实测优先费估算,验证者收入中至少 96% 来自发行量,至多约 4% 来自手续费。由于 MEV-boost 下超过直通优先费的提议者付款未完全纳入统计,手续费占比可以视为下限。但无论用哪种口径,发行量仍然是绝对主导项,这也是 EIP-8363 长期存在争议的重要原因之一。
四、EIP-8363 的量化影响:发行量和质押 APR 会怎么变
下面的推演主要看两件事:第一,在当前结构下它会带来什么直接变化;第二,把参与者行为反应考虑进去后,长期会形成什么结果。
在当前质押水平下,先不考虑行为反应
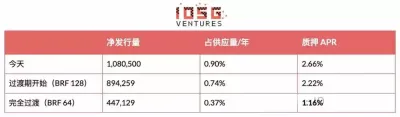
发行量削减约 58.6%,质押 APR 下降约 56.4%;对应每年减少约 63.3 万枚 ETH 的稀释,约合 15.5 亿美元/年,占 ETH 市值约 0.53%。
这组数字的意思并不是“系统马上不发币了”,而是说:在现有质押规模下,发给验证者的新增发行会明显减少。
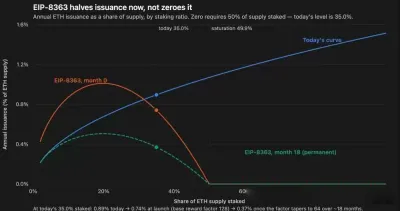
▲ 年度 ETH 发行量占供应量比例与质押率的关系。现行规则下,发行曲线随质押率上升而上行;EIP-8363 上线后的过渡曲线在 20% 质押率附近达到约 1.0% 的峰值;永久曲线峰值约 0.5%,并在 50% 质押率时降至零。
过渡结束后的长期发行曲线
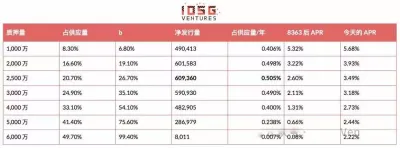
模型显示,发行量会在约 2,500 万枚 ETH 质押时达到峰值,约占供应量的 0.505%,之后随着质押量继续提高而回落。这个方向与提案本身给出的判断是一致的。
长期均衡结果:真正值得关注的数字
现实中的质押者不会完全不动。如果净收益率低于他们能接受的回报,部分参与者会退出;而退出之后,毛 APR 会被抬高,销毁比例 b 也会下降。把这种行为反馈纳入后,系统会走向一个新的平衡点。
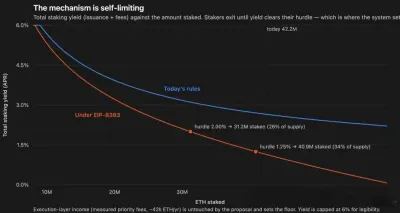
▲ 在现行规则与 EIP-8363 下,质押总收益率与质押量的关系。EIP-8363 曲线在约 3,120 万枚质押量处与 2% 门槛相交,在约 4,090 万枚处与 1.25% 门槛相交。
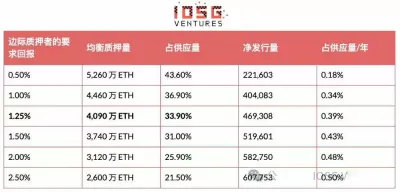
把结果放回两种常见观点里,会更容易理解:
- “发行量会归零”:只有在边际质押者愿意接受大约 0.5% 的回报时,这种情况才可能成立。若采用更常见的回报要求,ETH 仍会维持 0.3%至0.5%/年的通胀。
- “质押会崩塌”:在 2% 的门槛假设下,质押率会稳定在约 26%。这低于当前约 35%,但与 2024 年全年水平大体接近,并不等于系统失效。
从结构上看,EIP-8363 有一个很重要的特征,就是它带有“自我限制”效果:收益下降会压低质押率,而质押率下降又会反过来减轻进一步压制收益的程度。
五、质押收益率和 ETH 价格真的有稳定关系吗
先看一个基础问题
质押率与收益率是否相关?答案是相关,而且几乎是机制直接决定的。因为协议奖励池按质押余额平方根缩放,所以每枚 ETH 的发行收益率可以直接写出来:
issuance(S) = 940.9 · √(S/32) ETH/年 APR(S) = issuance(S)/S = 166.28 / √S
这意味着,质押越多,单位 ETH 对应的发行收益就越低。所以,质押率和发行收益率之间的负相关,不是统计上的偶然结果,而是协议设计本身带来的结果,相关性在构造上接近 -1。真正会波动的,主要是公布 APR 相对公式值的偏离,也就是手续费收入那部分。该差额在 2022 年约为 1.34 个百分点,当前已降至约 0.10 个百分点。
实证结果:没有发现稳定关系
结论是:未发现稳定相关性。样本区间为 2023 年 1 月至 2026 年 7 月,共 43 个月。(8 月 24 日数据更新未重跑该项;窗口截止于 2026 年 7 月,后续价格波动不改变这一统计结果。)
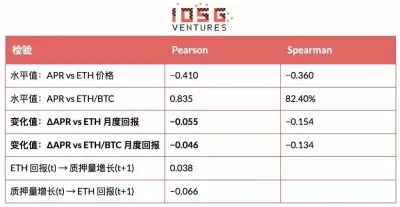
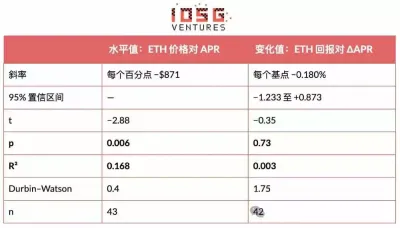
回归结果
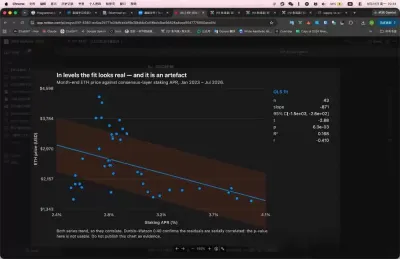

▲ 月末 ETH 价格与质押 APR 的关系及 OLS 拟合。表面拟合度较高,但残差存在明显自相关。
如果直接对水平值做回归,结果在 p = 0.006 下看起来显著,但这并不能当成有效证据。Durbin–Watson 值仅为 0.40,说明残差存在严重序列相关,这是典型的趋势序列伪回归特征。
简单说,就是两组变量之所以“看起来相关”,很大程度上只是因为它们都带趋势,导致标准误被低估,p 值失去应有的解释力。这类图更适合作为方法论提醒,而不是拿来下结论。
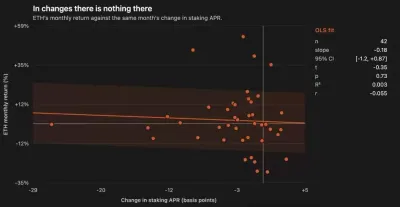
▲ ETH 月度回报与同月质押 APR 变化的散点图,OLS 拟合线接近水平,残差区间较宽。
在采用差分来消除趋势后,这种关系基本消失:p = 0.73,R² = 0.003,Durbin–Watson 为 1.75。95% 置信区间在正负方向上都跨过零,数据甚至无法稳定判断效应方向,更谈不上确认具体量级。
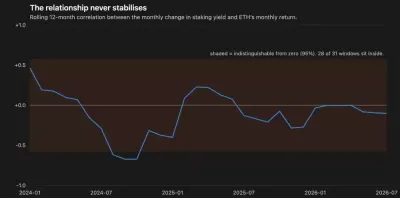
▲ 质押收益率变化与 ETH 回报的 12 个月滚动相关性,整体围绕零轴波动,多数时间无法与零区分。
再看滚动相关性,这也不是一个被平均值掩盖掉的稳定信号,而是在不同阶段不断穿越零轴,且大多数时间都处在难以与零区分的范围内。
在 2023 年 1 月至 2026 年 7 月期间,ETH 质押收益率由 3.98% 下滑至 2.50%,同期 ETH/BTC 下跌 57%。但在同一时间窗内,质押收益率变化与 ETH 月度回报之间的相关性仅为 -0.05。也就是说,收益率持续下行,并没有表现出可检测的价格解释力。
这意味着:已有奖励曲线自然带来的约 37% 收益率压缩,并没有形成明确价格信号。因此,如果进一步主张“再压缩一轮收益率会明显影响价格”,仍需要更强证据支持。
需要说明的是,文中质押序列由链上流量重构,绝对值较公布口径高约 5%,因此方向与形态可信,但绝对水平并非精确官方值。
供应增速对 ETH 价格的解释力也有限
如果收益率和价格缺乏稳定关系,那么 EIP-8363 真正改变的供应增速,是否更有解释力?在同样窗口中,将解释变量从收益率替换为净供应增速,结果如下:
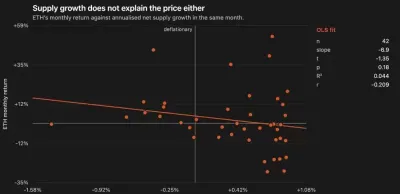
▲ ETH 月度回报与年化净供应增速的关系。拟合线斜率向下,但散点离散度较高,统计上不显著。
估计斜率为 -6.9,即年供应增速每增加 1 个百分点,对应月度回报平均下降 6.9 个百分点;但 p = 0.18,R² = 0.044,Durbin–Watson 为 1.82,95% 置信区间在 -17.1 到 +3.4 之间。
这组结果同样不能过度解读。它在统计上并不显著,因此不能据此证明“压低供应增速一定会推升价格”。但和收益率模型相比,它的解释力确实稍高一些,R² 约为 4.4%,明显高于收益率模型的 0.3%,而且斜率方向也与理论预期一致。
如果一定要在两个变量中判断哪个更可能在边际上起作用,当前数据更偏向供应,而不是收益率。这也正好对应 EIP-8363 想调整的方向。
六、链上经济到底有多依赖 ETH 质押收益
先看流动性质押的体量
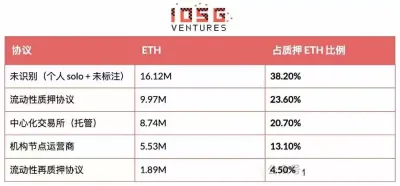
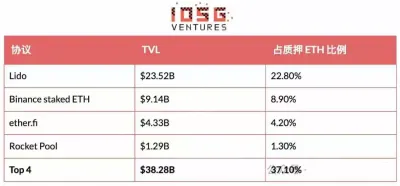
仅 Lido 一家,对应规模就相当于以太坊全部 485 亿美元 DeFi TVL 的 48%。所以,任何“DeFi 不会受影响”的说法,都需要先正视这一集中度现实。
收益压缩分别意味着什么
对流动性质押协议来说,最直接的影响就是收入下降。以 Lido 为例,其每年经手约 6.02 亿美元的质押奖励,并抽取 10% 协议费,约合 6000 万美元/年。若发行量削减 58.6%,对应每年减少约 63.3 万枚 ETH 的奖励;按 Lido 22.8% 的市场份额估算,其年手续费收入大致减少约 3500 万美元,接近该业务收入的一半。
对 Lido 自身来说,这显然不是小数目;但放到整个以太坊体系中,更像是利益重新分配,而不是系统功能突然消失。
与此同时,只要 wstETH 仍然保有正收益,对于希望持有 ETH 敞口的借款人来说,它作为抵押品相对 WETH 依旧更有吸引力,因此抵押功能本身不会自动失效。
LST 作为借贷抵押品:真正值得关注的依赖点
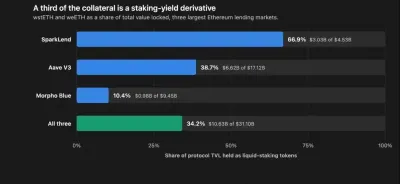
▲ 流动性质押代币在 TVL 中的占比:SparkLend 为 66.9%,Aave V3 为 38.7%,Morpho Blue 为 10.4%,三者合计为 34.2%。
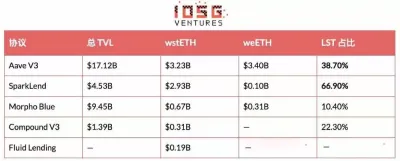
在以太坊三大借贷市场中,311 亿美元抵押品中约有 106.3 亿美元(34.2%)来自质押收益衍生品。其中 SparkLend 的集中度尤为明显,约三分之二抵押品为 wstETH。
这说明,DeFi 并不是完全不依赖质押收益结构,但“有依赖”也不等于“收益一降就整体失灵”。真正更容易受影响的,是那些依赖收益率去覆盖借贷成本、维持杠杆循环的策略。
ETF 渠道的量化观察
另一类常见反对意见认为,削减收益率会削弱机构配置意愿,尤其可能影响可营销“质押收益”的 ETH ETF。这条渠道确实存在,但从现有体量看,仍然相对有限。
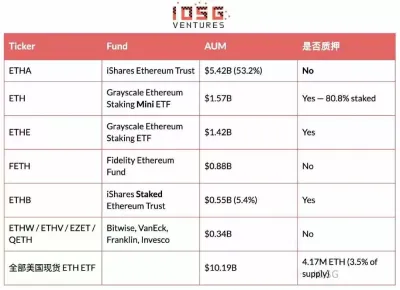
当前真正明确以收益率为主卖点的产品,只占 ETF 资产的 5.4%,占全部质押 ETH 的 0.53%,占 ETH 总供应量的 0.19%。与之相比,贝莱德旗下不质押的 ETH 产品规模约为其十倍。
这说明,至少在当前阶段,机构配置 ETH 的主要逻辑并不依赖质押收益,非质押敞口仍然占主导。
当然,这里仍要保留两点:第一,质押型 ETF 还处于较早阶段,未来空间尚未完全展开;第二,收益率下行可能降低存量非质押 ETF 向质押份额类别迁移的速度,但这更像是增长节奏变化,而不是确定性的资金撤离。就当前数量级而言,这仍是一个约 5 亿美元规模的群体,在围绕一笔约 15.5 亿美元/年的利益调整展开博弈。
七、结论:以太坊正在寻找安全、通胀与利益分配的新平衡
先回到提案最初的安全逻辑。
EIP-8363 的提出,本来就不只是围绕币价或收益率。提案作者强调的是网络安全与去中心化约束:一旦全网质押率突破 50%,以太坊可能削弱“社会层防御”能力,并面临 LST 寡头过度集中的系统性风险。因此,提案希望通过压低边际收益,把质押率约束在更可控的区间内。
但从链上数据看,这场讨论升温还有更直接的经济背景。
自 2022 年以来,以太坊原有的手续费销毁机制已经明显弱化:销毁量累计下滑 98%,目前只能抵消约 2.4% 的新增供应。无论对提案持什么立场,一个越来越清楚的事实是:过去依赖市场需求驱动、通过销毁机制动态调节供应的路径,如今作用已经显著下降。在以 blob 和 L2 为主导的新结构下,如果要重新讨论 ETH 供应问题,最直接的抓手就是发行曲线。
如果去掉情绪化表述,EIP-8363 的实际影响介于两种极端说法之间。
支持者把它描述为“终结通胀”,反对者则担心“质押体系崩溃”。但按当前 4,220 万枚 ETH 质押规模测算,提案更接近于把发行量压缩约 58.6%,把质押 APR 下调约 56%,而不是直接归零。要让增发完全消失,质押量需要升至约 6,025 万枚 ETH,比当前高出 43%。与此同时,行为反馈会让机制自动减压,系统最后更可能收敛到“约 26% 质押率、约 0.48% 年通胀”的状态。
换句话说,它带来的更像是稀释程度下降,而不是对整个体系的彻底重写。
这部分被削减的发行量是否重要?从数字看,不能忽略。
按当前价格估算,每年减少 63.3 万枚 ETH 的增发,大致对应 15.5 亿美元,约占总市值的 0.53%。这个比例虽然不算特别大,但已经明显高于当前以太坊 L1 手续费经济的年化规模。对于一个手续费贡献已相对有限的资产体系来说,减少每年约半个百分点的结构性稀释,仍然是一个值得重视的经济变量。
与此同时,DeFi 一侧并非没有风险,但风险不必然等于系统性失效。
外界常拿 SparkLend 等场景中的 wstETH 抵押比例作为担忧依据。这类担忧反映的是敞口暴露,而不完全等于协议生存依赖。只要 wstETH 仍保有正收益,它作为抵押品相对 WETH 的优势就不会自动消失。真正更容易受到影响的,可能是依赖收益率覆盖借贷成本的“杠杆质押循环”结构;如果基础质押收益率持续下探,相关套利空间会被明显压缩。
与此同时,协议层面也会面对直接收入下降,例如 Lido 约 3500 万美元/年的收入损失估算。
至于“削减收益一定会压制价格”的担忧,现有数据并没有给出明确支持。
在过去 43 个月样本中,质押收益率变化与 ETH 价格表现之间没有检验出稳定显著关系,p = 0.73,R² = 0.003。即使收益率从 3.98% 降到 2.50%,也没有形成可识别的价格支撑或拖累效应。至少从当前可用数据看,收益率既不是 ETH 价格的稳定护城河,其收缩也没有自动构成价格下行证据。
为什么这场争论会这么激烈?
一个重要原因在于:这本质上更像是一次“损失高度集中、收益相对分散”的利益再分配。
当前,质押者拿走了新增发 ETH 的全部收益,但其持币占比约为全网 35%。这意味着,通胀成本实际上由其他 65% 的持币者共同承担。若每年削减约 15.5 亿美元的增发,本质上就是把原本由质押中介和质押参与者优先获取的一部分通胀收益,重新分配回更广泛的 ETH 持有群体。
- 受损方相对集中:Lido、LST 发行方、再质押协议以及依赖杠杆循环的参与者,能够较直接地感受到利润表压力。
- 受益方相对分散:广泛的非质押 ETH 持有者承担的稀释下降,但单个主体往往很难感受到即时且直接的变化。
这也解释了为什么讨论往往会被包装成更宏大的叙事:反对方强调 DeFi 稳定性和生态活力,支持方强调网络安全与货币纪律。对分析者来说,更有必要把这些高强度立场重新放回具体数据和激励结构里理解。
最后需要强调的是:本文讨论的是 EIP-8363 在链上经济与发行机制层面的量化影响,不构成任何投资建议,也不能替代对协议治理、市场环境与风险因素的独立判断。加密资产市场波动较高,提案是否推进、如何落地以及落地后的行为反馈,仍然存在较强不确定性,阅读和参与相关议题时仍需注意风险。


