





过去 48 小时,黄金再次成为全球宏观交易市场关注的重点。
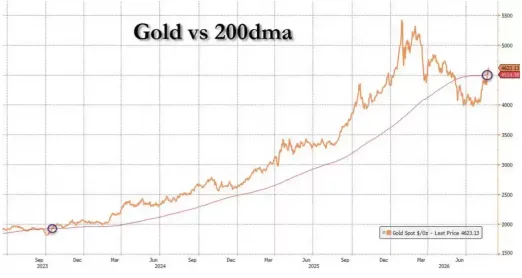
从走势上看,金价在突破持续约半年的阻力区间后,进一步站上 200 日均线,较 7 月中旬低点累计上涨约 15%,盘中一度逼近 4600 美元/盎司。带动这轮上涨的力量,也不再局限于央行与实物买盘,而是逐步扩展到 ETF、宏观基金以及期权市场。
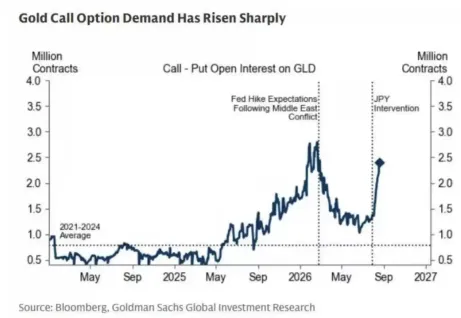
据 ZeroHedge 援引高盛策略师及交易台报告,近期黄金看涨期权的需求明显升温。除了央行购金、中国进口以及 ETF 资金回流之外,期权交易正在给黄金市场加入一种新的价格放大机制。
简单理解,这意味着黄金后续走势,可能不再只由传统的供需关系决定。随着价格逐步靠近密集的期权行权区间,交易商为了控制风险而进行的被动对冲,可能继续推高金价;但如果趋势反转,同样的机制也可能放大下跌幅度。
黄金看涨期权需求升温,为什么市场开始关注上方空间
从当前市场结构来看,越来越多投资者正在通过黄金看涨期权,来对冲全球宏观环境和政策层面的不确定性。
如果用更容易理解的方式来解释,看涨期权卖方通常会随着金价变化,不断调整自己的风险敞口。当黄金价格逼近某些关键行权价时,卖出期权的交易商往往需要买入更多黄金或黄金期货来做对冲。
这类买盘不一定来自新的基本面变化,但会在上涨过程中形成额外需求,从而让价格更快靠近下一档行权区间。
高盛把这一过程称为“机械性的价格放大器”。如果 ETF 资金继续流入,同时看涨期权仓位维持高位,那么黄金上涨会促使交易商继续增加对冲买盘,而新增的对冲买盘又可能进一步强化涨势,形成短期正反馈。
当然,这种机制并不是只会放大上涨。如果金价开始回落,交易商也可能撤出此前建立的对冲头寸,从而加大市场卖压。所以,期权仓位越集中,黄金在关键价格附近的波动往往也会越明显。
高盛目前对 2026 年底黄金公允价值的预测仍为 4900 美元/盎司。这个预测主要基于两个前提:一是全球央行继续维持较强的黄金需求;二是在美联储维持利率不变的背景下,西方私人投资者重新增配黄金 ETF。
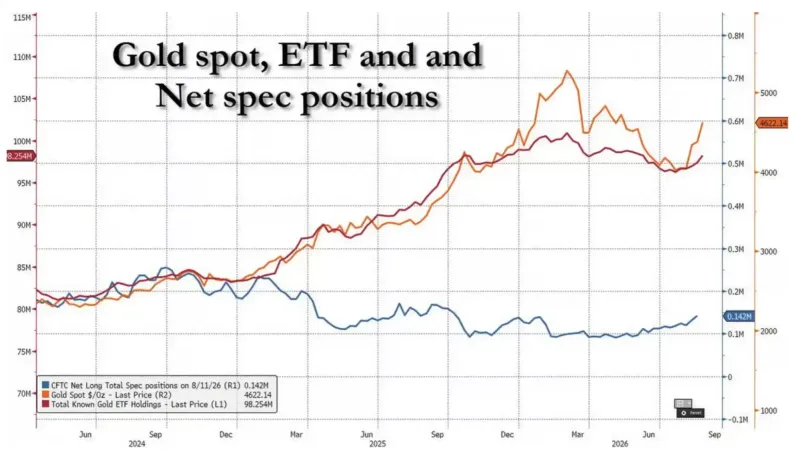
报告提到,7 月美联储按兵不动,再加上美国就业与 CPI 数据走弱,市场对进一步加息的预期已经有所降温。此前压制黄金表现的主要宏观阻力,因此有所减弱,COMEX 净投机仓位以及利率敏感型 ETF 的需求也开始修复。
需要注意的是,4900 美元这一预测,并没有把黄金看涨期权需求持续升温的影响计算在内。基于这一点,高盛黄金分析师 Lina Thomas 认为,当前目标价存在“显著上行风险”。如果西方投资需求继续恢复,并与央行买盘和宏观对冲需求形成共振,那么交易商在关键行权价附近的对冲行为,可能推动金价明显超过 4900 美元。
不过,与研究团队给出的公允价值判断相比,高盛交易台观察到的资金流向显得更激进。本周客户交易活跃度明显上升,既包括期限为 3 至 6 个月的数字期权,也包括直接买入黄金,目标区间主要集中在 4800—5500 美元。交易台当前维持中等偏高的多头敞口,同时做多波动率、偏度及方向性风险。
这里需要区分两个概念:4900 美元,是高盛研究团队给出的年末公允价值预测;而 4800—5500 美元,则是交易台观察到的客户交易目标,不能直接理解为高盛正式上调目标价。
中国买盘、央行购金与 ETF 回流,仍是黄金上涨的重要支撑
在期权资金放大价格波动之前,黄金这轮行情的底部支撑,主要还是来自中国、央行以及 ETF 投资者。
高盛交易台表示,本周中国资金与西方宏观基金都在持续买入黄金,而在美国财政部扩大长期国债回购后,相关买盘进一步加速。部分投资者认为,美国财政部更积极地介入长期债券供需,长期影响可能更多体现在美元与黄金,而不是美债收益率本身。

其中,中国市场的交易热度尤其明显。上海市场近期录得过去五年中排名前五的两日上涨表现,但中国黄金总持仓距离历史高点仍有约 25% 的差距。高盛据此判断,当前仓位还没有进入极端拥挤状态。
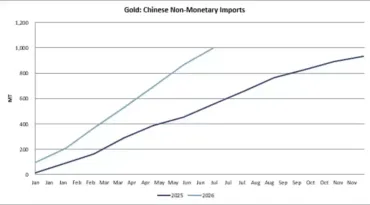
在实物需求方面,黄金进口仍维持在较高水平。数据显示,中国 7 月黄金进口量为 135 吨,低于 6 月的 173 吨,也略低于 2026 年上半年 144 吨的月均水平。不过,这一下降主要来自保税区进口减少,海关清关进口整体保持稳定。
今年以来,中国黄金进口总量同比增加 444 吨,增幅约 80%。高盛认为,这部分新增需求足以对冲已披露的央行购金和 ETF 流入放缓影响。与此同时,CTA 资金也在转向。高盛模型显示,趋势跟踪策略已经回补黄金空头,并开始增持多头仓位,动量指标仍然偏积极。
从长期逻辑看,央行需求仍然是高盛黄金观点中的关键支柱。不过,官方数据披露通常有一定滞后,未必能第一时间反映实际购买情况。
因此,高盛把英国对华黄金出口,当作观察中国官方需求的一个代理指标。2026 年第二季度,英国对华黄金出口平均达到每月 37 吨,明显高于 2025 年每月 15 吨的水平。
除了中国,其他储备管理机构也在恢复购买。土耳其正逐步买回此前在冲突初期出售的黄金,其经掉期调整后的持仓约为 809 吨,接近约 822 吨的历史高位。在高盛跟踪的 55 家储备管理机构中,目前仅有俄罗斯处于净减持状态。
虽然这些数据不能完全等同于各国央行的实时净购买量,但至少说明,官方部门对黄金的配置趋势,目前还没有出现明显逆转。
黄金高位运行之下,白银的弹性交易也在升温
随着黄金快速走高,部分投机资金也开始把目光转向白银,希望寻找补涨机会。
高盛交易员 Adam Gillard 指出,当黄金价格升到较高水平后,零售投资者往往会转向单价更低的白银。这种替代效应,可能正是近期白银期权交易升温的原因之一。
本周市场出现了期限为三个月、执行价为 90 美元/盎司的白银数字期权需求。对新手来说,可以把数字期权理解为一种带有明确触发条件的产品:如果到期时价格达到特定水平,就支付固定收益,通常被用来押注低概率但高弹性的行情。
因此,“90 美元白银”更准确的意思是,部分大客户正在买入以 90 美元为触发价格的短期期权,而不是高盛预测白银会在三个月内确定升至 90 美元。较低的隐含波动率与较高的期权偏度,使这类尾部行情押注对部分客户具有一定吸引力。
和黄金相比,白银缺少央行购入这一结构性需求,中国同时还是白银净出口国。所以,白银上涨逻辑更依赖黄金溢出效应、零售资金切换以及投机仓位扩张。它的价格弹性更高,但确定性相对更低。
黄金后市怎么看:期权放大机制与宏观风险都需要同步观察
目前黄金的多头逻辑,主要建立在几项因素之上:央行持续购金、中国进口维持强劲、西方 ETF 需求回暖、美联储加息预期降温,以及期权对冲机制放大涨势。上述因素中,任何一项如果出现逆转,都可能削弱当前行情的基础。
最大的宏观风险,仍然来自通胀重新抬头。如果通胀反弹,推动市场重新计价美联储加息路径,那么实际利率与美元可能同步走高,ETF 及投机资金也可能从黄金撤出。与此同时,一旦金价跌离关键行权区间,交易商可能解除对冲,让原本推动上涨的期权机制转化为额外卖压,进而放大回调幅度。
黄金当前的变化在于,长期配置型需求与短线交易资金,开始同时指向上涨。4900 美元目标价,对应的是央行和 ETF 需求恢复的基本情景;而 4800—5500 美元的客户交易目标,以及白银 90 美元数字期权,则反映出市场资金正在押注更高弹性的尾部行情。
接下来真正值得持续观察的,仍然是 ETF 流入能否延续、黄金能否逼近密集行权区间,以及中国与央行买盘是否还能继续承接高位价格。期权机制可以加快行情演绎,但无法替代支撑价格的真实资金需求。在波动可能放大的背景下,相关风险同样不应被忽视。


