





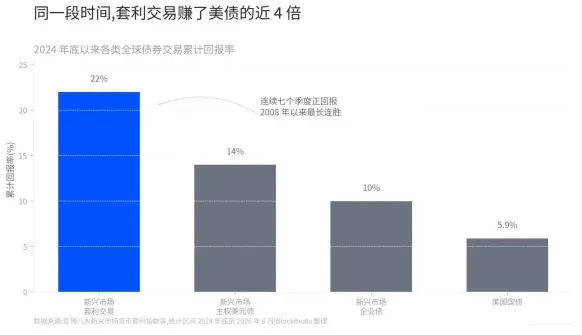
8 月 23 日,彭博报道称,以美元融资的新兴市场套利交易已连续第七个季度录得正回报,创下 2008 年以来最长的连胜纪录。
按彭博八大新兴市场货币套利指数计算,这类交易自 2024 年底以来累计回报约 22%。同期,美国国债回报为 5.9%,新兴市场主权美元债为 14%,新兴市场企业债为 10%。横向比较看,套利交易同期表现明显强于美债。
管理 1.5 万亿美元资产的 PGIM 新兴市场债务团队负责人 Cathy Hepworth 在被问及最看好的主题时,给出的回答是“套利,套利,套利”。她表示,“这是一个套利的世界”,背后的核心逻辑在于,市场上仍有大量资金在持续寻找收益。
从操作机制看,套利交易并不复杂:投资者通常以美元、日元或欧元等低利率货币融资,再换入土耳其里拉等高利率货币,配置当地债券或货币基金,以获取利差收益。以土耳其市场为例,当地利息回报可达到 40% 以上。
七个季度的持续走强,靠的是什么?
利差是这类交易的基础,但真正放大回报的关键在于汇率表现。美元兑亚洲以外多种新兴市场货币走弱,同时兑欧元、瑞郎等常见融资货币也趋于走软,这使套利交易在融资端和资产端都受益。
其中,哥伦比亚的表现尤为突出:12% 的债券回报叠加 45% 的即期升值,显著推高了整体收益。即便是在土耳其里拉兑美元下跌 26% 的情况下,10 年期本币债超过 32% 的收益率,仍使相关交易维持在盈利区间。
过去 12 个月中,以美元融资的套利交易在多个新兴市场货币上均录得可观回报,包括哥伦比亚比索 48%、土耳其里拉 23%、巴西雷亚尔 21%、墨西哥比索 19%、南非兰特 18%。
不过,这轮行情并非没有经历波动。7 月初,套利资金已明显从发达市场转向新兴市场,美元一度受到冷落;7 月 23 日,日元跌至 40 多年来低位;随后在 8 月初,美日实施了具有历史意义的联合汇市干预。
2024 年 8 月那轮日元快速升值曾显著冲击全球市场,当时彭博新兴市场外汇套利风险溢价指数下跌 4%。而这一次,在干预发生后,同一指数仅回落约 1%。一个重要原因在于,资金已更换融资货币来源,部分原本依赖日元的仓位转向欧元、瑞郎和美元。

瑞士资管机构 Vontobel 组合经理 Thierry Larose 表示,“无序平仓的门槛比几周前想象的更高”,他仍继续参与套利交易,但选择避开日元。
即便干预出手,日元自身的弱势格局也未根本扭转。到 8 月中旬,日元已回到 159 至 160 区间。对冲基金的日元空头仓位虽较干预时腰斩至 59,526 手,但部分套利交易者反而借助反弹,以更理想的价格重建空头头寸。8 月 17 日,新兴市场货币指数升至 1906.98,创出历史新高。
最近一周,市场仍在继续加码。美国财政部本周三宣布将扩大长债回购规模。TS Lombard 宏观策略主管 Daniel Von Ahlen 在面向客户的报告中写道,“美国政府对债券收益率上升的容忍度似乎很低,这正在催化做多新兴市场套利的交易。”他还指出,该公司的新兴市场外汇套利机制指标“再度改善,强化了我们的信心”。
接下来,市场主要关注哪些变量?
首先是美联储何时行动。这被视为整笔交易当前面临的单一最大风险点。高盛首席外汇及新兴市场策略师 Kamakshya Trivedi 认为,“通胀改善足以让美联储按兵不动”,但同时提醒,长端利率上行仍是近期主要威胁。不过,只要利率上行节奏不过快,实际利率较高的新兴市场货币仍有望维持正回报。道富高级新兴市场策略师 Ning Sun 的判断更直接:美国经济数据尚未疲弱到足以扭转当前支撑套利交易的风险偏好。
第二个焦点是交易拥挤度。报道明确提到,这类交易可能会成为自身成功的牺牲品。资金过度集中于同一方向,是套利交易中典型的风险来源,一旦市场出现反向波动,集中平仓可能放大冲击。
此外,高利率环境能够维持多久,也是市场重点观察的问题之一。当前支撑因素包括拉美和东欧多国央行为压制疫后通胀而维持高政策利率,以及中东局势和高企的能源价格对宽松转向形成掣肘。不过,这两项支撑本质上都属于外生变量。
在具体配置上,瑞银新兴市场美洲首席投资官 Alejo Czerwonko 偏好以欧元和加元融资,做多南非兰特和墨西哥比索;PGIM 的 Hepworth 则更看好撒哈拉以南非洲前沿市场,以及土耳其、哥伦比亚和巴西。
需要注意的是,套利交易对利率路径、汇率波动和市场流动性较为敏感,相关风险始终存在。
整体来看,在美元融资成本、全球风险偏好以及新兴市场高利率环境共同作用下,新兴市场套利交易仍是当前国际宏观市场中的重要主题之一。


