






Strategy(前称 MicroStrategy)是全球持有比特币规模最大的企业之一。如今,这家公司不仅有企业分析软件业务,也以“比特币资金库策略”闻名。简单理解,就是它会通过普通股、可转换债券、优先证券等方式融资,再把相当一部分资金用于继续买入比特币。因此,MSTR 的股价通常会同时受到两类因素影响:一类是比特币价格本身,另一类是公司的融资环境和资本结构变化。
从市场定位来看,MSTR 常被视为美股里对比特币价格较为敏感的代表性标的。也正因为这种特征,它在比特币上涨阶段可能表现出更强弹性;但反过来,股权摊薄、后续融资能力、债务安排以及比特币价格波动,也会成为影响估值的重要变量。
展望 2026 年,围绕 Strategy(MSTR)最核心的话题仍是:公司能否在不过度削弱股东经济利益的情况下,继续扩大比特币持仓。公司第二季度录得 86 亿美元净亏损,主要来自其比特币持仓产生的 83 亿美元非现金按市值计价损失,当季 BTC 收盘价格接近 58,700 美元。与此同时,Strategy 仍在持续融资并继续增持比特币。对关注这只股票的人来说,更值得留意的,是这种“持续买入比特币 + 依赖融资扩表”的模式,能否在更长周期内支撑公司价值。
btc" data-logo="//img.jbzj.com/coins/images/logo/bitcoin.png" data-name="bitcoin" data-style="0">目前,市场对于 MSTR 2026 年走势,大致存在两种相反的判断逻辑:
- 比特币增持逻辑:乐观观点认为,随着比特币持仓继续扩大、BTC 价格走强、数字信贷发行增长、债务下降,以及优先股融资工具发挥更大作用,MSTR 未来几年可能获得与比特币同步、甚至更高弹性的重估,部分分析师给出的目标价高达 550 美元。
- 杠杆与会计压力逻辑:谨慎观点则更关注比特币下跌带来的大额按市值损失、2027 年 9 月可转换债券到期压力、持续股权融资造成的摊薄,以及公司相对净资产价值溢价可能快速收缩的风险。
本文基于 7 月 30 日披露的业绩信息,梳理 Strategy(MSTR)2026 年价格情景、核心风险,以及华尔街分析师给出的目标价参考。
Strategy(MSTR)2026 年 8 月值得关注的五个重点
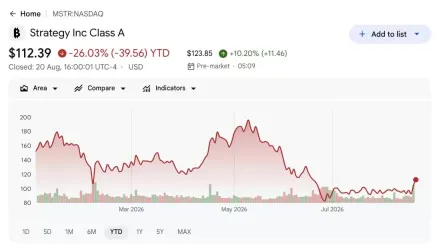
截至 2026 年 8 月中旬,MSTR 股价约为 104 美元,接近 52 周低点 82 美元,但相比 52 周高点 365 美元以上已经明显回落。现阶段,这只股票依旧高度受比特币价格、融资节奏,以及公司庞大 BTC 资金库估值变化影响。
1、第二季度净亏损 86 亿美元,主要是比特币会计处理所致。公司披露,期内比特币持仓带来约 83.2 亿美元未实现损失,对应每股亏损 24.45 美元。这里需要特别注意,这部分亏损以非现金项目为主,也就是说,它更多反映会计计价变化,而不完全等同于公司主营业务本身出现同等规模的恶化。
2、比特币持有量季度环比增长 11%。截至季度末,Strategy 持有约 846,000 枚 BTC,较 2026 年初增长约 25%。这也是 MSTR 与 BTC 价格高度联动的核心原因之一,因为公司的资产结构里,比特币的重要性已经非常高。
3、第二季度融资总额达到 84 亿美元,同时债务规模下降。公司当季完成创纪录资本募集,其中约 55 亿美元来自优先股和数字信贷产品。总债务则由约 82 亿美元降至 67 亿美元,说明公司一边继续筹资买入比特币,一边也在调整资产负债结构。
4、优先证券正成为重要融资来源。STRC 及更广泛的优先股产品,正在逐步成为 Strategy 后续购买比特币的重要资金渠道。2026 年 STRC 名义规模开始上升,市场对这类产品的需求,已经越来越影响其资金库策略能否延续。
5、2027 年 9 月可转换债券到期,仍是潜在压力点。管理层已将这一时间点视为未来融资决策的重要节点。届时如何处理相关可转债,将取决于 MSTR 股价、比特币价格以及资本市场环境,因此再融资与摊薄风险仍需要持续观察。
什么是 Strategy(MSTR)?为何此前被称为 MicroStrategy?

Strategy(前称 MicroStrategy)原本是一家企业软件公司,但现在它更常被市场视为一家拥有全球最大企业级比特币资金库的上市公司。公司与联合创始人兼执行主席 Michael Saylor 的战略思路高度绑定,后者长期将持续买入比特币视为公司核心资本配置的一部分。
除了分析软件业务外,Strategy 还会定期通过普通股、可转换证券和优先证券等方式融资,以继续增持比特币。其中较受关注的工具之一是 STRC。这是一种可变利率永续优先股,设计目标接近围绕 100 美元面值交易。对新手来说,可以把它理解为一种介于传统股票融资与债务融资之间的资本工具,既给投资者提供收益属性,也为公司提供了不同于普通股和传统债务的融资渠道。
因此,当前的 MSTR 已经不再只是传统的软件股,而更像是一种带有杠杆特征的比特币敞口工具。市场关注的核心问题是,公司能否在不过度依赖债务、也不过度稀释股东权益的前提下,继续扩大比特币持仓,并维持 STRC 等融资工具的市场需求与估值支撑。
Strategy(MSTR)2026 年第二季度财报解读:亏损扩大,但比特币持仓继续增加
非现金比特币减值推动报告亏损。由于比特币价格在季度内下跌,公司确认其比特币持仓约 83.2 亿美元未实现损失,最终导致第二季度净亏损 86 亿美元,折合每股亏损 24.45 美元。这一亏损主要体现为会计层面的公允价值波动,并不意味着软件主营业务出现了同等幅度的恶化。
比特币持有量继续上升。季度末公司持有约 846,000 枚 BTC,环比增长 11%,较 2026 年初增长约 25%。另外,比特币单股持有量季度环比提升 5%,这也是判断公司是否持续提升“每股比特币敞口效率”的一个关键指标。
资本募集额达到创纪录的 84 亿美元。第二季度,公司合计融资 84 亿美元,其中约 55 亿美元来自优先股和数字信贷产品。相关资金继续支持公司买入比特币,也显示出其仍具备较强的资本市场运作能力。
债务从 82 亿美元降至 67 亿美元。总债务规模约下降 18%,说明公司在继续扩张比特币持仓的同时,也在适度降低传统杠杆依赖,更多转向股权及优先证券融资。
STRC 与其他优先产品需求继续扩大。随着机构参与度提升,STRC 名义规模达到 105 亿美元。优先证券正在成为 Strategy 比特币积累策略中的重要融资支柱之一。
Strategy 2026 年第二季度财务与比特币资金库概览
整体来看,Strategy 第二季度呈现出几个并行特征:会计亏损扩大、比特币继续增持、融资规模创纪录、债务规模下降。以下是主要财务与资金库数据的整理:
财务指标 |
市场预期/参考 |
报告结果 |
简要解读 |
2026 年第二季度软件收入 |
约 1.25 亿美元 |
1.224 亿美元 |
略低于预期,软件业务在整体估值叙事中的占比仍相对有限。 |
2026 年第二季度 GAAP 每股收益 |
约 -2.90 美元 |
-24.45 美元 |
明显低于预期,主要受非现金比特币减值影响。 |
2026 年第二季度比特币减值 |
- |
83.2 亿美元未实现损失 |
属于非现金项目,反映比特币公允价值变动。 |
比特币持有量 |
- |
约 846,000 BTC |
季度环比增长 11%。 |
比特币单股持有量 |
- |
季度环比 +5% |
是观察累计效率的重要管理指标。 |
第二季度募集资金 |
- |
84 亿美元 |
创纪录规模,其中约 55 亿美元来自优先股和数字信贷产品。 |
总债务 |
此前约 82 亿美元 |
67 亿美元 |
下降约 18%。 |
可转换债券到期时间 |
- |
2027 年 9 月 |
仍是后续融资安排和估值变化中的重要不确定因素。 |
从更宏观的角度看,Strategy 仍在通过证券发行与债务管理,为持续增持比特币提供资金支持。创纪录融资与债务回落,强化了其资金库扩张逻辑;但 83.2 亿美元按市值计价损失也说明,财报表现会随着比特币价格波动而明显变化。接下来市场会继续观察,公司能否在完整周期内平衡增持节奏与融资纪律。
MicroStrategy(MSTR)2026 年价格展望:230 美元多头情景与 80 美元空头情景
对于 2026 年剩余时间,MSTR 的核心分歧仍围绕同一个问题展开:持续增持比特币,是否足以支撑估值重估;还是说,比特币波动与 2027 年可转债压力,会让股价更紧密地跟随 BTC 本身起伏。

多头情景:比特币继续走强,MSTR 或上看 230 美元
多头逻辑建立在几个前提上:公司继续扩大比特币持仓、BTC 价格走强、资本募集能力保持顺畅、债务继续下降,以及 STRC 等优先证券维持较强市场需求。如果这些条件同时成立,MSTR 可能继续以“杠杆化比特币敞口”的身份获得重估。
在这一情景下,股价若要从约 104 美元进一步上行,仍需要更强的比特币走势、持续的融资执行力,以及优先股和数字信贷工具在不过度摊薄的情况下继续支撑买币策略。
基准情景:MSTR 可能维持在 100 至 180 美元区间
基准情景假设 Strategy 继续增持比特币,但市场对于其相对持仓净值究竟应获得多少溢价,仍保持谨慎。如果 BTC 维持温和上行趋势,且融资节奏稳定,那么 MSTR 更可能继续扮演“比特币代理型资产”的角色,而不是出现明显独立重估。
在这一情况下,股价大概率仍以跟随比特币波动为主。值得关注的信号包括:比特币持仓是否继续增加、STRC 定价是否维持接近面值、2027 年 9 月可转债风险是否逐步明朗,以及整体融资环境是否保持可控。
空头情景:比特币走弱,MSTR 可能回落至 80 美元区域
空头情景并不一定意味着公司长期比特币资金库战略失效,而是指在比特币价格偏弱、资本市场收紧、可转债压力临近,以及持续摊薄影响市场情绪的背景下,MSTR 估值可能明显承压。
更直接的触发因素可能包括:比特币持续回调、新融资工具定价不及预期,或市场对可转换债券后续处理方案产生担忧。若 BTC 下行且融资条件同步趋紧,MSTR 可能回撤至 80 美元区域。
华尔街分析师对 MSTR 股票的 2026 年目标价参考
目前,华尔街对 MSTR 的目标价区间依然较宽。这反映出市场对于该股应在其比特币持仓净值之上享受多大溢价,仍存在明显分歧。以下为文中提及的主要参考值:
机构/场景 |
2026 年目标价 |
评级/情景 |
观点摘要 |
| BTIG | 700 美元 |
买入 |
偏多,对比特币相关上行空间最为乐观。 |
| China Renaissance | 473 美元 |
买入 |
态度积极,认为较当前水平仍有显著上行空间。 |
| Canaccord Genuity | 464 美元 |
买入 |
看多,重点关注持续比特币增持带来的弹性。 |
| Mizuho | 165 美元 |
跑赢大市 |
下调目标价,但仍维持相对积极评级。 |
| Monness Crespi & Hardt | 200 美元 |
卖出 |
对公司相对净资产价值的溢价持保留态度。 |
| Consensus(S&P Global) | 约 229–264 美元 |
强烈买入 |
整体偏积极,但目标区间较宽,低至 125 美元,高至 550 美元。 |
| 文中多头情景 | 230 美元 |
多头情景 |
假设比特币更强且公司持续增持。 |
| 文中空头情景 | 80 美元 |
空头情景 |
假设比特币走弱并伴随融资压力。 |
MSTR 2026 年需要留意的五大风险
虽然比特币增持策略构成了 MSTR 的核心上行逻辑,但以下五项风险仍可能直接影响其估值表现:
1、比特币波动会直接传导至财报与股价。第二季度亏损主要由 83.2 亿美元未实现比特币减值造成。若 BTC 再度大幅下行,财报波动和股价承压可能同步出现。
2、2027 年 9 月可转换债券仍是重要不确定因素。届时公司可能需要根据 MSTR 股价、比特币价格以及资本市场状况,决定再融资、转换或采取其他方式处理未偿债务。
3、持续融资可能摊薄现有股东权益。公司高度依赖普通股和优先股发行来支持买入比特币。如果股票发行速度快于每股比特币积累速度,股东可能面临持续摊薄压力。
4、MSTR 相对比特币净值的溢价可能收缩。该股通常高于其比特币持仓基础价值交易。一旦市场愿意支付的溢价下降,即便比特币价格保持稳定,MSTR 也可能出现回调。
5、融资策略依赖持续的市场需求。优先证券及其他融资工具需要足够的投资者承接。若需求转弱、融资成本上升或市场流动性收紧,后续比特币增持可能受到限制。
总结:2026 年的 MSTR,仍是高度比特币敏感型美股标的
截至 2026 年 8 月,Strategy 已成为一家由比特币资金库主导估值逻辑的上市公司。第二季度净亏损 86 亿美元,主要来自非现金比特币减值;但与此同时,公司将持仓扩大至约 846,000 枚 BTC,并完成创纪录的 84 亿美元融资,同时将总债务压降约 18%。
如果从相对乐观的角度看,持续扩大的数字信贷与优先股融资渠道、债务下降以及比特币上行,可能进一步强化 MSTR 作为杠杆化比特币敞口工具的市场定位。相对谨慎的观点则更关注比特币波动对财报的主导作用、2027 年可转债压力、持续摊薄,以及估值溢价压缩对股价形成的拖累。
接下来更值得持续观察的变量包括:比特币价格表现、公司比特币增持速度、STRC 是否维持接近面值交易,以及可转换债券的后续处理进展。
风险提醒:MSTR 这类与比特币高度相关的股票,面临价格波动、资本市场环境变化、融资执行、股权摊薄以及估值溢价收缩等多重风险。本文内容仅用于信息整理与研究参考,不构成任何投资建议。


