在很多代币项目里,团队最先考虑的往往是:代币怎么分发、分给谁、怎样吸引更多资金进入。The Standard Reserve 的切入点有所不同。它重点思考的是,如果资金开始撤出,协议能不能自动降低发行速度、回购代币,并对继续留在系统中的参与者做出补偿。
从设计定位来看,The Standard Reserve 想把这套调节逻辑直接写进智能合约,做成一套能够根据资金流向自动伸缩的链上货币实验。简单来说,资金流入时,系统会逐步增加发行并积累储备;资金流出时,系统会减少发行、回购并销毁代币。
这个项目里的 NFT 也不只是常见的收藏品,而是被赋予了协议内的功能角色。按照项目设定,NFT 更像一种“银行牌照”。持有者可以成为银行家(Banker),并根据自己持有的分行(Branch)数量,分享新增代币的发行份额。
项目将自己描述为“主权链上央行”,但这里的“央行”和“银行”都只是协议内部的类比说法,不等同于现实世界中的金融机构。根据白皮书,STANDARD 是一项实验性链上协议,不属于受监管银行,也不会提供银行账户或替用户托管资金。
从公开资料看,@0xbeans 曾以项目参与者身份介绍过协议的运行思路,并提到退出机制延续了其 2023 年 Bear Bonds 项目中的部分设计。Bear Bonds 被描述为一套将价值从卖方转移给持有者的系统,也曾入围 ETHOnline 2023。不过截至目前,The Standard Reserve 官网和白皮书还没有披露创始团队名单以及运营主体信息。
The Standard Reserve 是什么:围绕 ETH 资金流向设计的链上货币机制
The Standard Reserve 计划基于 Uniswap v4 建立一个 ETH 与 STANDARD 的交易池,并利用交易池 Hook 来记录资金流向。这是它整套货币调节机制的核心。
如果用更容易理解的话来说,在这套规则里,用户买入 STANDARD,就被视为 ETH 流入系统;用户卖出 STANDARD,则被视为 ETH 流出系统。协议把一段时间内的流入和流出相互抵消后,就能得到净 ETH 流量,再据此判断当前更适合扩张还是收缩。
基于净 ETH 流量,系统主要分为两种状态:
- 当净 ETH 流量为正时,系统进入扩张状态。这意味着资金整体上在流入。此时,代币发行速度可以逐步提高。协议在每个 epoch 获得的 ETH 收入,包括交易手续费和特许牌照(Charter)拍卖收入,其中 70% 会进入扩张金库,用于积累 ETH,并购买代币化黄金等硬储备资产。
- 当净 ETH 流量为负或等于零时,系统进入收缩状态。也就是资金没有继续净流入,甚至开始流出。这时,代币发行速度会立即下降。协议在每个 epoch 获得的上述 ETH 收入中,70% 会转入收缩金库,用于在公开市场买入并销毁 STANDARD。按照白皮书设定,这部分回购会按小时、按限额执行,买入后的代币全部销毁。官方给出的思路是,将每日回购规模控制在交易池深度约 5% 以内,以尽量降低大额买入带来的短时价格冲击,同时减少回购资金在单一区块中被集中套利的可能。
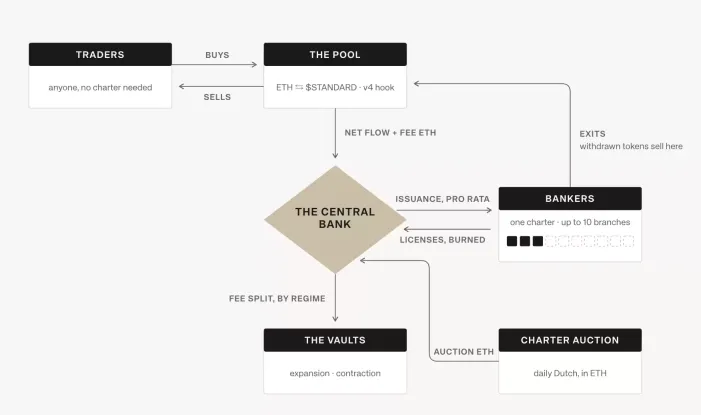
其余 ETH 收入中,15% 用于增加协议自有流动性,另外 15% 分配给团队。
还需要注意一个细节:发行政策参考的是最近两个已经结束的 epoch 的净流量,而储备金库和回购机制之间的切换,则由当前 epoch 的资金方向决定。可以把它理解为一种“慢调发行、快调防守”的设计。也就是说,系统不会因为短时间内一笔大额买入就立刻大幅增发,但如果资金开始外流,它又能更快切换到防守模式。
从技术角度看,Uniswap v4 的 Hook 本质上是一种可在交易或流动性操作前后执行自定义逻辑的智能合约模块。所以,用 Hook 来统计资金流、调整费用,或者触发其他策略,在技术框架上是可实现的。
The Standard Reserve 的 NFT 机制:为什么 Charter 被称为“银行牌照”
即使不持有 NFT,普通用户也可以自由买卖 STANDARD。但如果想参与协议新增代币的分配,就需要持有一种名为 Charter 的 NFT。
Charter 可以理解为进入协议内部分配体系的“许可凭证”,也就是项目口中的“银行牌照”。持有 Charter 的用户被称为 Banker。每枚 Charter 初始自带 1 个分行(Branch),最多可以扩展到 10 个。
协议新增发行的 STANDARD,会按照系统内全部 Branch 的总数量,按比例分配给各个 Banker。换句话说,谁拥有的 Branch 更多,谁在新增发行中的相对份额就更高。不过,最终实际能拿到多少,仍然要看整体发行速度以及全系统 Branch 的总量。
The Standard Reserve 计划免费开放 1000 枚创始牌照(Founding Charters)铸造,其中一部分分配给白名单,另一部分向普通用户开放,每个 wallet 最多只能铸造 1 枚。
创世阶段结束后,新的 Charter 将通过每日荷兰拍卖发放,参与者需要用 ETH 支付。荷兰拍卖的特点是价格从较高水平开始,然后在一天内逐步下降,直到有人愿意按当前价格买入。拍卖所得的 ETH 会进入协议费用系统。
在项目上线初期,Charter 会是不可转让的 Soulbound NFT。白皮书为后续开放转让预留了单向开关;如果未来开启转让功能,那么 Charter 对应的 Branch 和未提取余额也会一起转移。
STANDARD 代币介绍:发行上限、流通路径与销毁方式
根据白皮书,STANDARD 是一个 ERC-20 代币,总供应硬上限为 10 亿枚,但不会在项目启动时一次性全部释放到市场。
项目规划中的供应结构主要包括:
- 1 亿枚用于创世流动性,这部分代币会与 ETH 组成协议自有的全价格区间流动性。白皮书表示,这部分流动性头寸由协议持有,且不可撤出;
- 剩余 9 亿枚作为未来的发行预算;
- 当累计发行达到 9 亿枚后,基础发行将永久停止。
STANDARD 还有一个比较特别的设计。Banker 获得的收益,一开始并不是直接进入 wallet、可以随时转出的代币,而是先以协议内部余额的形式记录。只有当 Banker 关闭 Branch 并提取收益时,对应数量的 STANDARD 才会真正被铸造到 wallet 中。
从白皮书披露内容来看,STANDARD 主要有三种销毁方式:
- Banker 购买扩张许可证时支付的 STANDARD 会被全部销毁;
- 协议从市场回购的 STANDARD 会被全部销毁;
- Banker 退出时缴纳费用中的一半会被销毁。
The Standard Reserve 怎么运行:扩张要烧币,提取收益要关闭 Branch
如果银行家(Banker)希望提高自己未来在新增代币发行中的份额,就需要给名下的牌照(Charter)增加分行(Branch)。但 Branch 不是直接免费增加的,而是要先购买扩张许可证(Expansion License)。
扩张许可证每天进行一轮荷兰拍卖。初始阶段,每轮会投放 100 张。价格从较高水平开始,在 24 小时内持续下降,直到有人愿意按当前价格买入。每枚牌照每天最多可购买 3 张许可证;如果本轮 100 张全部售出,或者拍卖满 24 小时,本轮就会结束,未售出的许可证不会自动结转到下一轮。第二天的开盘价,则由最后一笔成交结果决定。
购买扩张许可证必须使用 STANDARD,且支付出去的代币会被全部销毁。这意味着,Banker 在扩大 Branch 数量的同时,也会把一部分 STANDARD 永久移出流通。不过,Branch 增加并不代表收益一定同步提高,因为每个 Branch 最终能分到多少代币,仍取决于系统整体发行速度,以及全系统 Branch 的总量。
另一方面,Banker 如果要提取收益,就必须永久关闭相应的 Branch。例如,一枚牌照如果拥有 10 个 Branch,只关闭其中 1 个,那么只能提取该牌照累计内部余额的十分之一;只有关闭全部 Branch,才能提取全部余额。当最后一个 Branch 被关闭后,这枚牌照本身也会被销毁。
这些内部余额会在提取时被实际铸造成 STANDARD,并转入银行家的 wallet。但在到账前,需要先扣除退出费用(Resolution Fee)。这也意味着,Banker 不能在拿走全部收益后,继续保留原有完整的 Branch 数量和后续发行份额。
退出费用由全系统最近 7 天的退出压力决定。在同一统计周期内,申请提取的代币,相对于系统剩余内部余额占比越高,费率就越高。费用中的一半会被销毁,另一半会分配给未退出的银行家。至于费率的下限、上限以及具体区间,目前尚未公布。
白皮书还提到,即使退出压力较高,提款也不会被暂停,也不会进入排队队列。协议的处理方式不是关闭退出通道,而是通过提高退出成本来应对集中退出。
The Standard Reserve 安全吗:现阶段公开信息与潜在风险
截至 8 月 24 日,The Standard Reserve 已公开官网、应用页面和白皮书 v0.1。不过,STANDARD 和 Charter NFT 还没有正式上线。官方表示不会突然发行代币或 NFT,目前相关铸造页面仍显示为“即将上线”。
从现有信息来看,The Standard Reserve 更像是一套围绕链上货币自动调节机制展开的实验。牌照 NFT 决定谁可以成为银行家(Banker),Branch 数量决定其在新增 STANDARD 分配中的相对份额;扩张许可证和新增 Charter 通过荷兰拍卖发放,协议再配合储备积累、回购销毁、退出费用和分行注销等机制,尝试对代币供应和资金外流进行调节。
不过,现阶段仍很难判断这套机制能否按照白皮书设想长期稳定运行。The Standard Reserve 尚未公布正式协议合约地址和完整审计报告,基础发行速度、政策周期、交易费率、退出费率上下限等关键参数,也还没有全部披露。
对于关注该项目的用户来说,除了常见的智能合约风险外,还可能面临市场流动性不足、退出费用上升、规则参数后续变化,以及提取收益后永久失去后续发行份额等问题。这类链上机制实验通常结构复杂,理解门槛也相对较高,参与前应先弄清楚规则本身如何运作。
整体来看,The Standard Reserve 更适合被理解为一次链上自动调节货币实验,而不是传统意义上的稳定金融系统。对于想研究 DeFi、链上货币机制、NFT 功能化设计以及代币经济模型的用户,它有一定观察价值;但从公开信息完整度来看,项目目前仍处在较早阶段。