





编者按:8 月 19 日至 20 日,稳定币发行商 circle 股价累计上涨约 16.7%。同期,比特币突破 7 万美元,美债收益率回落,加密概念股整体走强。与此同时,白宫与加密行业高管会面、usdc 市场份额提升等因素,也进一步抬升了市场风险偏好。
从驱动因素看,这轮反弹很大程度上属于板块共振。Circle 自身基本面并非单边改善:2026 年第二季度,USDC 流通量和链上交易额延续增长,但收入增速已经放缓,且超过 85% 的收入仍来自储备资产利息。随着利率中枢下行,USDC 规模扩张能否覆盖储备收益率回落,仍是影响短期盈利表现的关键变量。
更长期的看点则集中在 Arc 区块链与 Circle Payments Network(CPN)。Arc 公共主网计划于 9 月 16 日上线,BlackRock、Visa、Mastercard 和 DTCC 等机构将参与验证或相关业务集成。Circle 试图借此扩大交易、结算及软件服务收入,逐步降低对储备利息的依赖。
本文提到的 259 美元估值,对应的是 2030 年中性情景,明显高于约 101 美元的华尔街平均目标价。前者已计入 Arc 与 CPN 商业化顺利推进,后者则更多基于未来 12 个月的储备收入、利率环境与近期业绩。Circle 最终更接近哪一类估值,仍取决于 Arc 上线后能否带来真实资产、交易活动以及可持续收入。
以下为原文编译:
Circle 股价 8 月 19 日上涨 9.56%,收于 78.59 美元;8 月 20 日再涨 6.45%,收于 83.66 美元,两日累计上涨约 16.7%。8 月 21 日,股价继续上涨 5.16%,报收 87.98 美元。
连续走高显示市场情绪明显修复。但从本文判断来看,前两个交易日的主要推手仍是比特币上涨、美债收益率回落以及加密概念股整体走强,Circle 本身并未出现足以单独解释这轮涨幅的重大基本面变化。
两日涨近 17%,核心仍是板块情绪修复
8 月 19 日至 20 日,比特币重新站上 7 万美元,美债收益率回落,加密相关股票普遍走强。由于 Circle 股价对加密市场风险偏好较为敏感,因此涨幅相对更为明显。
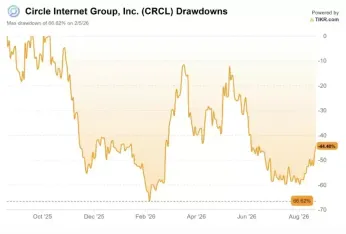
此外,白宫与加密行业高管会面、USDC 市场份额提升,以及 Circle 举行季度业绩问答,也为股价带来一定支撑。综合来看,本轮上涨的主逻辑仍是板块估值修复,而非公司基本面出现明确拐点。
仅凭两天行情,尚不足以证明 Circle 基本面已经反转。当比特币上涨、市场对利率前景转向宽松时,投资者通常更愿意给予 Circle 较高估值;反之,一旦加密市场情绪降温或美债收益率重新走高,其股价波动也可能随之放大。
与短期股价相比,Circle 于 7 月 27 日收购 IBM 部分区块链专利资产,更具中长期意义。此次收购覆盖超过 680 个专利家族和近 1000 项已授权专利,涉及区块链、银行、保险、企业基础设施以及安全云服务等方向。
Circle 表示,收购完成后,公司成为美国最大的区块链专利持有者。这些知识产权将用于支持 USDC、CPN 与 Arc 的发展。专利储备有助于增强技术基础,但短期内较难直接转化为收入或利润。
USDC 维持增长,但收入增速已明显放缓
Circle 于 8 月 5 日公布 2026 年第二季度业绩。季度总收入及储备收入为 7.01 亿美元,同比增长 7%;持续经营业务净利润为 4800 万美元;调整后 EBITDA 为 1.43 亿美元,同比增长 8%。
USDC 相关核心指标仍保持较快增长:
- 季末 USDC 流通量为 733 亿美元,同比增长 19%;
- 季度平均流通量达到 765 亿美元;
- 链上交易额达到 14.8 万亿美元,同比增长 151%。
不过,USDC 使用规模扩大,并未同步转化为更高的收入弹性。Circle 二季度总收入较一季度的 6.94 亿美元仅小幅增加,同比增速也较此前阶段明显放缓。
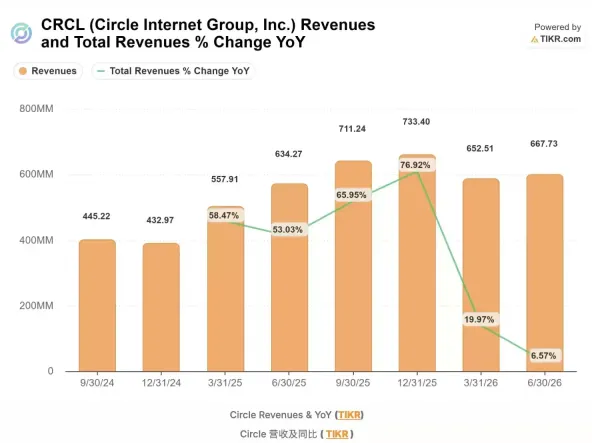
其中,利率仍是决定性变量。Circle 将 USDC 储备资产主要配置于短期美国国债和现金类资产,并以此获得利息收入。二季度储备收益率由上年同期的 4.14% 降至 3.48%,部分抵消了 USDC 流通量增长带来的正面作用。

现阶段,Circle 盈利模型仍主要受两个因素影响:一是 USDC 流通量决定储备资产规模,二是短期利率决定储备资产收益率。只要利息收入仍占据较高比重,降息环境就会持续压缩单个 USDC 所对应的收益能力。
Arc 承载 Circle 平台化转型预期
Circle 正尝试通过 Arc 与 CPN 扩展软件和网络服务收入,逐步降低储备利息在整体收入结构中的占比。
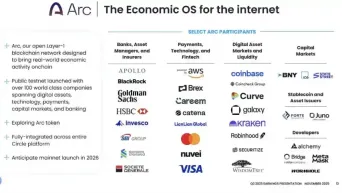
Arc 是 Circle 推出的稳定币原生区块链,公共主网计划于 9 月 16 日上线。Circle 表示,目前已有超过 100 家机构与生态项目参与建设,首批验证者包括 BlackRock、DTCC、Visa、Mastercard、ICE、Standard Chartered 和 MoneyGram 等机构。
其中,BlackRock 预计将在 Arc 上部署代币化货币市场基金 BUIDL,DTCC 计划探索将其托管证券代币化并接入 Arc。这类进展有助于提升 Arc 的机构关注度,但距离形成规模化采用和稳定商业收入,仍有待进一步验证。
Circle 首席执行官 Jeremy Allaire 将 Arc 定位为服务链上企业、代币化资产和 AI 代理支付的金融基础设施。按照这一定位,Circle 未来希望从交易、结算、软件和网络服务中获取收入,业务模式也将从稳定币发行进一步延伸至链上金融平台。
二季度,Circle 完成了 2.42 亿美元 Arc 代币预售,相关收入将随着产品里程碑达成逐步确认。受此影响,公司将 2026 年其他收入指引由 1.5 亿至 1.7 亿美元上调至 3.1 亿至 3.3 亿美元,同时将扣除分销成本后的收入利润率(RLDC Margin)指引由 38% 至 40% 提高至 41.7% 至 43.7%。
需要注意的是,代币预售可以在短期内抬升非储备收入,但可持续性仍需观察。Arc 的商业模式是否成立,最终仍要看主网上线后,能否持续吸引资产、交易与开发者,并据此形成稳定服务收入。
CPN 目前同样处于商业化早期。该支付网络在二季度末的年化支付额约为 150 亿美元,到 7 月底升至 230 亿美元,商业化预计自 2026 年下半年开始。支付规模已有增长,但收入转化效率仍需等待后续财报披露。
259 美元估值,实质上计入了 2030 年的平台化预期
TIKR 在中性情景下给出 Circle 到 2030 年底约 259 美元的估值。以本文采用的 83.66 美元股价测算,潜在累计回报约为 210%,未来约 4.4 年的年化回报率约 30%。
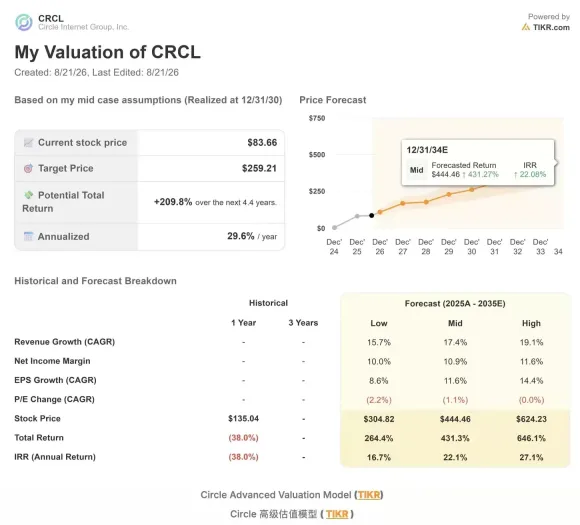
不过,这一数字来自 TIKR 的长期估值模型,并不等同于 Circle 管理层指引,也不是华尔街未来 12 个月的一致目标价。该模型主要基于以下假设:
- USDC 流通量在完整周期内维持约 40% 的复合增速;
- 到 2030 年,全球稳定币市场规模扩大至 1 万亿至 4 万亿美元;
- Arc 与 CPN 逐步贡献可观的非储备收入;
- 更多 USDC 留存在 Circle 自有基础设施中,推动分销成本下降、利润率改善。
相比之下,本文提及的华尔街平均目标价约为 101 美元,较 83.66 美元高约 21%。两类估值的核心差异,在于时间维度和业务假设不同。分析师的短期目标价主要围绕储备收入、利率变化和近期业绩展开,而 259 美元情景则提前反映了 Circle 向链上金融基础设施平台转型成功的预期。
因此,259 美元更接近一种长期乐观框架。若 Arc 最终发展为代币化资产与智能支付的重要结算网络,Circle 可能获得更偏平台型公司的估值体系;若网络使用率和商业收入未达预期,那么利率、USDC 规模以及加密市场情绪,仍将继续主导其估值表现。
9 月 16 日之后,关键要看商业化数据能否兑现
Arc 能否按计划于 9 月 16 日上线,是 Circle 近期最明确的观察节点。不过,主网上线与机构参与本身,只是商业化起点,后续仍需通过实际业务数据验证其平台转型进展。
接下来市场更值得关注的指标包括:
- BlackRock、DTCC 等机构是否会将真实资产和实际交易接入 Arc;
- Arc 的交易量、活跃地址和手续费收入能否形成持续增长;
- CPN 商业化后能否贡献稳定的支付及网络服务收入;
- 非储备收入占总收入的比例是否提升;
- USDC 规模增长与平台收入,能否对冲降息带来的储备收入压力。
如果 Circle 在后续财报中披露持续增长的链上资产、交易活动和商业收入,其平台化转型将获得更扎实的支撑,长期估值逻辑也可能进一步强化。
反过来看,如果 Arc 上线后的进展仍主要停留在机构名单与合作公告层面,而收入贡献相对有限,那么 Circle 的股价表现仍将高度依赖利率、USDC 流通量和加密市场情绪。近期两日近 17% 的涨幅,更多反映的是市场对其增长预期的重新定价,真正的平台转型结果仍有待后续验证。加密资产及相关概念股波动较大,后续仍需结合业务数据与市场环境综合观察。


