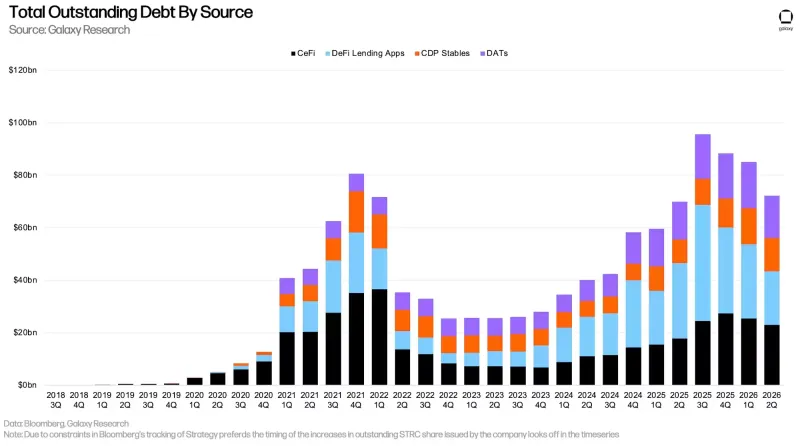
随着市场去杠杆进程延续,2026 年第二季度成为自 2022 年第四季度以来,首次出现各类链上借贷规模同步回落的季度,覆盖中心化金融 CeFi、去中心化金融 DeFi,以及抵押债务头寸(CDP)稳定币中的加密抵押部分。
与上一轮熊市相比,本轮调整的显著特征在于未偿贷款呈现平稳、阶梯式回落,而非一次性急剧下挫。2022 年第二季度,加密抵押借贷行业单季跌幅超过 55%,随后在 2022 年第三、第四季度又分别下跌 9% 和 29%;而本轮去杠杆周期中,市场连续三个季度的跌幅仅为 10%、5%、17%。
这一相对温和的下行节奏,反映出当前更接近主动降风险的去杠杆过程,而非由大规模强制清算或交易对手风险事件主导。若未来借贷规模继续收缩,节奏大概率仍将以阶段性回落为主,而非重演 2022 年那种连锁式巨额亏损局面。
企业财库层面的去杠杆,主要受到 Strategy 公司在 2026 年 5 月完成 15 亿美元债务回购的影响。完成回购后,用于支撑数字资产财库策略的债务规模降至 161 亿美元,基本回到该类企业 2025 年 7 月的债务水平。
期货市场方面,季度末未平仓合约(OI)整体变动有限,环比下降 3.08% 至 1032 亿美元。不过,表面平稳之下结构分化明显:比特币未平仓合约下降 6.24% 至 450.4 亿美元;以太坊未平仓合约下滑 26.31% 至 219.9 亿美元。到季末,比特币与以太坊合计占据期货总未平仓规模的 65%。值得注意的是,这种季末平稳并未持续至后续时间点;截至 7 月末,期货未平仓规模已回升至约 1140 亿美元,比特币约 480 亿美元、以太坊 257.4 亿美元,均较二季度低点有所修复。
核心要点
- 2026 年第二季度,加密资产抵押借贷总规模收缩 113.3 亿美元,环比下降 16.78%,降至 561.6 亿美元,较 2025 年第三季度 786.9 亿美元的阶段高点回落 40.13%。
- DeFi 借贷应用的美元计价未偿贷款已连续第三个季度下降,本季度减少 77.9 亿美元,降幅 27.61%,至 204.3 亿美元。
- Galaxy 研究院追踪的企业用于直接买入或补充数字资产财库策略的未偿债务规模为 161 亿美元。
- 包含永续合约在内的期货未平仓合约(OI)环比下降 3.08%,报 1032 亿美元。
加密资产抵押借贷
下方市场概览图展示了 CeFi 与 DeFi 加密借贷赛道的历史与当前主要参与者。受加密资产价格大幅波动及流动性收缩影响,部分曾处于头部位置的 CeFi 借贷机构在 2022 至 2023 年间相继退出市场,图表中以红色标记提示。
中心化金融(CeFi)
下表对本次统计范围内的 CeFi 借贷机构进行对比。部分机构面向用户提供多元化业务,例如 Coinbase 的主营业务是交易所,但同时也通过场外加密货币贷款和保证金融资提供信贷服务。本分析仅统计其加密抵押借贷相关账本规模。

截至 6 月 30 日,Galaxy 研究院统计的 CeFi 未偿借款规模为 229.8 亿美元,环比下降 9.62%,减少 24.5 亿美元。与 2023 年第四季度熊市低点 68 亿美元相比,已增加 161.4 亿美元,增幅 235.94%;但仍较 2022 年第一季度 365.8 亿美元的历史峰值低 37.16%。
二季度 CeFi 借贷总规模的收缩,主要来自 Tether 担保未偿贷款规模下降。与此同时,Galaxy、Coinbase、Ledn、Arch、Sygnum、Milo 的借贷账本规模在本季度均实现增长。

Tether 仍然是 CeFi 借贷市场的核心参与者,市场份额为 58.54%,环比下降 371 个基点。若再加上 Maple(8.91%,环比增加 52 个基点)和 Nexo(7.51%,环比增加 49 个基点),统计口径内前三家机构合计市场份额达到 74.96%,整体较上季度下降 270 个基点。
需要注意的是,CeFi 机构之间的业务模式差异明显:部分机构仅接受特定类型抵押品,例如只支持 BTC 抵押、仅支持山寨币抵押,或提供法币而非稳定币贷款;部分机构则只面向特定客群,如机构或零售用户,同时还受到不同司法辖区限制。这些差异直接影响各机构的扩张能力和市场份额表现。

下表列示了 Galaxy 研究院对各家 CeFi 机构的数据来源与账本规模测算逻辑。相比 DeFi 与链上 CeFi 可从公开链上数据直接读取,CeFi 数据获取难度更高:一方面,不同机构对未偿贷款的会计口径并不统一;另一方面,信息披露频率与透明度也存在明显差异,因此整体数据采集和比对难度较大。
注:由私人第三方机构提供的数据,尚未经过 Galaxy 研究院正式核验。

中心化金融与去中心化金融借贷
DeFi 借贷应用未偿贷款的美元计价规模在二季度已连续第三个季度下降,减少 77.9 亿美元,环比下滑 27.61%,至 204.3 亿美元。
将 DeFi 应用与 CeFi 借贷平台合并统计,季度末加密抵押未偿借款合计 434.1 亿美元,环比减少 102.4 亿美元,降幅 19.08%,主要拖累来自链上借款收缩。值得关注的是,这是自 2023 年第三季度以来,CeFi 未偿贷款规模首次重新超过 DeFi 借贷应用。
注:CeFi 账本规模与 DeFi 借款数据之间存在重复计算风险。部分 CeFi 机构可能借助 DeFi 协议在链上融资,再将资金贷给链下客户。例如,一家 CeFi 机构将闲置 BTC 作为抵押,在链上借出 USDC,再把 USDC 贷给链下借款人。这样一笔借款既会计入 DeFi 未偿借款,也可能作为该机构对客户的贷款反映在财务报表中。由于缺乏充分披露与链上身份标识,这类重复统计难以完全剔除。

由于 DeFi 的环比收缩幅度大于 CeFi,DeFi 此前的规模优势在本季度消失。到 2026 年第二季度末,DeFi 借贷应用市场占比回落至 47.05%,环比下降 555 个基点;而在一季度末,这一占比为 52.6%。

第三大板块为抵押债务头寸(CDP)稳定币中的加密抵押部分,本季度环比下降 10.9 亿美元,降幅 7.86%。这一部分同样存在重复统计风险,因为部分 CeFi 机构也可能通过铸造 CDP 稳定币获取资金,再向链下客户放贷。
整体来看,2026 年第二季度加密资产抵押借贷总规模收缩 113.3 亿美元,环比下降 16.78%,至 561.6 亿美元;相较于 2025 年第三季度 786.9 亿美元的阶段高点,累计下滑 40.13%。

2026 年第二季度末的细分市场份额如下:
- DeFi 借贷应用:36.37%(环比下降 544 个基点)
- CeFi 借贷平台:40.93%(环比上升 324 个基点)
- CDP 稳定币的加密抵押部分:22.7%(环比上升 220 个基点)
若将 DeFi 借贷与 CDP 稳定币合并视为链上借贷赛道,其合计市场占比为 59.07%,环比下降 324 个基点。

去中心化金融借贷的更多观察视角
DeFi 借贷应用未偿借款在 2025 年 9 月 19 日创下 471.3 亿美元历史高点后持续回落;截至 2026 年 7 月 21 日,规模为 219.4 亿美元,较高点减少 251.9 亿美元,跌幅 53.45%。

自 2026 年一季度末以来,DeFi 借款的回撤幅度持续加大,但近期已出现一定程度的缓和迹象。

稳定币
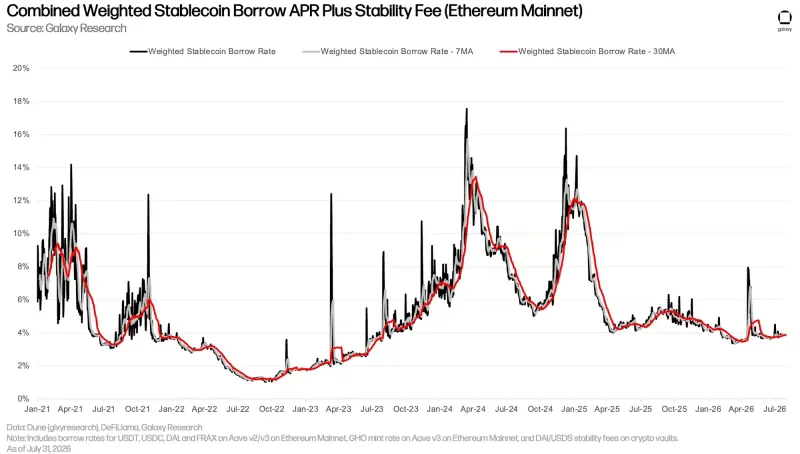
按 7 日移动平均口径统计,3 月 31 日至 6 月 30 日期间,稳定币加权平均借款利率在本季度上行 27 个基点;季度结束后,利率继续升至 3.88%。
该指标综合了借贷协议借款成本与 CDP 稳定币铸造手续费,并按未偿借款规模加权计算。
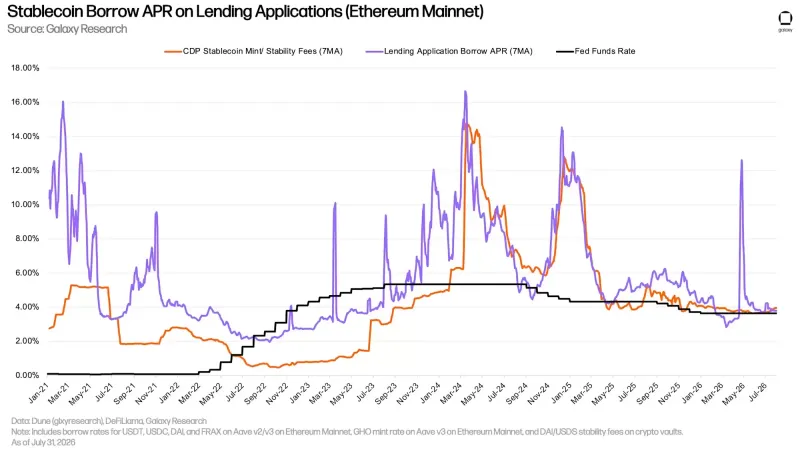
下图进一步拆分了两类成本:一类是通过借贷协议借入稳定币,另一类是以加密资产抵押铸造 CDP 稳定币。两者利率走势整体高度一致,但 CDP 铸造利率波动更小,因为其通常由人工定期调整,不会像市场化借贷利率一样实时变化。过去超过 21 个月时间里,这两类利率均以美国联邦基金利率为底部支撑。
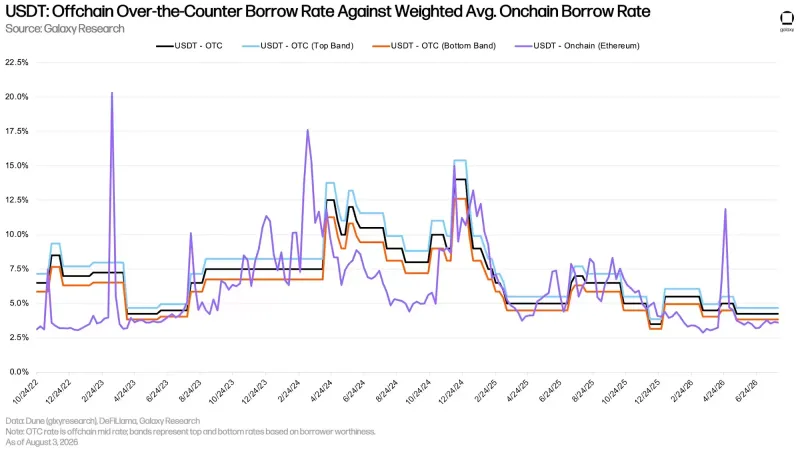
二季度 USDC 场外(OTC)基准利率在 4.25% 至 5% 区间波动;季末维持在 4.25%,并持续到 8 月 3 日。

USDT 场外借贷利率在本季度同样维持于 4.25% 至 5% 区间。
比特币
图表展示了多条公链借贷应用中包装比特币 WBTC 的加权借款利率。链上 WBTC 更多被用作抵押品,实际借贷需求并不强,因此借款成本长期保持较低水平。与稳定币相比,BTC 链上借贷利率更稳定,用户借还频率也较低。二季度链上 BTC 借贷利率波动区间为 0.44% 至 0.5%。

本季度 BTC 链上与链下(场外)借贷利率之间的历史价差仍然存在。场外 BTC 借贷需求主要来自两类场景:其一是做空比特币,其二是将 BTC 作为抵押借入稳定币或法币。做空需求在链上借贷市场并不普遍,因此形成了链上与场外之间的成本差异。
本季度 BTC 场外利率维持在 1% 不变。

ETH 与 stETH
下图展示了各借贷协议、公链中 ETH 与 stETH(Lido 协议质押生成的质押以太坊)的加权借款利率。历史上 ETH 的借贷成本通常高于 stETH,原因在于 ETH 的借贷需求更强。
用户频繁借入 ETH,通常是为了执行循环杠杆策略:以 stETH 作为抵押,借入 ETH,从而放大对以太坊质押收益的敞口。在正常市场条件下,ETH 借贷成本通常围绕以太坊质押 APY 上下约 50 个基点波动。一旦借贷成本高于质押收益,该策略的吸引力就会明显下降,因此借贷 APY 很难在较长时间内持续高于质押收益率。
与 WBTC 类似,stETH 更多用于充当抵押品,因此直接借入 stETH 的成本通常较低。

用户还可以将能够生息的流动性质押代币 LST、流动再质押代币 LRT 作为抵押,以较低甚至为负的净利率借入 ETH。由此形成典型循环策略:反复存入 LST 或 LRT 作为抵押,借出未质押 ETH,再将 ETH 继续质押,获得新的 LST 或 LRT,然后继续借出更多 ETH,进而放大质押收益敞口。该策略能否成立,关键在于 ETH 借贷成本是否低于 LST 或 LRT 所对应的质押年化收益。除少数特殊阶段外,该策略在多数时间均可运行。

ETH 场外借贷利率
与 BTC 类似,链上借入 ETH 的成本普遍低于场外借贷,主要有两个原因:
- 来自卖空交易者的链下借贷需求,在链上市场并不常见;
- 以太坊质押收益率通常构成场外借贷利率的底部,资产供给方通常不愿意以低于质押收益的利率在链下出借 ETH。相对而言,在线上借贷市场中,质押收益率往往更接近 ETH 借出利率的上限。

Aave 借贷账本解析
以下内容基于 Aave V3 核心实例账本进行筛选后分析。Aave V3 当前仍是规模最大的链上借贷市场。本次分析采用了三项筛选规则:
- 最低债务门槛为 100 美元:低于该金额的头寸不纳入汇总统计,以过滤大量低价值仓位,但这也意味着统计结果会更偏向大额贷款。
- 健康因子 HF 上限为 50:快照中健康因子大于 50 的头寸不纳入核心统计,这类超额抵押仓位通常金额较小,风险分析意义有限。在该阈值范围内,债务加权健康因子均值及分位数统计仅纳入 1≤HF≤50 的仓位;HF<1 的头寸不参与健康因子统计,HF=1 的头寸计入统计。
- 债务权益比 D/E:仅统计抵押品价值高于债务、即净资产为正的头寸;净资产为负的仓位不纳入 D/E 分布和债务加权平均 D/E。该规则独立于 100 美元债务门槛,即便某笔贷款债务规模超过 100 美元,只要净资产不为正,同样不进入 D/E 统计。
健康因子越高,头寸越安全;健康因子低于 1 则意味着头寸已触发清算条件。其计算公式为:(抵押品总价值 × 加权平均清算阈值)÷ 总借款金额。
基于 2026-08-07 快照,经过筛选后共有 19073 笔有效未结清贷款。效率模式(e-mode)贷款数量仅占总仓位的 8.91%,但其未偿债务规模与普通贷款几乎各占一半。e-mode 的特点在于借款资产与抵押资产价格高度相关,例如以 ETH 作为抵押借入 WETH。Galaxy 上一次于 4 月 22 日统计时,e-mode 债务占比接近 60:40;本次占比回落,主要源于 e-mode 未偿债务下降。

下表展示了筛选后账本的债务加权风险指标,分为全部头寸、e-mode、普通模式三组。e-mode 借款人的整体杠杆水平明显更高:债务加权贷值比 LTV 约为 90%,债务加权健康因子仅 1.06,债务权益比 D/E 约为 10.7。这意味着只要抵押品价格出现小幅波动,就可能有相当数量头寸进入压力区间。
相比之下,普通模式贷款的安全垫更为充足:债务加权 LTV 约为 49%,健康因子为 1.79,D/E 约为 1.07,更适合用于对冲抵押品与借款资产价格相关性较低的场景,例如以 cbBTC 抵押借出 USDC。
债务加权 D/E 的计算公式为(仅适用于 Ci>Di,即抵押大于债务的仓位):D/E = Σi (Di × (Di ÷ (Ci − Di))) ÷ Σi Di,其中 Di 代表单仓债务,Ci 代表单仓抵押品价值。

接下来观察 Aave V3 核心市场中各类抵押资产的美元价值占比。ETH 系抵押品占据主导位置:WETH 约占 24%,weETH 占 16%,wstETH 占 14%,三者合计占全部可用抵押品的 54.6%;WBTC 占比约 14%。这意味着少数几类资产承载了账本中绝大多数抵押价值,其余则主要由稳定币与其他生息代币构成。

在借款端,WETH 占负债总额略高于 37%,这与 ETH 系抵押循环杠杆策略广泛存在相吻合。稳定币借款规模同样较大:USDT 约占 28%,USDC 约占 22%,两者合计约为总借款规模的一半,其余币种占比较小。
与上次统计相比,WETH 在未偿负债中的占比已从 51.1% 明显下降,这也与前文提到的 e-mode 债务收缩趋势一致。

e-mode 细分视角
从 e-mode 的抵押结构看,资产高度集中在 ETH 质押与再质押类包装凭证上。其中,仅 weETH 就占该类别抵押的 42%;若再加上 rsETH 与 wstETH,三类资产合计占 e-mode 抵押规模的 66.2%。这表明 e-mode 的风险并非分散分布,而是本质上集中暴露于以太坊质押生态基本面。

在借款端,e-mode 债务绝大部分以 WETH 计价,WETH 独占 73% 的 e-mode 债务,完全符合用户使用 ETH 系抵押反复借入 ETH 的典型模式。稳定币仍有一定占比,USDT、USDe、USDC 合计占 e-mode 借款规模的百分之十几。

下表进一步统计了各抵押资产对应的 e-mode 头寸,并给出债务加权风险指标。对于抵押 99% 集中于单一资产的子样本,还计算了隐含循环杠杆次数。这更像是一份反映“哪些资产被高频循环杠杆使用”的结构性榜单,而非单纯的市值排序。流动质押、再质押 ETH 凭证位于前列,债务加权 LTV 较高,D/E 普遍处于高个位数至十几的区间,健康因子仅略高于 1,意味着相关头寸普遍具有较高杠杆特征。
单笔仓位隐含循环次数公式为:N_i = ln((1 − (D/E)_i(1 − Li)) / Li) / ln(Li),其中 Li 为该仓位 LTV。该公式仅用于单一资产抵押占比≥99% 的子样本。输出结果为债务加权平均 N_i,并剔除 L 不在 (0,1)、对数参数非正或结果非有限数值的仓位。该数值仅针对流动质押 ETH、流动再质押 ETH、生息稳定币、Pendle PT 凭证等类别输出。

企业债务策略
Galaxy 研究院目前追踪到 161 亿美元未偿债务,这部分债务被企业用于直接买入或补充数字资产财库策略。受彭博对 Strategy 公司优先股统计能力限制,STRC 流通股份增量的时间序列存在一定时间错位,但债务总规模仍能够反映实际负债水平。
Strategy 于 5 月完成 15 亿美元债务回购后,数字资产财库企业(DAT)的未偿债务在本季度相应减少 15 亿美元。

下表展示了 DAT 发行债务在各季度需要支付的实际利息。需要注意的是,Strategy 的 STRC 分红需经董事会决议,并须从合法可用资金中支付;若分红未支付,则会持续累积,并在向低级别证券分配收益前优先偿付。因此,STRC 分红在时间点和金额分布上并不均匀。

若将 DAT 企业债务纳入统计,全行业加密相关未偿债务在本季度环比下降 15.08%。自 2025 年第三季度创出历史高点后,链上与链下全部渠道的加密相关债务到二季度末回落至 732 亿美元,已连续三个季度下降。
期货市场
包含永续合约在内,期货未平仓合约 OI 在二季度环比下降 3.08%,至 1032 亿美元;进入 7 月后,未平仓规模重新上行,月末约为 1140 亿美元。
需要强调的是,未平仓合约规模并不等同于市场绝对杠杆总量。部分未平仓头寸可能被现货多头对冲,形成 delta 中性敞口,因此仅凭 OI 本身,无法直接判断市场整体杠杆率。
二季度 BTC 期货未平仓合约在 440 亿至 620 亿美元区间波动;季度初为 480.4 亿美元,到 6 月 30 日降至 450.4 亿美元,跌幅 6.24%。二季度结束后,8 月初回升至约 480 亿美元。
ETH 期货未平仓合约在二季度的跌幅明显大于 BTC:期初为 298.4 亿美元,6 月 30 日降至 219.9 亿美元,跌幅 26.31%;季末后又反弹至 257.4 亿美元。
截至二季度末,BTC 与 ETH 的未平仓合约合计为 670.7 亿美元,占整个期货市场的 65%。
结论
从 2025 年 10 月 10 日期货市场明显回落之后的延续表现看,2026 年第二季度进一步印证了加密市场杠杆正处于持续消化阶段。借贷市场体现为阶梯式下行,而非突发式崩跌;连续三个季度的温和收缩,也与 2022 年熊市中单季度断崖式下跌形成了鲜明对比。
企业财库债务与期货未平仓合约也反映出相似特征,即整体处于可控回落而非被动强制去杠杆状态。7 月初的数据还显示,期货未平仓规模与 DeFi 借款规模可能已接近阶段性底部区间。
如果这一趋势继续延续,市场对进一步收缩的承受能力或将强于上一轮周期,从而降低连锁清算和交易对手风险事件同步扩散的概率。不过,就当前阶段而言,去杠杆进程仍在持续推进,市场风险仍需持续关注。