





导读:吴说区块链对 8 家中心化交易所的 2026 年 q2 储备金与交易量进行了交叉验证。结果显示,行业整体储备规模继续收缩,部分平台的数据异常信号较一季度更加突出。在流动性走弱的背景下,这类量化对比有助于识别交易对手风险及潜在刷量迹象。
大约三个月前,我们曾基于链上数据,对几家中心化交易所(CEX)的交易量与未平仓头寸(OI)做过一次分析。方法分为两部分:其一是交易量维度的 Vol/PoR,其二是未平仓头寸维度的 OI/PoR。彼时结论相对抽象,因此有必要用新一季数据做一次复核。
2026 年 Q1 数据之后,外界或许会认为,单次快照不足以说明问题;也有人会说,若激励活动结束、费率恢复常态,相关指标自然会回落。那么,Q2 实际发生了什么?一次后续分析即可给出更清晰的答案。
本文主要关注三件事:
- 使用 Q2 数据重新计算 Vol/PoR;
- 使用 Q2 数据重新计算 OI/PoR;
- 对比 Q1 与 Q2,观察哪些平台的比率正在收敛,哪些平台的比率进一步恶化。
一、Hyperliquid 仍是比较基准
本文沿用此前公式:
Vol/Reserve = 30 天总交易量 ÷ 30 ÷ 核心储备资产(BTC + ETH + USDT + USDC)
OI/PoR = 总持仓量 ÷ 核心储备资产
Hyperliquid 继续被用作基准,原因在于其数据伪造成本相对更高。此前文章已解释过相关逻辑,这里不再展开。
从本季度表现看,Hyperliquid 呈现出逆势增长特征。
其 TVL 从 48.8 亿美元升至 61.1 亿美元,增长 25%;30 天衍生品交易量从 2068 亿美元升至 2377 亿美元,增长 15%。由于资本流入速度快于交易量增长,其基准比率由 1.44 倍降至 1.30 倍。按 15% 容差区间计算,Q2 阈值为 1.49 倍,Q1 阈值则为 1.66 倍。
考虑到更低阈值可能会使部分交易所更容易被标记为异常,本文在评估时同步进行了敏感性测试,即同时参考 Q2 的 1.49 倍阈值与 Q1 的 1.66 倍阈值。
二、先看分母:行业储备整体收缩
比率的分母是储备。以下数据均来自各家交易所官方 PoR 页面,采用 2026 年 6 月快照,并以 BTC 63,001 美元、ETH 1,769 美元的标准价格进行折算。
可以先看三点现象:
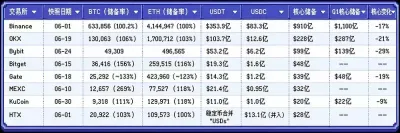
第一,储备规模普遍下滑。Binance 下降 17%,OKX 下降 21%,Bybit 下降 29%。背后主要有两股力量:一是 BTC 回落至 63,000 美元区间后,PoR 中以加密资产计价的储备,其美元估值自然下降;二是真实的资本外流。整体方向比较明确,行业流动性正在退潮。
第二,Bitget 的超额储备明显收缩。Q1 时,其 BTC 储备率为 237%,给市场传递出较强的安全垫信号;到 Q2,这一数字降至 156%。这意味着平台自有 BTC 中有相当一部分已从储备池中撤出。由于这些资产属于平台自有资金,本身未必构成严重问题,但会直接影响本文使用的比率结果。
第三,MEXC 的超额储备几乎没有变化。其 BTC 储备率为 269%,与 Q1 的 270% 基本一致。不过,一个值得关注的细节是,MEXC 用户在平台上实际持有的 BTC 仅为 4,699 枚。对于一家声称月交易量接近 4000 亿美元的交易所而言,用户 BTC 存量不足 5000 枚,这一结构本身就比较特殊。当然,也有人会认为,MEXC 本就以山寨币交易见长,这可以作为一种解释。
数据周期:2026 年 6 月 6 日至 7 月 6 日(30 天);来源:各交易所官方储备证明页面、CoinGlass、CoinGecko、DefiLlama。
需要说明的是,本文仅抽样 8 家交易所,不代表整个市场,研究结果不可避免存在误差。
三、Vol/PoR:重新审视交易量维度
30 天交易量采用 CoinGecko 的每日序列进行计算,并按每日 BTC 价格折算。有关数据源变更的说明,放在局限性部分。本文以 1.30 倍为基准,对应阈值为 1.49 倍。
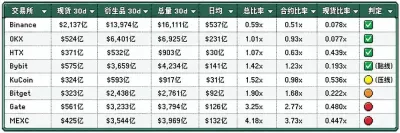
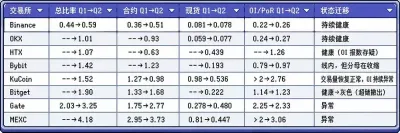
Binance 依然处于无需过多解释的位置。其总比率为 0.59 倍,即每 1 美元储备仅对应 0.59 美元的日均交易量;衍生品比率为 0.51 倍,仍不到基准的一半。总比率虽然高于 Q1 的 0.44 倍,但主要原因是分母收缩了 17%,并非分子异常增长。其现货比率为 0.078 倍,与 Q1 的 0.081 倍基本一致。大量沉淀资金依然停留在平台上,存款保持为存款,长期余额继续承担结算功能,这更接近成熟交易所的常见特征。
OKX 的数据也较为稳健。其衍生品比率为 0.93 倍,总比率为 1.01 倍,大致意味着每 1 美元储备对应约 1 美元日均交易量。其交叉验证差异同样为 0%,在 8 家交易所中属于最稳定的数据集之一。其储备下降 21%,交易量也同步收缩,分子与分母同向回落,因此整体比率保持平稳。
HTX 的表现看起来比预期更健康。其比率为 1.07 倍,低于阈值。需要留意的是,其自报交易量比交叉验证数据高出约 50%。不过,如果将数据向下修正,HTX 的结果只会显得更健康,因此本文在交易量维度上的判断不变。HTX 更值得关注的问题并非交易量,而是 OI,下一节会进一步展开。
Bybit 目前仍处于警戒线以内。其比率为 1.42 倍,与阈值非常接近。本季度其储备收缩 29%,是样本中降幅最大的交易所之一;但作为分子的交易量并未出现异常变化。换言之,推动比率上行的核心原因是分母缩小。Bybit 眼下是较典型的“分母风险”案例:在交易量维度上暂时仍可过关,但若储备继续流出、交易量却没有同步下降,下一季度就可能跨过阈值。
KuCoin 是否已经重回安全区,是本文最受关注的数据之一。其月度现货交易量从 Q1 的 650 亿美元降至 324 亿美元,降幅达到 50%;现货比率从 0.98 倍降至 0.536 倍。衍生品比率则从 1.27 倍降至 0.98 倍,已经低于链上基准。其总比率为 1.52 倍,仅高于阈值 0.03,意味着异常交易量已接近归零。Q1 时,我们曾将其异常现货量与交易激励联系起来;如今,随着激励减弱,数据同步下行,这在一定程度上回溯验证了此前判断。
Bitget 则从健康区滑入灰色地带,但其情况需要拆开看。其衍生品比率从 Q1 的 1.33 倍升至 1.68 倍,总比率达到 1.90 倍,表面上看确有恶化迹象。不过,Bitget 的 BTC 储备率同时从 237% 降至 156%,说明平台从分母中撤出了大量自有资金。也就是说,比率变差既可能源于交易量上升,也可能源于储备下降,而 Bitget 至少有一半恶化来自后者。交叉验证数据显示,其报告交易量可能高出约 30%;若按下调后的口径重新计算,其衍生品比率大约会回落至 1.2 倍附近,仍处于相对正常区间。

以 CLI 为先的表单构建器,采用 BYOK 理念。通过JSON Schema 生成美观的 HTML 表单,使用您自己的 SMTP 服务器处理提交,存储响应...
Gate 的变化更值得警惕。其 Q1 总比率为 2.03 倍,Q2 则升至 3.25 倍;衍生品比率从 1.75 倍跳升至 2.77 倍。与此同时,其储备收缩 19%,交易量却几乎没有同步下降,这一组合让异常信号更加突出。
MEXC 的情况同样明显。Q1 时,我们将其 2.95 倍的衍生品比率部分归因于交易激励和零手续费活动;到 Q2,其衍生品比率进一步升至 3.73 倍,接近链上基准的 3 倍。值得注意的是,其现货比率反而从 0.81 倍降至 0.447 倍,这意味着现货激励似乎确实已有所退场,但重心更像是转向了衍生品。由此看,问题未必只是短期活动,更像是业务模式本身。对于一家用户合计仅存入 4699 枚 BTC 的交易所而言,月衍生品交易量达到 3544 亿美元,意味着用户每存入 1 枚 BTC,就对应约 7500 万美元的月度衍生品成交额。
四、OI/PoR:重新评估未平仓头寸
交易量衡量的是流量,OI 衡量的则是未平仓头寸规模。每一份未平仓合约都需要真实资本作为保证金支持。由于 CoinGlass 尚未发布完整 Q2 报告,而季度又刚刚结束,因此本节采用 2026 年 7 月 4 日的实时快照。这一方法与 Q1 使用季度平均值的方式并不完全一致。
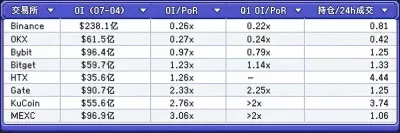
本文使用的基准为:Hyperliquid 的 OI/TVL 为 1.16 倍(70.9 亿美元 ÷ 61.1 亿美元)。
MEXC 的 OI 已经追平 Bybit,分别为 96.9 亿美元与 96.4 亿美元。换言之,一家储备 32 亿美元的交易所,其未平仓头寸几乎与一家储备 99 亿美元的平台相当。MEXC 的 OI/PoR 比率达到 3.06 倍,是 8 家样本中最高的。Q1 时我们曾提到,交易量几乎可以低成本伪造,但 OI 很难凭空创造。到了 Q2,这一现象仍然没有缓解。
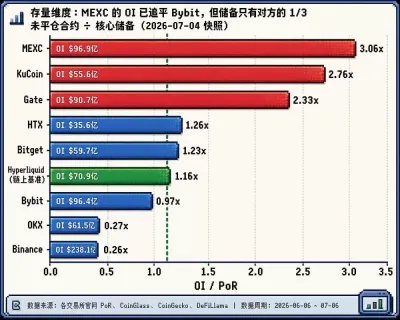
Gate 的 OI/PoR 比率为 2.33 倍,高于 Q1 的 2.25 倍,说明其并未收敛,反而继续恶化。其 OI 达到 90.7 亿美元,而核心储备仅有 39 亿美元。Q1 时我们曾提示,在极端市场条件下,Gate 的清算系统可能面临压力;这一判断在本季度并未被削弱。
KuCoin 与 HTX 则呈现出另一类相似结构:OI 与交易量之比异常偏高。KuCoin 为 3.74,HTX 为 4.44,意味着需要 3 至 4 个完整交易日的交易量,才能将所有未平仓头寸完成一次换手。作为对比,Binance 为 0.81,Hyperliquid 为 2.35,后者部分与链上挂单激励有关。当未平仓头寸远高于交易流量时,常见解释通常只有两种:一是存在大量“僵尸头寸”,二是 OI 报告被做了“美化”。与此同时,KuCoin 的 OI/PoR 比率依旧维持在 2.76 倍。流量可以迅速回落,但未平仓头寸往往更难掩饰。
五、环比比较
接下来,将两个季度的数据放在一起观察。
可疑交易量的环比变化(指超出阈值的部分)如下:
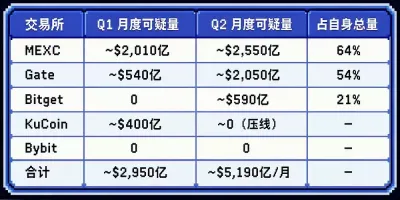
有人可能会认为,可疑交易量总额从 2950 亿美元升至 5190 亿美元,只是因为阈值下调所产生的统计效果。但从结果看,并不只是如此。即便沿用 Q1 的 1.66 倍旧阈值,MEXC 的可疑交易量仍大约在 2400 亿美元,Gate 约为 1800 亿美元。更核心的原因在于,熊市中作为分母的储备持续下降,而作为分子的报告交易量并未同步回落,甚至还有小幅增长。资本在退潮,报表数据却没有等比例收缩,差距由此被放大。
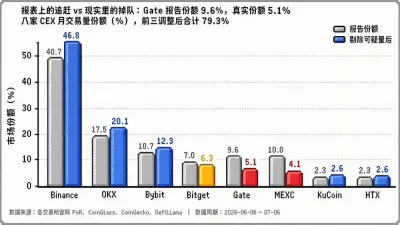
三个时期的市场份额对比如下:
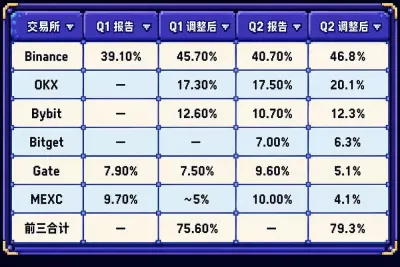
前三家交易所合计的真实市场份额从 75.6% 升至 79.3%。在熊市环境中,流动性集中往往更加明显。资金退潮时,资本通常会更倾向于流向那些相对不易出现问题的平台。
六、RWA 插曲:美股热度上升,数据是否同步升温
本季度,代币化美股与 RWA 交易在加密交易所中的存在感有所提升。MEXC 首页轮播不再集中展示新 meme 币,而是出现了 SK 海力士、铠侠和三星等标的;Bybit 则推出 TradFi 板块,将黄金、原油和纳斯达克放在显著位置;Gate 的导航中,“股票”也被放到了较高曝光位。与此同时,Binance 对 bStock 的推广也在持续。那么,RWA 股票相关交易数据是否真的出现了明显增长?
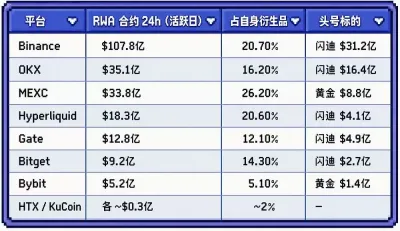
可以归纳为三点:
第一,RWA 交易的确已经达到一定规模。在活跃交易日,样本交易所的 RWA 衍生品日交易量达到 223 亿美元。其中,存储芯片相关股票是主要驱动力,SanDisk 贡献约 64 亿美元,SK 海力士约 40 亿美元,两者合计占 RWA 总交易量接近一半。全球散户正通过加密永续合约市场,加杠杆交易 DRAM 超级周期。
第二,数据里存在一个值得注意的巧合。本文采用的基准 Hyperliquid,有 20.6% 的交易量来自 RWA,这与 Binance 的 20.7% 几乎一致。这表明,不同交易所对相同标的资产的交易配置占比可能相近。在极端敏感性测试下,即使剔除 MEXC 全部 26.2% 的 RWA 交易量,其衍生品比率也只是从 3.73 倍降至 2.75 倍;若同时剔除 Hyperliquid 的 20.6% RWA 交易量,阈值也会下降至 1.19 倍,MEXC 仍约为门槛的 2.3 倍。Gate 的情况相似:即便剔除其 12.1% 的 RWA 占比,相关比率依旧接近阈值的两倍。
第三,分母依旧不大。股票永续合约以 USDT 作为保证金,因此在公式中,这类产品的处理方式相对一致。至于现货市场,代币化股票全市场日交易量仅 3.3 亿美元,用户持仓规模更小,尚不足以扭曲核心储备方法。
免责声明:本报告基于各交易所官方储备证明页面、CoinGlass、CoinGecko 和 DefiLlama 的公开数据,不构成投资建议。OI 数据采用 2026 年 7 月 4 日实时快照,而非季度均值;交易量数据由交易所自行报告,并由 CoinGecko 汇总。本文仅抽样 8 家交易所,不代表整个市场,结论难免存在误差。加密资产市场波动较大,相关数据分析仅适用于信息参考,不能替代独立判断与风险识别。






