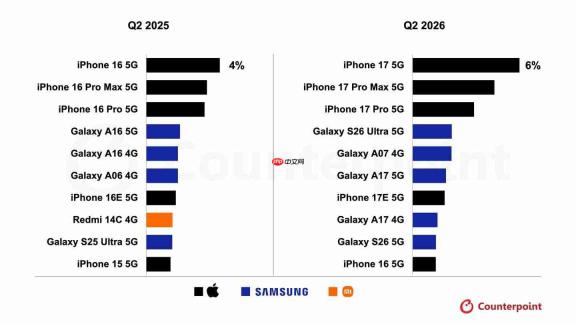
8月26日,市场研究机构counterpoint research正式发布《2026年第二季度全球智能手机畅销机型报告》。数据显示,iphone 17以6%的全球出货量占比强势登顶当季销量冠军;iphone 17 pro max与iphone 17 pro分列第二、第三位,苹果包揽榜单前三。
图源 Counterpoint 下同
TOP10热销机型中,苹果与三星各占五席,呈现“双雄并立”格局。前十机型合计贡献全球智能手机总销量的26%,创历年二季度历史新高,较去年同期上升2个百分点。
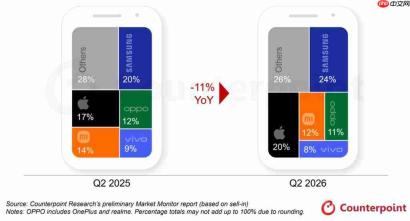
在整体市场承压背景下,本季度全球智能手机出货量同比下降11%。受内存芯片供应持续紧张影响,厂商普遍收缩产品矩阵,将产能与营销资源聚焦于核心主力机型,进一步加剧头部效应。苹果逆势上扬,手机总出货量同比增长5%。其中,iPhone 17系列在印度、日本及中东非洲地区销量显著攀升,在韩国市场销量更接近翻倍增长。
报告指出,基础版iPhone 17迎来关键性升级,影像、性能与能效表现大幅逼近Pro系列,有效弥合体验鸿沟,成为拉动销量的核心驱动力。叠加以旧换新补贴、灵活分期方案及多维度促销策略,高端机型购买门槛明显降低;而行业整体价格上行趋势,也加速用户向旗舰产品迁移,持续强化苹果的结构性优势。
安卓阵营中,Galaxy S26 Ultra成为本季度表现最亮眼的安卓旗舰,更是首款在二季度登顶安卓阵营销量榜首的超高端机型,排名相较前代跃升5位。得益于发布时间延后,S26系列更多销量集中释放于二季度;其搭载的隐私屏技术与深度集成AI功能构成差异化竞争力,S26 Ultra销量占据该系列整体销量逾50%。此外,三星Galaxy A系列中端机型热度不减,上榜机型均承诺提供六年及以上系统更新支持,精准契合当前用户换机周期不断延长的消费趋势。
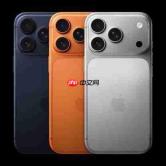
图源官网 iPhone 17
编辑点评:本份榜单清晰映射出当前手机市场“马太效应”持续强化的现实。存储供应链瓶颈倒逼厂商精简产品线,资源加速向头部机型聚拢。iPhone基础款通过体验补强打开大众市场通路,三星则依托旗舰创新力+中端长周期服务双轮驱动,共同收割市场收缩期的最大红利。
非主力机型生存空间持续收窄,“高端化”与“长期系统维护能力”正逐步演变为品牌竞争的新基准线。尽管大盘萎缩,但高端需求韧性十足。未来,企业的高端产品定义能力、系统生态运营深度以及对上游供应链的议价掌控力,将成为决定市场份额走向的关键变量。