





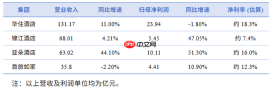
2026年上半年,锦江、华住、首旅如家、亚朵四大酒店集团悉数发布半年报。四家合计实现营收约298亿元,归母净利润约为44亿元。
表面看,利润表光鲜亮丽:锦江净利润达5.45亿元,同比上涨47%;亚朵净利润为10.11亿元,增幅51%;首旅如家净利润4.41亿元,增长11%。
但翻至经营数据页,画风陡变。锦江境内有限服务型酒店RevPAR仅微增0.46%,首旅如家RevPAR增幅更收窄至0.1%。华住中国入住率为79.8%,同比下降1.2个百分点——这已是连续第八个季度下滑。
利润在涨,核心运营指标却近乎停滞。细究半年报可知,利润增长并非源于客房业务回暖,而是成本管控强化、财务费用降低、加盟规模扩大及零售板块发力共同作用的结果。
当RevPAR勉强爬升、入住率持续承压、成熟门店经营压力加剧,酒店集团正依赖“省下来的钱”与“转出去的轻资产”,对冲基本面的疲态。这些钱从何而来?又能撑多久?
一、靠压缩换来的盈利,
难托起整个行业周期
拆解锦江利润表,答案一目了然:营收同比增长4.21%,而财务费用同比下降16.36%,经营活动现金流则大增57.95%。首旅如家亦同步压降营业成本与财务支出,通过新材料、新工艺优化日常运营开支。
这不是个别企业的选择,而是全行业的集体转向。旅游酒店业资深经济师赵焕焱指出,在整体经营承压背景下,“控成本”已成为增收节支的关键抓手,行业已普遍步入以降本增效为主线的深度调整阶段。
但问题在于,“省”出来的利润空间终有上限。财务费用下降,主要受益于前期高息债务逐步置换,属于阶段性财务红利;而运营成本一旦压至临界点,再进一步削减,势必影响服务质量与员工稳定性。
更需警惕的是存量门店的表现。锦江境内开业超18个月的酒店RevPAR为143.37元,同比下降1.92%;华住中国同口径成熟酒店RevPAR为233元,下滑3%;首旅如家成熟店RevPAR亦呈下降趋势。
存量资产质量正在弱化。整体RevPAR之所以还能微增,实则靠新开门店拉高均值。新店定价更高、产品更新、动线更优,暂时稳住了数据。但老店的生意,一年比一年艰难。
暑期市场数据进一步印证这一趋势。国金证券研报显示:暑假首周全国中档酒店RevPAR同比下跌7.8%;7月第二周全国酒店平均入住率仅为62.3%,同比下降3个百分点。
二、加盟占比已达93%,
品牌方与加盟商的账,算得并不一致
加盟扩张,是利润增长的另一重要引擎。
华住上半年管理加盟及特许经营收入达65.92亿元,占总营收比重达50.3%,已连续两个季度成为第一大收入来源。截至6月底,华住旗下93%的客房由管理加盟及特许经营模式运营。首旅如家加盟比例同样突破93%。
轻资产转型逻辑清晰:品牌方不再承担租金、装修和人力等重资产投入,转而输出品牌力、管理系统与会员流量。华住二季度经营利润率同比提升3.3个百分点至31.1%,管理层明确表示,该提升主要源自加盟业务占比上升。
但账本的另一面,加盟商未必买账。
据国泰海通研报测算,华住集团单店加盟综合抽成率约为13%,高于携程平台8%–10%的佣金水平。在RevPAR下行、租金与人工成本居高不下的双重挤压下,加盟商实际到手利润被持续压缩。
一个常被引用的数据对比是:华住自营门店日均房价比加盟门店高出86元,入住率高出3.2个百分点,单房收入高出81元。同一品牌之下,自营店卖得更贵、住得更满。
华住并非未察觉此矛盾。CEO金辉在业绩电话会上表示,随着汉庭全系产品完成迭代升级,新版门店RevPAR已实现显著跃升。二季度,华住中国中高端品牌在营及筹建酒店数量同比增长13.4%,意图借产品力打开价格天花板。
但对于那些两三年前响应扩张号召、已完成装修投入的老加盟商而言,“升级”意味着新一轮资本支出。老店入住率在跌,固定成本未减,总部的规模红利与加盟商的存量收益之间,正显现出结构性张力。

三、亚朵的零售叙事,
难以被简单复刻
四家集团中,亚朵的盈利结构最具辨识度。
上半年,亚朵零售收入达26.46亿元,同比增长59.5%,占总营收比重高达41%。同期加盟酒店业务收入为32.93亿元,二者差距缩至约6.5亿元;进入二季度,差距进一步收窄至仅约1.5亿元。
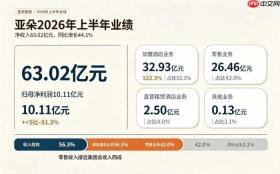
这意味着,亚朵每赚10元,超4元来自枕头、被子、香薰等生活美学产品的销售,而非客房本身。其零售业务毛利总额甚至已反超酒店运营板块。
亚朵走的是“住宿引流—零售变现—会员沉淀”的闭环路径:客人在酒店体验过一款枕头,扫码即购带回家。该模式成立的前提,是住宿体验本身足够扎实,才能激发“想带走”的冲动。
但这条路,并非谁都能复制。
锦江、华住、首旅如家的品牌调性与客群基础,决定了其在零售端难以构建类似亚朵的高溢价能力。华住主打规模化与标准化,首旅如家聚焦经济型与中端市场,零售延展空间天然受限。
即便对亚朵自身而言,零售高增长也伴生新挑战。据公开报道及业内反馈,亚朵零售业务与加盟商的核心分歧在于:零售收入的主要受益者是亚朵集团,加盟商虽提供线下体验场景,却未在零售利润分配中获得实质性回报。
加盟商承担全部重资产投入与刚性运营成本,品牌方则近乎零成本地调用其门店完成零售转化。
更关键的是,零售利润分成比例从未对外披露,加盟商在零售增长中的真实获益,始终缺乏可验证依据。
行业上行期,RevPAR增长尚可掩盖权责利不对等;一旦进入下行通道,单店收入承压,品牌方零售越赚钱,加盟商相对落差就越刺眼。品牌方与加盟商的账本,从来不在同一页纸上。
四、控成本、扩加盟、拓零售,
三条路径皆有其边界
2026年上半年这份成绩单,清晰勾勒出酒店行业增长动能切换的轨迹:从依赖提价转向精控成本,从倚重直营转向深耕加盟,从聚焦客房收入转向拓展非房收入。
三条路都在推进,但每一条都存在不可忽视的边界。
成本控制的边界在于:当财务费用与运营成本压降至合理区间后,继续“抠”空间极为有限;加盟扩张的边界在于:当加盟渗透率逼近95%,品牌方的增长必须转向提升加盟商单店盈利能力,而非一味拓店;
零售业务的边界在于:它高度依赖品牌势能与用户认同,不是所有酒店集团都具备同等转化能力。
真正决定拐点的,仍是供需关系的再平衡。国金证券研报指出,供给端自2025年下半年起已出现客房增速放缓的拐点,2026年前5个月新增供给增速已低于上年同期;住宿和餐饮业固定资产投资增速于6月降至-13%。投资收缩虽有传导时滞,但方向已然明确。
待供给增速回落、供需关系逐步修复,房价与入住率才有望迎来共振回升。在此之前,“控成本、扩加盟、做零售”,更多是穿越周期的缓冲策略,而非可持续增长的根本解法。
44亿元利润背后,映照的是酒店业最本真的现实:靠省出来的钱,终究不如靠经营赚来的钱来得踏实。


