





2025 年 8 月至 9 月,加密财库(Digital Asset Treasuries,DAT)迅速成为华尔街推动加密资产主流化的重要载体。这样的变化让不少业内人士感到意外,因为在此前的主流预期中,交易所交易基金(ETF)原本更可能继续占据核心位置,而不是被 DAT 逐步分流。
那么,市场为何会出现这一转向?几年前,Strategy 率先建立了比特币 DAT 模式,但彼时外界尚不清楚,这一路径是否能够复制到其他加密资产上。本文将围绕 DAT 的定义、市场格局、溢价逻辑与潜在风险展开梳理。
DAT 的定义
加密财库(DAT)通常指在资产负债表上直接持有比特币、以太坊、Solana 等加密资产的公司。对投资者而言,购买这类公司的股票,等于以股权形式间接获得对应的加密资产敞口。
与受美国证券交易委员会(SEC)监管的现货比特币或现货以太坊 ETF 不同,ETF 的核心特征是被动持仓,基金份额通常与底层资产保持 1:1 对应;而 DAT 本质上是经营性公司,能够结合杠杆、融资工具和企业战略主动管理持仓。因此,ETF 提供的是相对标准化、合规化的资产敞口,而 DAT 则在带来更高灵活性的同时,也引入了企业经营层面的额外风险,其收益和亏损都可能偏离标的资产本身的波动。
早在“加密财库”这一概念被广泛使用之前,Strategy 就已经为比特币搭建了最早的 DAT 雏形。在迈克尔・塞勒的主导下,该公司逐步淡化原有企业软件业务,转而大规模配置比特币。截至 2025 年 9 月 15 日,Strategy 以 465 亿美元累计买入超过 63.2 万枚比特币,平均买入价格为 73,527 美元。目前,其持有量已占比特币 2100 万枚总供应量的 3% 以上。
在融资层面,Strategy 先后采用了多种方式扩大比特币储备,包括可转换优先票据、票面利率 6.125% 的优先担保票据,以及后续影响更大的按市价发行股票(ATM)计划。由于其股票 MSTR 长期以显著高于账面价值的价格交易,公司得以通过发行新股募集资金,并继续买入更多比特币,从而提升每股对应的比特币持有量。从机制上看,这相当于股东资金为 Strategy 的比特币策略提供了额外杠杆。
这一模式也因此引发持续争议。批评者认为,DAT 本质上是在“把 1 美元的资产以 2 美元卖出”。如果某家 DAT 的股价对应其市值净资产(mNAV)为两倍,那么投资者实际上是在为资产负债表中 1 美元的加密资产支付 2 美元股票价格。在这部分观点看来,这样的溢价既难以长期维持,也缺乏足够合理性。
不过,Strategy 迄今的市场表现并未验证这种判断。除 2022 年 3 月至 2024 年 1 月熊市阶段曾短暂出现折价外,MSTR 长期维持明显的 mNAV 溢价。更关键的是,塞勒持续利用这一溢价,通过高于账面价值的增发方式获取资金,再进一步增持比特币。结果是,自 2020 年 8 月首次购入比特币以来,MSTR 不仅让股东的比特币敞口实现复利式扩张,其整体表现也明显跑赢了单纯买入并持有比特币的路径。
DAT 的市场格局
Strategy 首次买入比特币五年后,市场上的 DAT 数量已经增长至数百只。新的财库型载体开始围绕以太坊、SOL、HYPE、ADA、ENA、BNB、XRP、TRON、DOGE、SUI、AVAX 等多类加密资产建立仓位。
从当前趋势看,资金正在向头部资产集中,尤其是 ETH 与 SOL。多家资金实力较强的 DAT 正在围绕这两类资产展开布局。如下图所示,聚焦 ETH 的 DAT 合计持有以太坊总供应量的 3.74%,而 Solana 系 DAT 合计持有 SOL 总供应量的 2.31%。
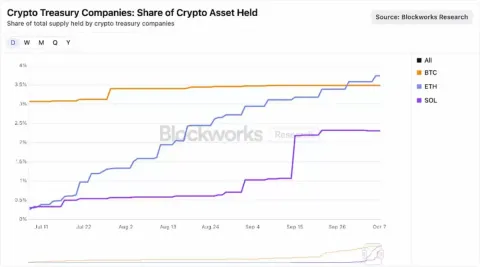
数据来源:Blockworks,截至 2025 年 8 月 25 日
从行业逻辑来看,尽管部分 DAT 的成立可能带有阶段性投机色彩,但最终跑出的头部平台,确有机会成为比现货 ETF 更高效的加密资产承载工具。原因在于,企业架构赋予 DAT 更强的资本运作能力,包括杠杆使用、企业融资和战略资源调配,这些都不是 ETF 的标准能力边界。只要其 mNAV 溢价能够维持,这种优势就可能继续存在。
DAT 的 mNAV 溢价为何会被市场接受?
作为加密资产敞口较大的资产管理机构,方舟投资(ARK Invest)已开始关注这一新兴板块,近期也投资了领先的以太坊 DAT——Bitmine Immersion。虽然市场对 DAT 仍保持审慎观察,但部分项目获得 mNAV 溢价,背后并非完全没有依据,主要可从以下几个角度理解。
收入与质押收益
智能合约公链,尤其是以太坊,能够通过质押机制产生原生收益,用以奖励参与网络安全维护的验证者。在加密资产语境中,这部分收益常被视为接近协议层面的“无风险利率”,因为其来源于链上机制本身,而非传统交易对手信用。
相比之下,美国现货 ETF 目前并不能将底层资产大规模用于质押。即便后续监管态度出现变化,以太坊网络本身的设计也决定了 ETF 很难对全部持仓进行高比例质押,可能连 50% 都难以实现。原因在于,以太坊存在验证者进出速率限制,每个周期可加入或退出的验证者数量有限。这一限制直接关系到网络安全,能够避免恶意行为者在短时间内大规模启停验证节点,从而冲击共识和状态稳定性。因此,ETH 的质押与解除质押流程最长可能持续两周。理论上,ETF 可以借助流动性质押协议绕开部分限制,但在合规、流动性和中心化风险约束下,现实中很难做到大规模部署。
而 DAT 的组织结构往往更轻,操作空间也更大。很多典型 DAT 由小型团队运行,但管理资产规模并不小。以 Bitmine Immersion 为例,如果其市值达到 100 亿美元,且持有的 ETH 全部完成质押,那么每年可形成约 3 亿美元自由现金流。这类现金流可以继续用于并购、增持代币、参与链上机会,或进行分红安排。
囤积速度与每股资产增长
DAT 获得账面价值溢价的另一个关键原因,是其囤积资产的速度,以及由此带来的每股加密资产增长率。某些 DAT 每股所对应的加密资产增速,可能快于标的代币价格本身的涨幅,进而通过更大的持仓规模叠加质押收益,推动营收能力继续提升。
以 Bitmine 为例。7 月 13 日,该公司在约 5600 万股完全稀释股份基础上,持有 163,142 枚 ETH;按照当时 ETH 价格 2914 美元计算,每股对应约 0.0029 枚 ETH,价值 8.45 美元。仅 31 天后,据估算,Bitmine 的 ETH 持仓增长至 115 万枚,完全稀释股份扩大至 1.73 亿股;按当时 ETH 价格 4700 美元计算,每股对应约 0.0066 枚 ETH,价值 32.43 美元。
也就是说,在一个月时间里,ETH 价格上涨约 60%,而 Bitmine 的每股 ETH 持有量增长达到 130%。这意味着,Bitmine 通过“按市价发行股票(ATM)+ 增值收购”的方式,创造出的单位股东价值增量,超过了单纯持有 ETH 本身。

通过 Helius API 与 Solana 区块链交互,创建/管理钱包,查询 SOL 与代币余额,发送交易,使用 Jupiter 进行代币交换,监控地址。适用于所有 Solana 区块链操作、加密钱包管理、代币转账、DeFi 交换及投资组合跟踪。
当然,这一逻辑成立的前提,是 mNAV 溢价持续存在,且 ATM 增发仍具备增值效应。一旦溢价明显收窄,甚至转为折价,DAT 的扩张路径就会受限,届时只能转向其他资本市场工具,例如出售部分代币回购股票。
若以沙普利值分解法分析 Bitmine(股票代码 BMNR)的股价表现,可以将其归因于三项变量:ETH 价格本身、每股 ETH 持有量增长,以及 mNAV 溢价或折价变化。根据截至 8 月 25 日的数据,每股 ETH 持有量的提升,是推动 BMNR 股价和股东回报的最主要因素。
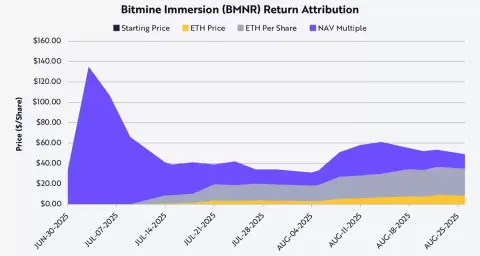
数据来源:方舟投资,截至 2025 年 8 月 25 日;注:基于沙普利平均价值,仅使用公开数据
流动性与低成本融资能力
流动性,是 DAT 能否维持溢价的重要基础。无论是按市价发行股票(ATM),还是发行可转换债券,都建立在股票具备足够交易流动性的前提上。ATM 需要稳定且充足的成交量,以便公司在不显著压低股价的情况下持续融资;可转换债券同样依赖流动性,因为投资者买入的并非单纯债券,而是“债券 + 转股期权”的组合,而这部分期权价值高度依赖股票未来能否顺畅交易和对冲。
规模同样不可忽视。债券市场通常更偏好大型企业,投资银行和机构贷款人会根据二级市场需求来判断发行可行性,而这又与公司市值和股票流动性密切相关。现实中,多数银团贷款和机构可转债,往往更愿意向市值在 10 亿至 20 亿美元以上的公司开放。若低于这一门槛,融资成本往往显著抬升,可选择的工具也会收缩到定制化信贷或更高风险的融资结构。Strategy 能够连续完成规模达数十亿美元的可转换债券发行,一个重要原因就是其股票具备足够流动性,且公司当时市值已达到数百亿美元级别。
优先股融资也遵循类似逻辑。Strategy 所使用的结构性股权融资方案,不仅依赖较强的资产负债表,也需要二级市场具备承接和退出能力,机构投资者才愿意参与。对于缺乏流动性的 DAT 而言,这类融资渠道通常难以打开。
归根结底,流动性能够显著压低融资成本。若一家公司股票流动性不足,投资者通常会要求更高回报来补偿风险,结果就是股权发行折价更高、债券票息更高,或契约条款更苛刻。反过来说,具备流动性的 DAT 可以更低成本地筹集资金,用于继续囤积比特币、以太坊等资产,进而强化自身溢价逻辑,形成资本运作上的正反馈。
战略选择权
不少投资者习惯将加密资产,尤其是 L1 代币,与股票、商品或外汇进行类比,但这类资产在结构属性上的差异其实远大于相似点。DAT 恰恰放大了这种差异,也说明 ETF 在承载 L1 资产时未必总是最高效的工具。DAT 的企业属性,使其拥有“账面价值溢价所对应的战略选择权”。规模较大的 DAT 可以在市场低迷阶段折价收购代币,也可以并购那些以低于 mNAV 交易的同行。
以 Bitmine Immersion 为例,若其市值达到 100 亿美元,只需额外发行 2% 至 3% 的股票,就可能完成一笔价值 2 亿美元、且具备折价优势的以太坊 DAT 收购,从而形成增值并购。除并购外,像 Solana、以太坊这样的生态本身还提供了多种链上机会。由于这些网络承载了数千亿美元规模的流动性与应用,资金体量足够大的 DAT 理论上可以通过维护链上安全、提供流动性等方式创造收入。某些协议甚至可能推出激励措施,以吸引资本实力更强的参与者进入生态。
另一个被市场关注的方向,是传统市场利率与链上利率之间的利差,这一差值有时可超过 500 个基点。在较低利率环境下,DAT 可以在传统金融体系中以相对较低成本借入美元,再将资金部署到链上借贷池中,以获取更高收益。当前,sUSDS、sUSDe、SyrupUSDC 等稳定币池的年化收益率约为 7%,较美国国债收益率高出约 300 个基点,这意味着 DAT 除了依赖代币价格上涨外,也可能获得额外收入来源。不过,这类机会同样伴随流动性、协议和市场风险,不能简单等同于确定性收益。
风险管控
尽管 DAT 为投资者提供了不同于 ETF 的加密资产参与路径,但其风险也更复杂,相关不确定性不容忽视。
第一,DAT 对市场溢价高度敏感。
尤其是依赖“每股加密资产持续增长”叙事的 DAT,其运转基础往往是股价高于 mNAV。一旦溢价收窄,依靠增发实现增值扩张的能力就会明显减弱,甚至消失。届时,公司可能不得不放缓收购节奏,或出售部分代币用于回购股票。
第二,流动性既是优势,也是风险放大器。
充足流动性有助于 DAT 获得更低成本的融资,但在市场下行阶段,也可能加速负反馈形成。如果进入持续性熊市,DAT 可能面临股价大幅回落、融资成本上升,甚至在压力下被迫处置代币的局面。
第三,监管不确定性依然存在。
与 ETF 相比,DAT 在会计确认、信息披露和业务边界上仍处于更复杂的监管环境中。部分监管要求原本更适用于基金,而不是经营性公司。未来一旦监管收紧,可能直接影响 DAT 的融资工具使用、资本市场路径和战略执行空间。
第四,治理与运营风险可能被低估。
目前不少 DAT 由相对精简的团队管理规模巨大的资产库。如果内部控制不足、风险管理薄弱,或激励机制出现偏差,就可能迅速侵蚀公司价值。更极端的情况下,部分 DAT 甚至可能演变成“披着财库外衣的激进链上对冲基金”,通过追逐高收益、叠加杠杆或不透明配置累积风险,最终带来严重损失。
总结
DAT 的兴起,正在为市场提供一种不同于现货 ETF 的加密资产承载方式。从 Strategy 早期看似激进的比特币配置,到如今在以太坊、Solana 等主流 L1 生态中快速扩散,DAT 已逐步演变为不可忽视的市场现象。尽管外界常用“将 1 美元资产卖成 2 美元”来概括这一模式,但其背后并非单一的溢价故事,而是企业资本结构、融资能力和战略执行力的综合体现。
相较于被动持有底层资产的 ETF,DAT 的潜在优势主要体现在几个方面:它可以推动每股 ETH 或 SOL 等资产价值以快于标的涨幅的速度增长;可以借助流动性与规模优势,在资本结构各层面获取更低成本资金;还可以通过并购、代币购买与链上参与扩展收入来源。
换句话说,DAT 并不是简单复制 ETF 的另一种包装形式,而是一类更具主动性的资本市场工具。它能够在一定条件下放大加密资产敞口、获取协议层收益,并提升资本配置效率。对部分资产而言,DAT 或许不只是现货 ETF 的替代选项,也可能成为连接传统金融与加密资产市场的重要长期载体。当然,其模式能否持续,仍取决于流动性、溢价水平、治理能力与监管环境等多重因素。


