






解读财报时,最容易造成误判的,往往不是数字本身,而是只盯着净利润这一项指标。
Bithumb 在 2026 年上半年录得净亏损 1086.91 亿韩元,约合 7644 万美元。单看这一结果,容易让人认为其盈利能力已经明显转弱,但如果进一步拆解利润表,会发现实际情况并没有这么简单。
从财报结构来看,Bithumb 的交易所主业仍然维持盈利,真正拉低整体利润表现的,主要是加密资产处分损失、加密资产估值损失,以及诉讼准备金的增加。
换句话说,要读懂这份半年报,至少需要分开看四个层面:交易所业务本身赚了多少,公司自有加密资产亏了多少,监管与诉讼相关风险提列了多少,以及客户资金流动对资产负债表带来了怎样的变化。
主业仍有盈利,净亏损主要来自营业外项目
2026 年上半年,Bithumb 实现营业收入 1687.7 亿韩元,约合 1.19 亿美元,同比下降 48.7%;营业利润为 149.3 亿韩元,约合 1050 万美元,同比下降 83.4%。
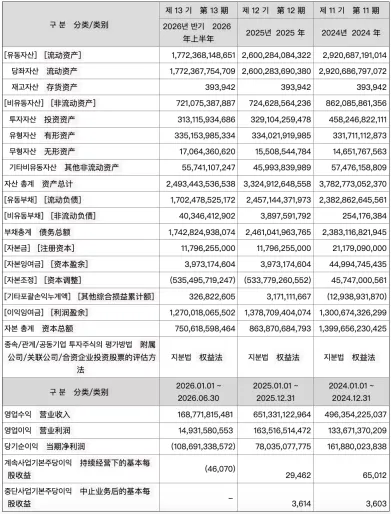
真正将公司拖入亏损区间的,是营业外费用。报告期内,Bithumb 的营业外费用达到 1550.5 亿韩元,约合 1.09 亿美元,最终录得 1086.9 亿韩元净亏损,约合 7644 万美元。作为对比,2025 年同期其净利润为 550.4 亿韩元,约合 3871 万美元。
第一项主要压力:自有加密资产处分与估值损失
上半年,Bithumb 认列加密资产处分收益 119.9 亿韩元,约合 843 万美元;同时认列加密资产处分损失 733.6 亿韩元,约合 5159 万美元。两项相抵后,加密资产处分净损失约为 613.7 亿韩元,约合 4316 万美元。
财报指出,这些加密资产处分主要与用户活动奖励、区块链网络手续费等业务用途相关。值得注意的是,2025 年同期对应的处分损失仅约 418 万美元,而 2026 年上半年已升至约 5159 万美元,超过上年同期的 12 倍。
其中一个受到关注的事件是 2 月 6 日发生的比特币误发事故。Bithumb 此后披露,该事件涉及向 695 名用户错误发放比特币,后续追回比例超过 99%。不过,公司并未在半年报中单独披露这起事件最终造成的财务影响。
除处分损失外,Bithumb 还认列了加密资产估值损失 71.9 亿韩元,约合 505 万美元。若将处分净损失与估值损失合并计算,加密资产相关净损失约为 685.5 亿韩元,约合 4821 万美元。
第二项主要压力:诉讼准备金增加
截至 2025 年末,Bithumb 的诉讼准备金为 26.8 亿韩元,约合 188 万美元;到 2026 年 6 月底,这一数字升至 395.5 亿韩元,约合 2781 万美元,半年增加 368.7 亿韩元,约合 2593 万美元。
这一增量与韩国金融委员会在 3 月对 Bithumb 作出的约 368 亿韩元罚款决定金额接近。监管部门认定,Bithumb 在虚拟资产服务商反洗钱义务、客户身份核验以及交易限制等方面存在违规。
如果将约 685.5 亿韩元的加密资产相关净损失,与约 368.7 亿韩元的诉讼准备金增量放在一起,两者合计约 1054.2 亿韩元,约合 7414 万美元,已经非常接近公司 1086.9 亿韩元的半年净亏损。
当然,这种比较更适合帮助理解利润来源,不能直接视为完整的利润表勾稽关系,因为税项、利息收入以及其他营业外项目,同样会对最终净利润产生影响。
大幅削减补贴后,收入仍接近腰斩
Bithumb 上半年营业收入约为 1.19 亿美元,同比下滑 48.7%。
从收入结构来看,市场热度回落对其主营业务形成了直接压力。Bithumb 的收入几乎全部来自交易手续费:上半年手续费收入为 1687.63 亿韩元,占营业收入的 99.995%,在财报中四舍五入后基本等于 100%。
2025 年同期,其他交易所相关收入仍有约 1060 万美元,而到 2026 年上半年,该项收入已降至不足 6000 美元。
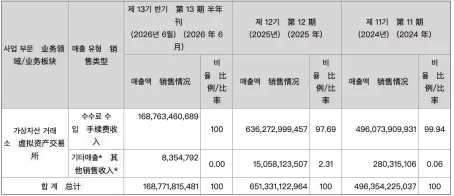
财报将这部分收入解释为借贷服务手续费、行情数据查找费等,但并未进一步说明其显著下降的具体原因,因此无法据此作出更多推断。
同期,营业成本与销售管理费用合计下降 35.6%,但成本端的收缩速度仍然慢于收入端的下滑速度。
结果是,Bithumb 的营业利润率从 2025 年同期的 27.4% 降至 2026 年上半年的 8.8%。
其中最明显的变化来自营销支出。Bithumb 的销售促销费用从 2025 年同期的 1170.7 亿韩元,约合 8233 万美元,降至 348.9 亿韩元,约合 2454 万美元,降幅约 70%。这意味着公司明显收缩了通过奖励与补贴获取用户的力度。
但几项相对刚性的成本并未同步大幅下降。支付手续费仍为 462.6 亿韩元,约合 3253 万美元,同比仅下降约 2%;薪资费用为 309.1 亿韩元,约合 2174 万美元,同比下降约 6.5%。
这组数据反映出一个关键问题:交易所可以较快削减活动奖励和补贴,但支付、技术、合规以及人员等成本,通常难以按同样幅度同步压缩。
在市场成交量下滑时,这种高度依赖手续费的收入结构,会快速反映到收入端。减少营销投入有助于缓冲利润压力,但并不能从根本上改变收入来源过度集中的问题。
总资产半年减少 5.84 亿美元,变化主要来自客户资金与资产配置调整
截至 2026 年 6 月底,Bithumb 总资产由年初的 3.32 万亿韩元,约合 23.37 亿美元,降至 2.49 万亿韩元,约合 17.52 亿美元,半年减少 8314.69 亿韩元,约合 5.843 亿美元。
表面上看,这一资产降幅甚至大于净亏损本身,但交易所资产负债表不能完全按照普通公司口径理解,因为其中相当一部分资产和负债与客户存款有关。
与 2025 年末相比,Bithumb 账上的会员韩元存款由 2.04 万亿韩元,约合 14.30 亿美元,降至 1.32 万亿韩元,约合 9.273 亿美元,减少 7155.81 亿韩元,约合 5.029 亿美元,约占同期总资产降幅的 86%。
与此同时,现金及约当现金减少 7734.28 亿韩元,约合 5.435 亿美元,但公司同时增加了 800 亿韩元,约合 5622 万美元的短期金融商品配置。
因此,总资产下降中相当大的一部分,反映的是客户韩元存款下降,以及公司在现金与短期金融商品之间进行的资金配置调整。
另一个容易引发误读的点,是 Bithumb 自有加密资产与客户托管加密资产之间的区别。
截至 2026 年 6 月底,Bithumb 账上的自有加密资产约为 1940.99 亿韩元,约合 1.364 亿美元;而客户托管加密资产约为 12.05 万亿韩元,约合 84.68 亿美元。
客户托管加密资产的市场价值由年初的 17.90 万亿韩元,约合 125.81 亿美元,降至 12.05 万亿韩元,约合 84.68 亿美元,降幅约 32.7%。不过,托管资产市值下滑并不能直接等同于客户大规模撤资。同期,Bithumb 托管的 BTC、ETH 和 XRP 数量均有所增加;以 BTC 为例,财报期末单价下降约 30.5%。这说明托管资产市值缩水,至少有一部分是由币价回落所致,不能仅凭总市值变化判断客户资金流向。
总结
整体来看,这份财报释放出的信号比单一净亏损数字更复杂。Bithumb 的交易所主业仍然保持盈利,但收入明显下滑,而加密资产相关损失和监管成本则放大了最终亏损。
后续更值得持续关注的,不只是净利润何时回到正值区间,还包括交易手续费收入能否恢复、虚拟资产相关损益能否收窄,以及监管事项未来还会带来多大后续成本。
以上内容仅基于公开财报信息整理,不构成任何投资建议。虚拟资产市场波动较大,相关平台经营数据也会随市场环境变化而调整,解读时仍需结合完整财务报表综合判断。








