Hyperliquid持仓规模创历史新高,营收却连跌四季:让利机制下的资金流向引发市场深度质疑
近期,hyperliquid 交易平台的持仓规模屡创历史新高,用户活跃度与交易量持续攀升。然而,一个令人费解的现象随之浮现:在交易热度不减的背景下,平台的营收却连续四个季度下滑,形成了强烈的反差。分析指出,平台长期依赖高额补贴与激励机制吸引用户,导致大量收入被让利机制吞噬,盈利能力正面临严峻考验。
尽管市场关注度居高不下,但资金持续外流与商业模式的可持续性已成为投资者广泛质疑的焦点。Hyperliquid 能否成功实现盈利转型,正成为行业关注的焦点。
持仓激增与收入缩水:背离的数据走势
Hyperliquid 的合约持仓量已创下历史新高,但平台能够留存的实际交易手续费收入却在不断缩水。数据显示,7 月 13 日,交易者在平台上持有的杠杆仓位总规模(未平仓量)攀升至 110 亿美元上方,创下该平台在 2026 年的最高纪录。
在过去 30 天内,Hyperliquid 永续合约的总交易量接近 1780 亿美元。如今,若将所有中心化交易平台纳入统计,Hyperliquid 承接了全球约 9% 的永续合约未平仓头寸,而这一占比在 5 月末时还不足 7%。
与持仓数据形成鲜明对比的是平台收入的反向走势。根据 DeFiLlama 的数据,Hyperliquid 协议总收入在 2025 年第三季度触及约 3.57 亿美元的峰值,此后便逐季回落,先后降至 2.95 亿美元、2.17 亿美元,至 2026 年第二季度收入约为 2.02 亿美元。在交易笔数持续走高的背景下,平台收入较峰值已下跌 43%。
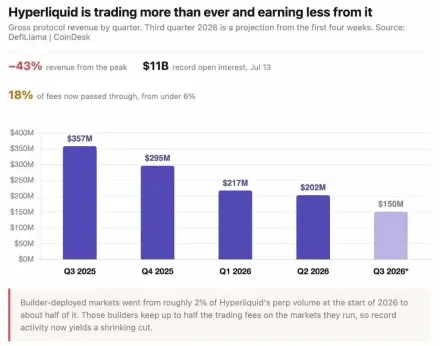
Hyperliquid 的平台收入连续四个季度下滑
HIP-3 提案:让利机制如何吞噬利润?
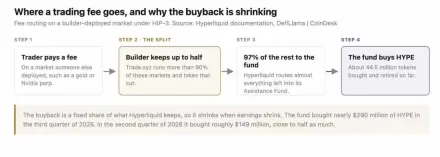
Hyperliquid 改进提案 HIP-3 为这一现象提供了关键解释。自 2025 年 10 月起,任何质押 50 万枚 HYPE(按当前价格约合 2800 万美元)的用户,即可在 Hyperliquid 的订单簿上部署属于自己的永续合约市场,并有权拿走最多一半的交易手续费。
这一机制迅速改变了平台生态。2026 年初,由外部开发者部署的市场仅占 Hyperliquid 永续合约交易量的 2%,而如今这一占比已接近 50%。
收入数据直观体现了分成带来的影响。Hyperliquid 直接返还给开发者、做市商以及平台流动性金库的手续费部分,在 2025 年第二季度仅占总收入的 6%;一年之后,该比例已飙升至 18%。
以第二季度为例,由 Phantom 等前端路由产生的开发者手续费收入约 1600 万美元,而这部分金额又全部作为成本支出,一分不差地流向外部,属于典型的过账流水,并未转化为平台利润。
RWA 赛道爆发:增长背后的单一依赖风险
交易者源源不断涌入的主要驱动力,来自第三方市场上线的新品种:现实资产(RWA)永续合约。原油、黄金、英伟达、特斯拉、纳指 100 跟踪产品,以及 SpaceX 等未上市企业的合约,本月未平仓规模创下 36 亿美元新高,已超越比特币,成为平台体量最大的交易市场。
7 月 13 日至 7 月 19 日,代币化股票与大宗商品合约的交易量达到 250 亿美元,占当周总交易量的 52%,首次超过加密货币永续合约。这类合约以稳定币结算、无到期日,即便在纽交所休市的周末也可以交易。对于想要在周日凌晨 2 点交易英伟达杠杆合约的用户而言,市面上几乎别无选择。
然而,这一轮增长高度依赖单一主体。Trade.xyz 占据了 HIP-3 机制下超过 90% 的未平仓量。这意味着 Hyperliquid 各项亮眼纪录,高度取决于这一部署方的预言机选型、保证金参数设置以及风控能力。

上周一,该模式潜藏的风险已经暴露:韩国盘前一个流动性稀薄的交易平台发生一笔大额成交,直接造成 Trade.xyz 的 SK 海力士合约暴跌 19%,触发大量爆仓。事后该机构同意对受损用户进行赔付,但这一事件无疑为平台的稳定性敲响了警钟。
代币销毁放缓与生态单薄:HYPE 的价值困境
Hyperliquid 会将约 97% 的交易手续费注入援助基金,该基金在公开市场回购并销毁 HYPE 代币,迄今为止已从总供给中销毁约 4450 万枚 HYPE。回购金额和平台收益直接挂钩,收益下滑,回购规模也随之收缩。
数据显示,2025 年第三季度,该基金回购了价值接近 2.9 亿美元的 HYPE;而 2026 年第二季度回购规模约 1.49 亿美元,几乎腰斩。
CoinDesk 数据显示,上周五 HYPE 报价接近 55 美元,单周下跌 5%。对比 6 月 16 日约 77 美元的历史高点,跌幅约 28%。按年化约 7.85 亿美元收益测算,该代币对应流通市值市盈率约 16 倍,完全稀释后市盈率约 70 倍,估值压力不小。
此外,过去一个月内,Multicoin Capital、Bitwise 等机构持有者已将大额 HYPE 代币转入交易平台,引发市场对于抛压的担忧。
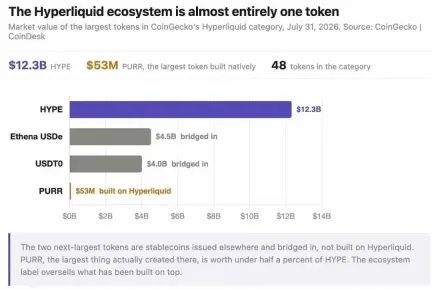
从生态结构来看,Hyperliquid 的实际生态十分单薄。CoinGecko 跟踪的 48 个 Hyperliquid 生态代币中,几乎全部市值都集中在 HYPE 身上。排名第二、第三位分别是 Ethena 的 USDe(约 45 亿美元)与 USDT0(约 40 亿美元),二者均为外部发行、跨链接入的稳定币。平台原生发行体量最大的代币是 PURR,市值仅 5300 万美元,还不到 HYPE 市值的 0.5%。市场对 HYPE 的估值,主要源自 Hyperliquid 交易平台本身的商业模型,而非丰富的原生应用生态。
监管压力与竞争加剧:前景充满不确定性
代币供给与监管层正同时施压。8 月 6 日,近 1000 万枚 HYPE 向核心贡献者解锁,按现价约合 5.5 亿美元;后续解锁会按月持续,直至 2027 年,而 HYPE 流通总量仅 2.22 亿枚,解锁压力巨大。
截至 7 月 17 日当周,HYPE 现货 ETF 出现成立以来首次单周资金净流出,规模约 700 万美元,终结了连续 9 周的资金流入。监管方面,新加坡金管局 MAS 在 6 月末将该平台列入投资者风险警示名单,英国此前也已经发出风险提示;CME、ICE 的高管也已敦促美国 CFTC,对其大宗商品永续合约业务开展审查。
竞争也从意想不到的地方出现。券商 Robinhood 推出 Robinhood Chain 仅一个月,meme 币赛道的去中心化交易平台日清算量已经突破 6 亿美元,部分统计口径下,其每日投机交易活跃度已超过 Hyperliquid。
当然,以上种种并不代表这家平台已经走向失败。ARK 研究数据显示,截至 7 月 31 日,Hyperliquid 与 Pump.fun 合计占据加密应用总营收的 67%。Grayscale 也曾将 Hyperliquid 类比为亚马逊 AWS:外部开发者在平台之上搭建产品,平台从全部交易当中抽取分成。
但这个类比恰恰点出了现存问题。2026 年第三季度前四周,Hyperliquid 总收入约 4500 万美元,如果该节奏延续,本季度总收入将接近 1.5 亿美元,实现连续第四个季度的收入下滑;而支撑 HYPE 代币的买盘力量,也会随之进一步减弱。投资者需密切关注其盈利模式转型及监管动态。