





“胖协议”理论曾认为,协议层应当承载并沉淀更多价值。但从当前市场演变来看,这一逻辑正在被重新审视。价值创造正在加速从代币层转向股权层,传统代币经济模型因过度依赖通胀激励和投机交易,正面临失效压力。相较之下,具备真实收益分配权、公司治理参与权和长期价值支撑的股权结构,正在获得更多资本关注。
这一变化意味着,加密行业正从以代币价格叙事为核心,逐步转向以真实业务与现金流能力为基础的价值体系,项目估值逻辑也随之重构。
过去十五年,市场押注加密基础设施最直接的方式,就是买入代币。
这种金融承诺在 2016 年被系统化表达为“胖协议”理论:应用层会趋于商品化,协议层将负责价值捕获,而代币则被视为协议中的价值份额。换言之,只要网络增长,持币者就有机会同步受益。
但这套交易逻辑正在失去成立基础。
6 月本应是协议价值兑现的窗口期
6 月,链上代币化股票交易规模达到创纪录的 38.6 亿美元,环比增长 145%。
核心催化事件来自 SpaceX。6 月 12 日,SpaceX 在纳斯达克上市并完成 75 亿美元融资,同日,代币化 SpaceX 股票在 Solana 上线。仅代币化 SPCX 单一标的,当月交易额就达到 11.9 亿美元,约占全部代币化股票交易量的 31%。其中,Solana 承载了约 96% 的相关交易量。到 6 月 23 日,代币化资产在 Solana 日现货交易中的占比首次超过 meme 代币;活跃地址重新测试年内高位,链上吞吐接近历史纪录。
然而,SOL 价格同期约为 77 美元,过去一年跌幅约一半,较历史峰值低 73%,并在 6 月中旬触及自 2023 年 12 月以来的最低水平。
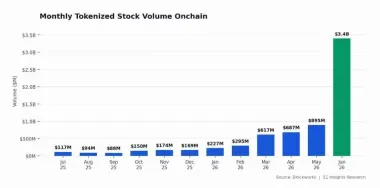
图:Solana 价格走势图。来源:Google
也就是说,在加密行业增长最快的细分赛道中,使用最活跃的网络之一,并未获得与其链上繁荣相匹配的定价。
主流解释通常归因于宏观环境,例如熊市、ETF 资金流出或市场情绪低迷。但另一种更值得重视的视角是:真正断裂的不是情绪,而是价值连接本身。价值创造并没有停留在代币层,而是转向了搭建基础设施的公司股权层,而这些公司本身往往没有代币。
- Stripe 于 2025 年 2 月以 11 亿美元收购 Bridge
- Mastercard 于 3 月签署协议,最高以 18 亿美元收购 BVNK(Coinbase 此前曾接近以约 20 亿美元收购,但交易在 11 月破裂)
- Kraken 于 2025 年 12 月同意收购 Backed Finance(xStocks 的发行方),为其 2026 年 IPO 做准备
- Securitize 正在纽交所上市其普通股,并在上市首日于 Solana 上进行代币化
这些关键价值事件,没有一项发生在代币层,全部发生在股权层。
核心原因:股权对应可执行的现金流权利
原因并不复杂,本质上是法律和金融结构问题:股权对应的是对现金流的可执行权利,而大多数代币并不具备这一属性。
当 38.6 亿美元的代币化股票在 Solana 上交易时,网络每笔交易仅获得几分之一美分的手续费,因为极低费用本身就是其产品特征。真正形成收入的环节——包括铸造与赎回价差、托管费、做市利润——主要进入发行方、经纪商和交易平台的收入报表。代币获得了流量和叙事,公司则获得了收入和估值支撑。
以太坊案例:1538 美元对 81.6 万美元
7 月 1 日,Robinhood 推出了自己的链——一条基于 Arbitrum 技术栈构建的以太坊 Layer 2,为超过 120 个国家的客户提供代币化股票服务。上线一周内,该链的日交易量达到 5.68 亿美元。随后,ARK Invest 的 Lorenzo Valente 给出一份收入拆解:该链上线以来约 81.6 万美元总收入中,Robinhood 保留约 89%,Arbitrum 获取 10%,而以太坊仅获得 1,538 美元结算收入。
也就是说,整个系统底层安全与结算层,仅分得约 0.15% 的收入。

通过 Helius API 与 Solana 区块链交互,创建/管理钱包,查询 SOL 与代币余额,发送交易,使用 Jupiter 进行代币交换,监控地址。适用于所有 Solana 区块链操作、加密钱包管理、代币转账、DeFi 交换及投资组合跟踪。
“胖协议”理论认为基础层应捕获主要价值,但在这一案例中,基础层实际获得的只有 1,538 美元。
相反,真正承接 Robinhood 链商业成果的金融工具,是纳斯达克上市股票 HOOD。Robinhood 链本身没有代币,而市场似乎也并不因此感到缺失。
互联网历史早已出现过类似范式。TCP/IP、HTTP、SMTP 创造了巨量价值,却几乎没有直接捕获价值;真正获利的是建立其上的公司,如 Google、Amazon、Netflix、Airbnb。1990 年代末,电信运营商铺设了超过 8000 万英里光纤,试图占据互联网增长红利。当时,George Gilder 曾预言在一个万亿美元市场中“不会有输家”。但短短一年后,他所看好的两家运营商便相继破产。最终,超过 5000 亿美元蒸发,216 家电信公司倒闭,而到 2005 年,85% 的光纤仍是暗光纤。后来,正是这些廉价、过剩的基础设施,才让 YouTube 等上层应用成为可能。基础设施创造价值,但价值捕获发生在其上层公司。加密 Layer 1,如今正在重演这套逻辑。
更深层问题:代币融资存在结构性缺陷
过去十年,大量代币项目如果放到传统资本市场,原本很难完成融资,因为它们缺乏收入、缺乏对未来收入的可执行权利,也缺乏清晰可信的实现路径。
在股权市场,这类公司通常不会轻易获得持续支持。但在加密市场中,代币机制提供了另一条路径:它允许早期投资者在项目尚未创造实际价值时,就通过流动性退出。
Binance Research 在 2024 年曾记录这一现象:代币上线时平均仅有 13% 的供应量流通,约 1550 亿美元锁定供应计划在 2024 至 2030 年间持续进入市场。风投机构以私募价格买入,在一年悬崖期后进入缺乏充分监管的二级市场卖出,而不必像股权投资那样等待 7 至 10 年。最终承接抛压的,往往是散户投资者。就连风投圈内部也承认这一点:Dragonfly 的 Haseeb Qureshi 曾将这些项目的价格发现描述为发生在“被操纵、妄想、或两者兼有”的私人市场中。
问题最尖锐之处在于,这一切并不一定涉及欺诈。结构本身是披露过的、合法的,但它会激励参与者更关注退出,而非建设。
Celestia 与 Polkadot:基本面改善,价格仍创低点
Celestia(TIA)以上线时 8% 的年通胀率进入市场,并在 2024 年 2 月触及接近 20.85 美元的高点。随后在 2024 年 10 月 30 日,一次悬崖解锁释放了 1.76 亿枚代币,几乎使流通供应翻倍;早期支持者在场外出售,买方则通过永续合约对冲,另有约 4.09 亿枚代币将持续解锁至 2027 年初。该代币目前价格低于 0.40 美元,较高点跌幅约 98%。而这些排放本应对应的实际网络使用,在最近一个 24 小时时段内,全网费用仅为 89 美元。不是 8900 万美元,而是 89 美元;与此同时,其市值仍接近 3.7 亿美元。
Celestia 并非孤例。Polkadot 在 2021 年曾位列前五大加密资产,估值超过 500 亿美元,市场叙事始终围绕“下一阶段升级”。但在 6 月 28 日,DOT 创下 0.7993 美元的历史新低,距离项目上线已过去六年。DOT 目前价格低于 0.90 美元,较峰值跌约 98%,甚至低于 2020 年上线价格。值得注意的是,这发生在项目已完成多项持有人期待中的改进之后:包括 3 月将供应硬上限设为 21 亿 DOT、发行量削减超过一半、同月获得纳斯达克上市现货 ETF,以及继续保持较高开发者活跃度。也就是说,基本面在改善,价格却仍在走低,因为价格从一开始就未必与基本面建立了稳固绑定。
Solana 则是最有代表性的反面样本,也正因如此,6 月的数据才更具说明性。SOL 拥有真实的费用捕获、真实的质押机制和行业内最强使用深度之一,但价格依然与链上表现脱钩。如果最强势的代币都无法把创纪录的使用量转化为价格支撑,那么更弱的代币所面临的问题只会更严峻。
价值层与可投资层之间,出现明显错位
这也带来了一个越来越清晰的不对称现实:
普通公众投资者能够直接买到的,多数是并不真正捕获价值的那一层;而真正捕获价值的部分,往往存在于 Stripe、Mastercard、Kraken 等收购的私人公司中,在上市前就已完成价值沉淀,公众很难参与。
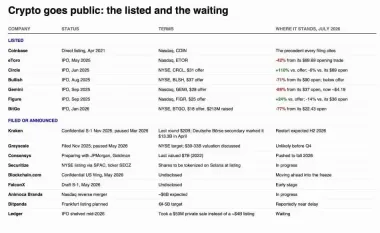
理论上,IPO 可以提供进入通道。2025 年,加密公司通过 IPO 共筹集 34 亿美元,2026 年的上市储备也在形成。但公开市场很快也会进行再定价:Gemini 较开盘价下跌 89%,BitGo 下跌 77%,Bullish 下跌 71%。相比之下,那些拥有持续收入、且收入与真实使用量挂钩的公司表现更稳:Circle 仍交易在约高于发行价 110% 的水平,Figure 约高于发行价 24%。这意味着,股权本身并非“魔法包装”,其核心优势在于它代表了对现金流的法律债权;只要现金流真实存在,这类债权即使在低迷周期中也更具韧性。
熊市的本质,是一次价值审计
从这个角度看,本轮熊市真正完成的,是一场系统性审计。每一轮下跌,都是一次对“资产究竟代表什么”的重新定价。市场正在把“对真实业务与现金流的权利主张”,与“对注意力和叙事的权利主张”区分开来,而且这种重估并不局限于某一种资产类别。即便是与交易量高度相关的交易所股票,也在承受同样严厉的审视。
过去十年的加密资本形成机制,正在被市场重新标价,而最终更能站稳的,通常是那些对真实现金流拥有明确法律权利的标的。
可能存在的反驳与变量
当然,这一结论并非没有争议。代币也可以被设计为可编程的权利载体,相关权利结构并非不能重写。费用开关、回购机制、收入分配安排,都有可能重新建立“使用量—价格”之间的联系。Solana 的 Alpenglow 升级,以及未来更明确的监管框架,也可能在一定程度上改善这种脱节。
此外,Dragonfly 的 Haseeb Qureshi 也指出,13% 的上线流通比例在上一个周期并不新鲜,因此结构问题本身并非刚刚出现;真正变化的,可能只是边际买家不再像过去那样源源不断进入。还有一种解释是,这只是更高 Beta 的表现。代币化 RWA 年初至今上涨了 40%,而更广泛的加密市场同期下跌约 20%,因此当前分化也可能在未来宏观环境改善时收敛。但本文所强调的判断是:这种分歧更多是契约层面的,而非纯粹周期层面的。
“胖协议”理论曾主张,价值最终会汇聚在协议层,代币则是其中的权益凭证。而本轮周期更清楚展示的是:价值正在汇聚到那些拥有法律债权的主体手中,而这些法律债权,从来不在大多数代币里,它们更常见于股权结构之中。





