





日本金融巨头 SBI Holdings 正在以更系统化的方式扩展其数字资产版图。通过约 2.89 亿美元收购 Bitbank、控股 Coinhako、投资 Gauntlet 与 Circle,并推进稳定币、代币化资产与链上结算等业务,SBI 正逐步搭建覆盖交易、发行、托管、分发与结算的完整生态。依托约 8000 万存量客户以及银行、证券等牌照资源,SBI 试图将传统金融体系中的信任与合规能力迁移至加密资产市场。
近期,SBI 在数字资产领域动作明显加快。三周内,公司先后以 467 亿日元(约 2.89 亿美元)收购日本持牌交易所 Bitbank,领投机构加密平台 EDX Markets 的 7600 万美元 C 轮融资,并通过美国子公司独家投资 DeFi 风险分析公司 Gauntlet 1.25 亿美元。7 月 13 日,SBI 又宣布与 Solana 基金会展开战略合作,计划共同推动日本本土链上金融市场建设。
过去,SBI 在加密行业更多扮演合资方、参股方或收购方角色,较少直接担任创投项目的领投机构。结合这一轮交易与合作的时间点、业务方向及市场反馈来看,SBI 的布局已从单点投资转向更明确的基础设施整合路径。
三周内连续出手,布局节奏明显加快
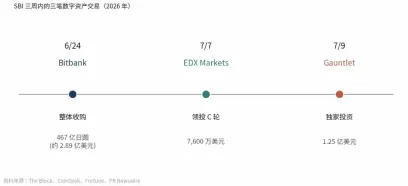
6 月 24 日,SBI 宣布通过全资子公司 SBICAH 收购 Bitbank 全部股份,交易对价为 467 亿日元,分两阶段推进,预计将在日本公平交易委员会审查通过后于 10 月前后完成交割。SBI 表示,按 4 月底数据合并计算,SBI VC Trade 与 Bitbank 的客户加密资产规模合计约 1.1 万亿日元(约 68 亿美元),加密账户总数约 292 万户,托管资产规模将超过 bitFlyer 和 Coincheck,升至日本第一。
7 月 7 日,机构专用加密交易平台 EDX Markets 宣布完成 7600 万美元 C 轮融资,由 SBI 领投。EDX 于 2023 年上线,股东包括 Citadel Securities、Fidelity Digital Assets、嘉信理财、Virtu、红杉和 Paradigm。公司表示,本轮融资将主要用于扩展交易、清算与结算能力,并推进亚太市场扩张。
7 月 9 日,据 Fortune 报道,DeFi 资产管理与风险分析公司 Gauntlet 完成 1.25 亿美元融资,并已于今年 6 月交割。该轮融资由 SBI 通过美国子公司独家投资,没有其他参与方。这也是 Gauntlet 自 2018 年成立以来规模最大的一轮融资。相比之下,该公司在 2022 年曾由 Ribbit Capital 领投,以 10 亿美元估值完成约 2400 万美元 B 轮融资。
这三笔交易虽然分别对应收购、领投和独家投资,但共同点十分明确:SBI 在每一笔交易中都不是简单的财务投资者,而是核心出资方与关键推动者。
SBI 的加密布局并非临时起意
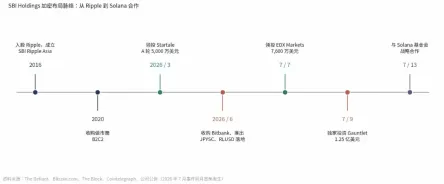
SBI 集团成立于 1999 年,最初为软银旗下投资机构,2006 年完全独立。目前集团在东京证券交易所上市,市值逾百亿美元,也是全球较早布局加密产业的传统金融机构之一。2016 年,SBI 入股 Ripple,并成立合资公司 SBI Ripple Asia;此后又陆续持有 Morpho、Circle 等公司的股份。
不过,在过往多数案例中,SBI 更常以战略合作方、合资方或并购方身份出现,而不是创投轮的领投人。以做市商 B2C2 为例,SBI 于 2020 年 7 月先投资 3000 万美元取得少数股权,同年 12 月再收购其九成股权,将其纳入子公司体系。
这种策略在今年出现了更明显的变化。3 月,Startale 集团完成 6300 万美元 A 轮融资,其中 SBI 领投 5000 万美元。三个月后,Startale 又与 SBI 共同推出日元稳定币 JPYSC。随后,EDX 与 Gauntlet 的投资模式,也延续了这一“领投后深度绑定”的路径。
三笔交易分别补强零售、机构与链上能力
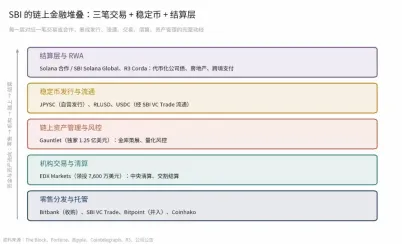
从 SBI 现有业务结构来看,这三笔交易并非孤立事件,而是分别对应零售入口、机构市场基础设施和链上资管与风控三大板块。
Bitbank:强化日本零售市场版图
Bitbank 成立于 2014 年,公司称自成立以来未发生黑客事件。SBI VC Trade 在今年 4 月刚完成对日本交易所 Bitpoint 的吸收合并,如今再收购 Bitbank,意味着 SBI 在一年内连续整合两家日本持牌交易所。
在日本金融厅推动将加密资产纳入《金融商品交易法》框架、行业合规门槛持续提升的背景下,持牌资格、客户账户与托管资产都具备较高稀缺性。SBI 在公告中表示,此次收购将进一步提升集团在加密与数字资产领域的存在感、竞争力和盈利能力,并计划开发与稳定币等数字资产挂钩的新金融产品。
EDX Markets:补足美国机构基础设施能力
EDX Markets 并不面向散户,而是聚焦机构客户,业务涵盖交易、中央清算和交割结算,并在今年推出 FlowConnect 服务,帮助金融机构嵌入加密交易能力。
EDX 还已向美国货币监理署(OCC)申请全国性信托银行牌照 EDX Trust。若牌照获批,EDX 将可直接向机构客户提供受监管的托管、清算与结算服务。目前,EDX 的业务包括美国现货交易所和面向非美国机构的新加坡永续合约平台,而亚太正是其下一阶段重点扩张区域。
Gauntlet:切入链上资管与风控核心层
Gauntlet 由前华尔街量化研究员 Tarun Chitra 于 2018 年创立,最初为 Aave、Compound 等协议提供压力测试,随后转向链上金库(vault)策展业务。这类业务模式与传统资管中的产品管理较为接近:用户将资产存入金库,Gauntlet 则通过量化模型评估策略收益与风险。
据 Fortune 报道,Gauntlet 目前管理约 15 亿美元金库资产,客户包括 Apollo、Coinbase 和 Circle,其自动化平台监控的用户资产超过 420 亿美元。获得本轮融资后,Gauntlet 计划将稳定币布局从美元、欧元拓展至日元和墨西哥比索。

通过 Helius API 与 Solana 区块链交互,创建/管理钱包,查询 SOL 与代币余额,发送交易,使用 Jupiter 进行代币交换,监控地址。适用于所有 Solana 区块链操作、加密钱包管理、代币转账、DeFi 交换及投资组合跟踪。
稳定币与结算层同步推进:从 JPYSC 到 Solana 合作
除了收购与投资,SBI 也在同步加固链上金融生态中的稳定币与结算层布局。
6 月 24 日,SBI 在宣布收购 Bitbank 的同一天,联合 Startale 集团推出日本首个采用信托架构的日元稳定币 JPYSC。该稳定币由旗下 SBI 新生信托银行发行,并由 SBI VC Trade 独家流通。与此同时,Ripple 旗下美元稳定币 RLUSD 在通过日本金融厅审查后,也于同日率先在 SBI VC Trade 上线。
这意味着,日本境内当前三大主流合规稳定币 JPYSC、USDC 和 RLUSD,其法币与加密资产流通的重要入口均与 SBI VC Trade 有直接关联。为了进一步扩展链上金融应用,SBI 还宣布自 7 月 16 日起推出 JPYSC 借贷服务,可享有 3% 的年化利率。
在稳定币之外,SBI 还将布局延伸到更底层的链上结算与 RWA。7 月 13 日,SBI 宣布与 Solana 基金会达成战略合作。根据公告,瑞士 Solana 基金会将入股 SBI 旗下的“SBI R3 Japan”,后者将更名为“SBI Solana Global”。这意味着,Solana 将与 SBI 以及日本金融巨头三井住友(SMFG)共同参与日本本土链上金融市场建设。
新成立的 SBI Solana Global 将全面对接 Solana 公链生态。其重点业务不仅包括推动 JPYSC 等稳定币发行,也涵盖公司债、商业票据、基金、房地产等 RWA 资产的代币化与流通,同时还将建设跨境支付网络、机构级链上金融服务,并为未来 AI Agent 时代的支付基础设施做准备。
事实上,SBI 与 Solana 的合作并非临时起意。SBI 旗下 R3 区块链联盟在 2025 年 5 月已与 Solana 基金会建立合作关系,由 Solana 为机构许可链提供安全验证层。当前,R3 的 Corda 平台已管理超过 100 亿美元的合规 RWA。SBI 认为,Solana 的扩展性、成本效率与全球生态,使其适合作为链上金融的重要基础设施,而 SBI 的角色则是将日本的受监管资产与传统机构资源连接至全球链上流动性网络。
市场如何看待 SBI 的这轮加密扩张
这一系列动作已在行业内引发广泛讨论。多位机构分析师和创投人士在接受 The Block 采访时,从不同角度对 SBI 的策略进行了评估。
观点一:SBI 购买的并非风险敞口,而是金融基础设施
投行顾问公司 Areta 亚太区主管 Joseph Goh 认为,SBI 正在推进亚洲其他传统金融集团尚未真正完成的一件事:横跨发行、结算、市场基础设施、资产管理和零售分发,构建端到端且可跨境延展的数字资产产业链。在他看来,SBI 买下的不是单纯的加密风险敞口,而是下一代金融系统的“管线”。
Goh 特别提到两条主线。其一是资产管理:如果把 Gauntlet 的机构级链上能力,与 SBI 通过 Bitbank 及新加坡 Coinhako 掌握的分发渠道打通,SBI 有机会形成亚洲较早规模化的链上资产管理业务。其二是结算能力:谁掌握链上结算中的“日元端”,谁就可能在亚洲未来金融格局中占据关键位置,而 JPYSC、USDC 在日本的流通安排以及与 Solana 的合作,正是 SBI 当前重点推进的方向。
观点二:当前周期下的长线布局逻辑
另一类观点则更关注时机选择。GSR 创投投资主管 Quynh Ho 与 Neoclassic Capital 联合创始人 Mike Bucella 认为,市场低迷阶段往往更适合长线布局,因为估值相对较低,竞争也没有牛市时期激烈。Bucella 表示,长期投资者通常会选择在周期低点进入,等待市场转向。
值得注意的是,SBI 这一轮密集布局正发生在数字资产市场连续第三个季度下跌的背景下。Animoca Brands 共同创始人兼主席 Yat Siu 则从监管角度补充称,SBI 更像是在为日本潜在的监管转变提前卡位,而不是等监管完全明朗后再行动。他还提到,一些大型加密交易平台也正在被传统金融机构评估中。
观点三:被投公司更看重分发与准入能力
对于被投项目而言,SBI 的价值也并不局限于资金。Gauntlet CEO Tarun Chitra 表示,SBI 带来的关键增量在于分发和市场准入,其在日本及亚洲的网络能够帮助 Gauntlet 接触原本较难覆盖的金融机构和代币化项目。
EDX CEO Tony Acuña-Rohter 也表示,SBI 更广泛的数字资产生态系统,包括做市商、稳定币项目、代币化业务以及券商资源,为双方共同探索机构市场基础设施合作提供了空间。
当然,市场评价并非完全一致。Joseph Goh 也提醒,最终成败仍取决于执行能力与监管推进节奏。不过他同时指出,Bitbank 与 Coinhako 均为受监管持牌交易所,而 SBI 通过少数股权投资与战略合作并行的方式,也在一定程度上降低了跨领域整合和运营风险。
SBI 的官方表态与更长期的战略背景
对于为何在近期集中出手,SBI 在接受 The Block 采访时表示,集团正在推动整体链上转型,目标是提供覆盖交易所、资产代币化与市场平台的一整套功能,近期的收购、投资和合作都属于这一整体战略的一部分。集团负责人 Kefei Lin 则向 Fortune 表示,随着美国监管环境逐步明朗,SBI 今年将增加在美国的投资与运营。
这背后也与日本本土监管环境变化有关。日本众议院上月已通过关键法案,拟将加密资产纳入《金融商品交易法》并与股票实施同等级别监管,为加密 ETF 铺路;同时还计划在 2028 年将最高资本利得税从 55% 下调至与股债一致的 20%。SBI 会长北尾吉孝多次强调,传统金融向链上迁移已是不可逆趋势,集团的首要任务是建设让投资人更安心的可信基础设施。
值得关注的是,SBI 在这一轮交易中更频繁地采用“领投”模式,而非一味选择全资收购或合资参股。从商业策略角度看,这有助于在保持被投公司中立性的同时,获取更高的话语权。EDX 与 Gauntlet 的股东背景中均包含 Citadel、富达、Apollo 等大型机构,若过度控股,反而可能影响其作为第三方平台的吸引力。SBI 通过领投方式取得战略高位,同时又不破坏项目的开放属性,这也是其本轮加密扩张中值得关注的一点。
整体来看,SBI 正在尝试把交易所、稳定币、机构基础设施、链上资管与代币化资产整合为一套可协同运作的数字金融体系。至于这套体系能否顺利落地,仍有赖于后续执行进度、监管环境与市场周期的共同演变。数字资产市场波动较大,相关业务发展也存在不确定性,后续进展仍值得持续观察。


