





上币费用始终是加密市场里绕不开的话题。尤其是在部分中心化交易平台上币成本较高的情况下,这笔支出不仅会挤压新项目的试错空间,也可能拖慢团队原本的产品推进节奏。也正因为如此,越来越多项目会把 dex(去中心化交易所)作为首发和早期交易的起点。不过,dex 首发并不等于更省心,用户仍要自己判断项目质量,rug 风险和流动性风险往往同样突出。
最近,衍生品 DEX Hyperliquid 因空投带来的热度,迅速成为市场关注的焦点。除了多项核心数据表现活跃,平台现货上币拍卖价格也刷新高位,进一步放大了外界对其上币机制的讨论。在这样的背景下,不少项目方开始重新评估:Hyperliquid 会不会成为新的上币选项。
Hyperliquid 上币机制怎么看:空投热度升温后,现货拍卖价格明显抬高
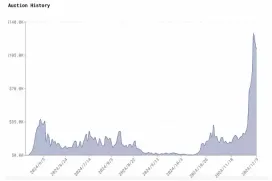
12 月 6 日,名为“SOLV”的 Token ticket 以约 12.8 万美元成交,刷新了 Hyperliquid 拍卖纪录,也让市场对这一机制的关注明显升温。该代币代码也被外界普遍解读为,可能与此前已宣布即将进行 TGE(代币生成事件)的 Solv Protocol 有关。
按照官方文档的描述,项目若想在 Hyperliquid 上线,首先需要获得 HIP-1 原生代币部署权。可以把 HIP-1 理解为 Hyperliquid 在现货交易场景中的原生代币标准,相关代币会在链上建立现货订单簿。从功能定位看,它与以太坊生态中的 ERC-20 有一定相似之处。也就是说,项目若要拿到新代币的发行权限,通常需要先参与荷兰式拍卖。
从规则上看,这类拍卖大约每 31 小时进行一次,理论上每年最多只有 282 个代币代码可以完成部署。对于关注 Hyperliquid 上币流程、上币规则以及现货席位机制的项目方来说,这样的节奏本身就带有不小的稀缺性。
拍卖费用也可以视作部署成本,目前以 USDC 支付。在每个 31 小时的拍卖周期内,部署价格会从初始水平逐步下滑,最低可降至 10,000 USDC。如果上一轮拍卖流拍,下一轮起始价会回到 10,000 USDC;如果上一轮成功成交,下一轮起始价则会设为上次最终成交 Gas 价格的两倍。就机制本身而言,这种设计一方面会根据市场需求动态调整上线节奏,另一方面也能在一定程度上避免代币集中上线带来的短期拥挤。
从历史拍卖数据来看,ASXN 数据显示,截至 12 月 10 日,Hyperliquid 自今年 5 月以来已完成超过 150 次拍卖。如果把空投前后分开观察,价格变化相当明显。12 月之前,拍卖价格整体多低于 2.5 万美元,参与拍卖的代币代码也更多集中在 MEME 币,例如 PEPE、TRUMP、FUN、LADY 和 WAGMI 等。进入 12 月后,拍卖价格明显上行。除 SOLV 外,SHEEP 的拍卖价格约为 11.2 万美元,BUBZ 约为 11.8 万美元,GENES 约为 8.7 万美元。整体而言,这反映出空投热度发酵后,市场对 Hyperliquid 上币席位的需求和关注度都在同步提升。
Hyperliquid 现货流动性如何:交易活跃度目前仍然高度集中在 HYPE
尽管 Hyperliquid 的现货拍卖价格持续走高,但如果把视角放到已上线的 HIP-1 代币流动性结构上,会发现平台资金目前依旧主要集中在少数头部资产。
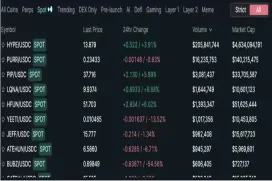
Hyperliquid 交易数据显示,截至 12 月 10 日,平台已上线的 HIP-1 代币达到上百个,过去 24 小时累计交易量约为 2.4 亿美元。其中,Hyperliquid 原生代币 HYPE 占总交易额的 85.9%,生态内头部 MEME 项目 PURR 占比超过 6.7%,其余项目合计流动性占比仅为 7.4%。
这组数据说明,虽然平台上线代币数量已经不少,但现货交易活跃度并没有均匀分散到更多资产上。对普通用户来说,可以更直观地理解为:平台上项目看起来很多,但真正成交频繁、资金更集中的,依然只是少数几个核心标的。
这一结构也与 Hyperliquid 长期偏重衍生品交易的定位有关。和许多以现货为核心的交易平台不同,Hyperliquid 的现货市场是在 MEME 交易需求升温后逐步形成的,因此当前现货流动性的分布,仍然呈现出比较明显的头部集中效应。

从评估角度看,与 CEX 相比,当前 Hyperliquid 实际可供交易的现货资产仍相对有限。如果后续有体量更大的项目通过拍卖拿到 Hyperliquid 现货席位,平台与项目之间可能会形成更强的联动:平台吸引更高关注度的项目,项目则借助平台已有的 USDC 流动性获得更直接的市场曝光。不过,这一逻辑能否持续,最终仍要看后续的成交深度与用户参与度。
Hyperliquid 会成为新的上币选择吗:空投之后,多项核心指标同步走强
凭借较强的市场表现,以及辨识度很高的上币机制,Hyperliquid 正在成为不少项目方评估上币渠道时的重要观察对象。围绕“Hyperliquid 是什么”“Hyperliquid 上币机制怎么样”“Hyperliquid 是否会成为上币新选择”等问题,当前市场讨论的重点,仍然主要落在平台数据表现和生态扩张能力上。
一方面,空投带来的传播效应,加上 HYPE 代币阶段性的强势表现,确实为平台带来了更高热度,也推动了多项链上和交易数据同步走强。
从代币表现来看,在不少项目空投后价格走势偏弱的背景下,HYPE 的 FDV(完全稀释估值)一度持续抬升。CoinGecko 数据显示,HYPE 流通市值一度达到 49.6 亿美元,随后有所回落;当前 FDV 为 132.1 亿美元,历史高点达到 148.5 亿美元。
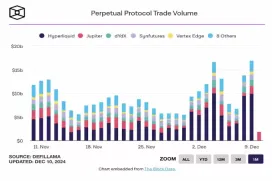
与此同时,Hyperliquid 在衍生品 DEX 赛道中的竞争力依然突出。根据 The Block 统计的 12 月 9 日数据,当日 Hyperliquid 交易量达到 98.9 亿美元,占整个赛道约 169.2 亿美元交易量的 58.4%。对于关注 Hyperliquid 交易量、衍生品市场份额和平台活跃度的用户来说,这组数据具备一定参考意义。
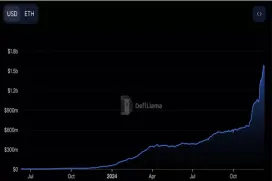
在资产沉淀方面,Hyperliquid 目前也已经形成相当规模。DeFiLlama 数据显示,截至 12 月 10 日,Hyperliquid Bridge 的 TVL 达到 15.4 亿美元。在较大的资产池基础上,如果平台后续能够引入更多项目,其现货市场和生态交易活跃度仍有继续提升的空间。不过,TVL 的增长并不等于所有新上线资产都能获得稳定流动性,这一点仍需要分开看待。
Hyperliquid 商业化表现如何:收入能力也是评估平台的重要维度
除了交易量和 TVL,Hyperliquid 的收入能力同样是市场关注的重点。根据 Yunt Capital 研究员 @stevenyuntcap 的分析,Hyperliquid 的收入来源主要包括即时上市拍卖费用、HLP 做市商的利润与亏损,以及平台费用。其中前两项属于公开信息,第三项则在团队最近的说明后得到进一步补充。基于这一统计口径,Hyperliquid 年初至今收入被估算为 4400 万美元。
该分析还提到,在 HYPE 启动后,团队使用 Assistance Fund wallet 在市场上买入 HYPE;如果假设团队不存在多个 USDC AF wallet,则 USDC AF 年初至今损益约为 5200 万美元。据此,将 HLP 的 4400 万美元与 USDC AF 的 5200 万美元相加,得出 Hyperliquid 年初至今收入约为 9600 万美元,超过 Lido,成为 2024 年第 9 大最赚钱的加密项目。
总结:Hyperliquid 上币前景值得继续跟踪,但现货深度仍是关键观察点
整体来看,Hyperliquid 正借助空投带来的流量效应、衍生品交易优势、较大的资产沉淀规模,以及辨识度较高的上币拍卖机制,吸引越来越多项目方把目光投向这里。尤其是在“上币费用高”“CEX 上币门槛高”“DEX 首发风险较大”的行业背景下,Hyperliquid 的确正在成为一个被更频繁讨论的上币备选项。
不过,就目前阶段而言,平台现货流动性仍然高度集中在少数资产上。这也意味着,Hyperliquid 是否能够真正承接更多项目的上币需求,仍需要结合生态扩展速度、交易深度、资产分布和市场风险一起观察。无论是项目方还是普通用户,在关注平台热度的同时,也应留意链上交易环境本身可能带来的流动性波动、价格偏离和风险暴露。本文内容仅用于信息整理与行业观察,不构成任何投资建议。





