比特币价格强势重返 8 万美元上方,现货 etf 资金流入回暖,机构需求与持仓结构均出现积极信号。然而,考虑到资金流入力度仍显温和,且 8.6 万美元附近存在沉重的上方抛压,市场当前的牛市信心尚未完全恢复,整体格局仍需谨慎观察。
核心观点摘要
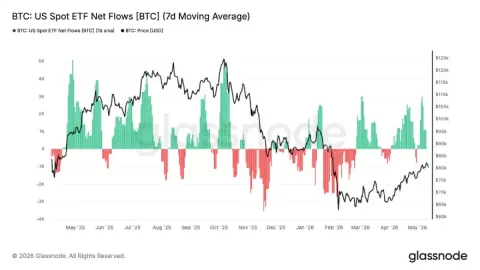
- ETF 资金回流:美国现货比特币 ETF 资金流入显著转正,随着 BTC 从 6 万美元区间反弹至 8 万美元低位,机构配置需求正在重新激活。
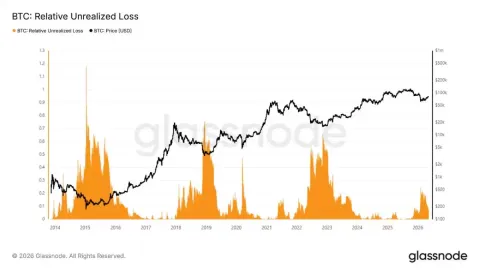
- 未实现亏损压缩:2 月抛售期间,相对未实现亏损一度触及市值 25% 的高位,但随着价格收复 8 万美元,该指标已压缩至 8%。这一变化支持了“若 6 万美元支撑有效,本轮仅为浅层熊市”的判断。
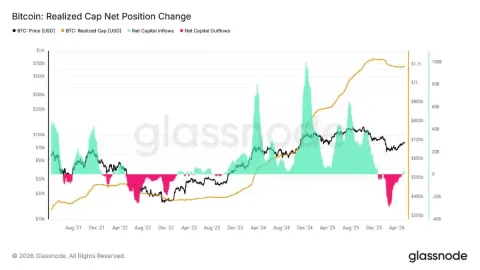
- 资本流入改善但力度不足:30 天已实现市值净持仓变化回升至每月 28 亿美元,显示资金面好转,但远低于此前牛市扩张期每月超 100 亿美元的水平,表明市场信念仍存缺口。
- 关键支撑与阻力:30 天成本基础位于 7.69 万美元,构成短期即时支撑;而 11 月至 2 月积累区间的 8.69 万美元则是近期复苏面临的关键阻力位。
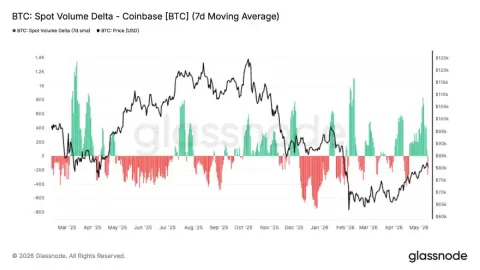
- 现货买盘活跃:Coinbase 现货成交量 Delta 近两周急剧转正,买方活动趋于激进,现货市场需求显著增强。
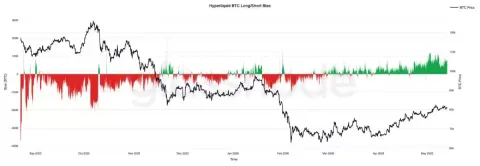
- 衍生品多头重建:Hyperliquid 交易者随价格上涨稳步增加多头敞口,反映投机情绪回暖及对未来上涨的信心。
- 波动率下行:隐含波动率在曲线各期限持续压缩,已实现波动率趋势向下,市场正在为短期平静行情定价。
- 偏度结构平衡:下行对冲需求减弱,围绕 8 万美元的期权结构趋于平衡,偏度压缩明显。
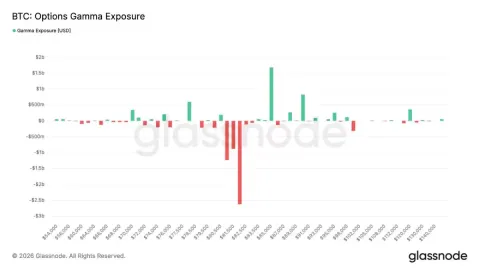
- 做市商 Gamma 效应:8.2 万美元附近存在大量负 Gamma 集群,若现货重新进入该区域,可能放大价格波动。
宏观环境洞察
当前宏观背景处于经济增长放缓与通胀粘性之间的博弈中。近期美国通胀数据超预期强劲,劳动力市场韧性超出预期,导致市场将降息预期进一步推迟。国债收益率维持高位,金融条件相对紧缩。
流动性仍是驱动风险资产的核心因素。尽管股市缓慢走高,但底层环境依然脆弱,市场正在适应“高利率更持久”的新常态。同时,地缘政治紧张局势推升了石油和大宗商品价格,进一步加剧了通胀预期。
对于数字资产而言,前景虽具建设性但呈现选择性。尽管面临美元坚挺和流动性收紧,比特币仍展现出较强韧性,表明底层需求稳固。然而,ETF 资金流入疲软及高实际收益率暗示,若要实现更持续的上行,仍需金融条件宽松或新的催化剂来重燃广泛的风险偏好。
链上数据分析
市场情绪:从恐惧转向不确定
在粘性通胀和高收益率的宏观压力下,比特币表现出相对韧性,说明底层需求依然健康。通过“相对未实现亏损”(衡量未实现亏损占总市值比例)这一周期指标来看,2 月闪崩期间该指标峰值达到 25%,虽显示显著压力,但远低于历史熊市极端水平。随着价格收复 8 万美元,该指标压缩至约 8%,市场情绪由“恐惧”转向“不确定”,而非彻底崩溃。
如果 6 万美元确认为本轮周期低点,这将是历史上跌幅最浅的熊市之一。它记录了恐慌,但并未出现标志持久底部的大规模洗盘。
资本流入规模评估
判断当前反弹是熊市反弹还是牛市转折,关键在于净资本流入。追踪“已实现市值 30 天净持仓变化”显示,随着价格反弹至 8.2 万美元,该指标达到每月 28 亿美元的正值,解释了近期的建设性势头。
然而,需对比历史数据:在 2023-2025 年牛市的主升浪初期,该指标通常从 20 亿美元迅速加速至 100 亿美元以上。当前 28 亿美元的读数虽令人鼓舞,但仍远低于历史阈值,表明支撑本次复苏的资金信念尚不足以支撑类似此前周期的爆发式增长。
成本基础视角:支撑与阻力
尽管从 6 万美元反弹 37%,但资本流入温和。按持有期划分的已实现价格指标为识别关键价位提供了框架:
- 短期支撑:过去 30 天积累群体的成本基础位于约 7.69 万美元,构成短期最直接的支撑地板。
- 近期阻力:11 月至 2 月盘整期间积累的投资者的成本基础集中在 8.69 万美元。随着这些持有者接近盈亏平衡,面临分发激励,该区域将成为近期最可能的阻力位。
链下市场动态
ETF 需求重建
美国现货比特币 ETF 资金流入近期转为明确正值,机构需求开始以更有意义的方式重现。经过第一季度的大幅流出后,这种持续性而非爆发式的流入表明,机构正在随市场条件改善稳步积累。ETF 资金流从之前的卖压来源转变为顺风,降低了复苏的关键阻力。若此趋势持续,将为比特币挑战更高供应区提供需求基础。
Coinbase 现货买盘加速
Coinbase 现货成交量 Delta 在过去两周急剧转正,激进买方活动回归。与第一季度持续的负成交量不同,近期的正现货买入量呈现反复增加态势,表明持续需求正在吸收上方供应。Coinbase 的活跃与 ETF 资金流入高度同步,显示本土及机构买家正重新参与市场,现货需求再次成为价格支撑。
Hyperliquid 交易者多头重建
Hyperliquid 平台上的 BTC 净持仓稳步上升,标志着从第一季度主导市场的空头偏向显著逆转。多头敞口的增加是逐步发展的,而非单一拥挤仓位的激增,反映出交易者随市场改善稳步重建看涨头寸。目前净持仓接近 2025 年底以来的最强看多水平,但也意味着市场对短期波动和爆仓驱动的回撤更加敏感。
隐含波动率走低与风险溢价
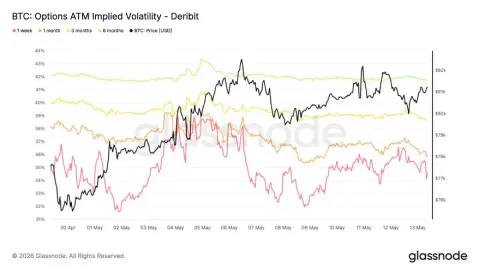
波动率压缩:过去一周,比特币隐含波动率从前月的 39% 降至 34.6%,各期限曲线同步下降。这反映出交易者对短期已实现波动预期降低,市场回归平静格局。期权成本随波动率压缩而下降,尤其是前端。
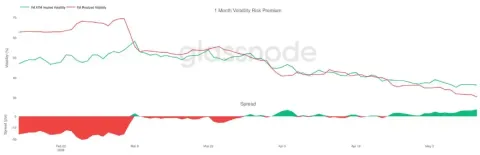
波动率风险溢价:尽管隐含波动率下降,但已实现波动率下降更快。目前 30 天已实现波动率为 30.48%,而隐含波动率约为 36.4%,保持正波动率风险溢价。这意味着期权市场仍为未来更高的波动定价。隐含与已实现波动率的利差从 4 月的平值回升至 6 个波动率点附近,表明尽管整体波动率软化,但套保条件仍有利于波动率卖方。
偏度压缩:下行对冲需求减弱
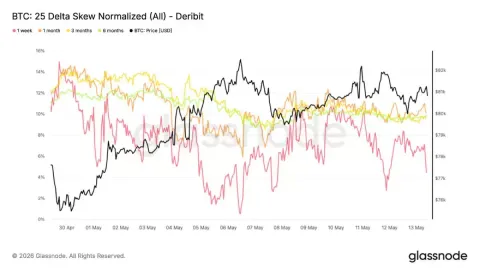
随着波动率预期重置,偏度在曲线各期限正常化。前端 1 周 25 delta 偏度从 -10% 压缩至 -4%,长端期限也失去看跌溢价。在比特币围绕 8 万美元盘整且宏观背景偏弱的背景下,期权结构并未显示下行保护需求增加,而是向更平衡的状态重新定价。虽然偏度仍处于看跌区域,但持续压缩表明下行对冲需求正在逐步缓和。
做市商 Gamma 效应
做市商仓位在当前价格水平制造反应性结构。最大负 Gamma 集中位于 8.2 万美元行权价(敞口约 26 亿美元),而正 Gamma 积累于 8.5 万美元附近(约 18 亿美元)。由于现货低于 8.2 万美元,若价格重新进入该区域,可能触发做市商对冲流动,放大价格走势。上方 8.5 万美元的正 Gamma 集中则可能抑制波动率。
资金流方面,过去 7 天看跌期权买入占溢价流 71%,反映下行保护需求;但最近 24 小时 58% 的流量来自看跌期权卖出,表明部分对冲正在平仓。这种结构使市场对现货重新进入 8.2 万美元附近的负 Gamma 集群高度敏感。
结论
综上所述,比特币的复苏在底层逻辑上正在加强。现货主导的需求、ETF 资金流入回暖以及投机仓位改善,共同构建了更具建设性的市场结构。相对未实现亏损的压缩和关键链上指标的稳定,表明 2 月下跌更多被视为周期性重置,而非深度熊市的开端。
然而,本轮反弹与 2023-2025 年期间的激进扩张存在明显差异。资本流入虽恢复但仍低于历史阈值,波动率压缩和衍生品仓位平静指向市场正在逐步重建信心,而非进入狂热阶段。因此,当前上涨更像是有结构性支撑的复苏,而非完全确认的趋势突破。
随着比特币进入 8.2 万至 8.7 万美元的密集上方供应区,价格发现变得至关重要。若要守住该区域,需要更强的现货参与和更深的资本轮动来吸收抛压。在此之前,尽管宏观结构改善,但市场信念仍处于重建过程中。