circle备受期待的ipo文件终于落地,为外界提供了难得的机会,得以一窥全球第二大稳定币usdc背后的金融运作全貌。
可以说,Circle是一家名副其实的“印钞机”。2024年,其稳定币储备产生的利息收入高达17亿美元。然而,这一亮眼数据背后隐藏着复杂的商业权衡。在支付数十亿美元的合作分成、激励费用以及高昂的合规成本后,Circle的实际盈利能力远不及竞争对手Tether所宣称的水平。
据报道,Circle将IPO估值设定在40亿至50亿美元之间,这彰显了对自身市场地位的强烈信心。尽管利率下行环境和银行扩大稳定币发行带来了新的变数,但这些挑战恰恰凸显了数字资产日益增长的重要性——这也为Circle提供了适应市场、创新业务并强化USDC独特价值主张的机遇。
以下是我们从Circle IPO文件中提炼出的五大关键洞察。
1. 看似“印钞机”,实则利润微薄
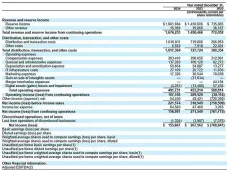
作为与美元挂钩的稳定币项目USDC的发行方,Circle背后支撑着超600亿美元的银行现金存款和短期美债。2024年,这些资产为Circle带来了17亿美元的总收入。这个数字对新兴加密项目而言固然惊人,但其背后的成本同样巨大。
- 分发与交易成本高昂: 2024年,Circle支付了10亿美元作为“分发与交易成本”,主要用于激励合作伙伴推广USDC。其中最大的受益者是Coinbase,该交易所永久享有Circle剩余收入(即储备资产利息扣除公司开支及其他分发付款)的50%。仅2024年,Coinbase便从中获利9.08亿美元。
- 人力成本居高不下: Circle需承担900名员工的巨额薪酬开支。虽然较上年略有下降,但2.63亿美元的人力成本仍是公司第二大支出项。
- 合规与行政开支沉重: 作为受监管的全球支付处理商,Circle必须应对复杂的金融监管网络,因此产生大量综合行政开支。2024年这部分费用达1.37亿美元。
尽管连续两年实现盈利,Circle1.55亿美元的净利润仍远逊于主要竞争对手Tether公布的2024年130亿美元净利润。
2. 高度敏感于利率波动
鉴于Circle持有的活期存款和美债组合具有短期特性,其收入必然受到利率波动的显著影响。
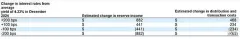
虽然高利率意味着每1美元储备能产生更多收益,但在最近的加息周期中,随着加密市场避险情绪升温,USDC的供应量反而出现下降趋势。根据Circle的利率敏感性预测(假设USDC供应量不变),短期利率每下降1%,Circle将损失2.07亿美元利润。不过,降息带来的收入冲击会因分发成本的降低而得到部分抵消。
3. 深度绑定贝莱德
2022年4月,Circle与贝莱德签署了一份为期三年的稳定币合作协议。2025年3月,双方续签了一份为期四年的新协议。新协议将贝莱德管理的Circle储备份额提升至90%,并要求贝莱德在所有美元支付稳定币场景中优先使用Circle产品,同时禁止其推出竞争性支付稳定币。

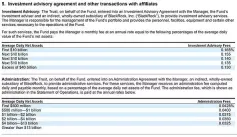
Circle的IPO文件披露了与贝莱德相关的费用安排,包括投资咨询费和管理费,这使得贝莱德每年能从Circle获得约1亿美元的收入。
4. 数字资产持仓曝光
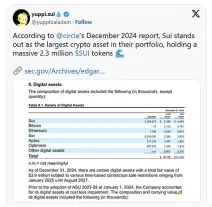
Circle持有的数字资产主要用于支付区块链Gas费,但也可能涉及特定加密资产的投资。作为IPO流程的一部分,公司披露了详细的加密货币持仓情况。
虽然3100万美元的加密资产在其数十亿美元的资产负债表中占比极小,但SUI爱好者们兴奋地发现,他们最喜爱的代币占据了Circle数字资产组合的三分之一。
新批准的会计准则允许Circle按季度对数字资产投资进行市值计价,并将盈亏计入财务报表。加密市场的繁荣不仅能利好其核心稳定币业务,还可能提升其数字资产组合的价值。
5. 与币安的重大合作
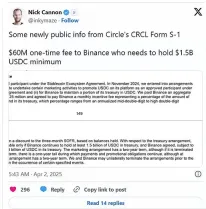
虽然Circle与Coinbase推广USDC的合作广为人知,但IPO文件揭示了其另一项重大中心化交易所合作——2024年12月与币安达成的协议。
币安是唯一获得“稳定币生态系统协议”资格的集团。该协议要求币安将30亿美元的公司资金以USDC形式存储。作为回报,Circle一次性支付6025万美元,并在未来两年内根据平台及资金库的USDC持有量提供月度激励。