apr 代表「年度百分比率」(annual percentage rate),通常用于表示借贷资金的年化成本;在部分金融和加密货币场景中,它也可用于展示资产的标示报酬率。在比较加密货币质押、借贷和流动性产品时,apr 是最常见的指标之一。
APR是什么意思?
APR 即年度百分比率,它以年化口径展示利率,用于帮助用户更直观地比较不同金融产品的借贷成本或标示收益水平。
在传统金融中,APR 常见于贷款、信用产品等场景,用来描述一项借款在一年内对应的成本。在加密货币行业,这一概念也被广泛用于质押、借贷以及其他收益类产品的利率展示。
APR 与 APY 的关键区别在于,APR 一般不包含复利效应。如果奖励不重复投入,且利率全年保持不变,那么 10% APR 可理解为本金一年对应 10% 的简单年利率。
APR 含义:
APR 代表年度百分比率(Annual Percentage Rate),以百分比形式表达年利率,常用于说明借款成本,或某些金融产品所展示的年化报酬水平。
通俗来看,APR 是衡量一年内贷款或资金使用成本的基础指标。它可以表示借款人需要承担的费用水平,也可以在特定产品中反映投资者看到的标示收益率。
APR 按单利逻辑计算,不将“利滚利”因素计入其中;复利效果通常由 APY 体现。
因此,APR 适合用来快速了解基础收益或基础借贷成本,但如果产品涉及频繁复投或复利机制,仅看 APR 往往不足以反映完整结果。对加密货币用户而言,理解 APR 与 APY 的区别尤其重要。
什么是加密货币中的年利率和年收益率
当加密货币用户将资产投入质押池、借贷市场或流动性池时,通常会希望获得相应回报。很多情况下,这种回报会以利率形式展示,而 APR 反映的就是在既定条件下,年化层面的标示收益或资金成本。
因此,在加密货币市场中,APR 常被用于描述参与相关金融活动可能对应的回报水平。理解 APR 有助于用户在不同产品之间进行横向比较。
不过,要进一步理解实际收益情况,还需要区分 APR 和 APY,因为 APY 涉及复利。
可以简单理解为:如果收益在一周、一个月或更短周期内持续发放,并且这些收益再次投入,最终结果就可能与单纯的 APR 展示不同。
也就是说,当某项产品的收益支付频率高于一年一次时,账户余额可能会在一年内逐步增长,而产品页面显示的 APR 本身不一定发生变化。
APR 如何运作?
APR 的核心作用,是把利率统一转换为年化形式,方便借款人和投资者在比较不同产品时使用同一套百分比标准。不过,单看一个百分比,通常还不足以完整判断产品成本或实际回报。
例如,假设你有 $1,000,某产品提供固定 5% APR,则对应的简单年收益为:
$1,000 × 5% = $50
如果 APR 为 24%,那么简单年收益则为:
$1,000 × 24% = $240
以上计算都建立在利率全年不变的前提下,仅用于说明 APR 的基本含义。对于贷款产品而言,实际借贷成本还可能受到费用、还款周期、复利规则及具体产品条款的影响。
这也是为什么 APR 不应被简单等同于“利率”本身。通常所说的利率,是对本金收取的利息比例;而 APR 则更多是对金融产品年度成本或标示收益的综合表达方式。
固定 vs. 变动 APR
固定 APR通常会在一定期限内,或按照产品条款保持不变。
变动 APR则可能随着市场情况、平台规则或其他因素调整。
在加密货币市场,变动利率十分常见。某个平台今天显示 10% APR,并不意味着这一利率会在未来全年持续不变。因此,页面展示的 APR 更适合作为当前参考值,而不是对全年回报的保证。
加密货币中的 APR 是什么?
在加密货币领域,APR 通常用于表示赚取或借入数字资产的年化利率。
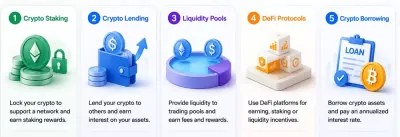
常见场景包括:
- 加密货币质押——展示质押奖励的标示年利率。
- 加密货币借贷——展示出借方可获得或借款方需支付的利率。
- 流动性池——展示提供流动性后对应的标示利率。
- DeFi 协议——借贷、质押或流动性激励常以 APR 形式呈现。
- 加密货币借款——展示数字资产借入成本的年化利率。
例如,若某加密货币产品显示 10% APR,你投入 价值 $1,000 的合格资产,并假设利率全年维持在 10%,那么按简单计算可得出约 $100 的年化奖励。
但需要注意,这只是基于标示利率的理论结果,并不意味着实际一定可以获得 $100。
加密货币 APR 可能是浮动的,也可能只是估算值。最终结果还可能受代币奖励机制、协议规则、质押参与度、流动性状况、借贷需求以及平台特定条款等因素影响。
如果奖励以价格波动较大的代币发放,那么代币市场价格变化也会直接影响你最终获得的实际价值。
因此,高 APR 并不等于高回报已经确定,APR 只是计算框架中的一个指标。
加密货币 APR 如何计算?
当产品采用简单年利率方式报价时,APR 的计算相对直接。
基础公式为:年回报 = 本金 × APR
例如,如果你在一个提供 10% APR 的加密货币产品中持有 $1,000:
$1,000 × 10% = $100
在 APR 持续为 10% 的假设下,简单年回报即为 $100。
如果要做一个大致的日收益估算,可以将年化金额除以 365:
每日回报 ≈ 本金 × APR ÷ 365
沿用上面的例子:

$1,000 × 10% ÷ 365 ≈ 每天 $0.27
这也是不少 APR 计算器所采用的基本逻辑。
APR 范例:$1,000 按 10% APR 计算,理论年回报为 $100,平均约每天 $0.27,前提是利率始终不变。
需要说明的是,这些数字属于简化估算,并不构成收益保证。它们默认 APR 恒定,同时未纳入费用、代币价格波动、锁仓限制、奖励变化或其他平台规则。如果奖励以加密货币形式发放,其对应法币价值也可能随市场波动而变化。
加密货币中的 10% APR 是什么意思?
10% APR 表示在不考虑复利的前提下,合格本金对应的标示年利率为 10%。
如果你投入 $1,000,并且 APR 在全年都维持 10%,那么按简单计算,对应奖励为 $100。
其他利率的逻辑也相同:
| APR | 本金 | 简单年回报 |
|---|---|---|
| 5% | $1,000 | $50 |
| 7% | $1,000 | $70 |
| 10% | $1,000 | $100 |
| 24% | $1,000 | $240 |
以上数据都假设 APR 在一年内保持不变,仅用于示意说明。
例如,5% APR 在上述条件下意味着 $1,000 对应理论年回报 $50;24% APR 则对应 $240。
不过,这并不代表 APR 越高就一定越好。在加密货币市场中,较高利率往往也可能伴随更大的代币波动、更频繁的利率调整、流动性限制、锁仓要求或额外协议风险。
300% APR 是什么意思?
300% APR 并不意味着你在两天期限内就能直接获得 300% 的回报。APR 是年化概念,实际收益仍取决于资金持有时长和具体产品条款。
例如,BTCC 曾面向符合资格、且在注册后七天内的新用户,提供一款 2 天期固定期限 USDT 理财产品,APR 为 300%。该产品申购范围为 200–500 USDT,到期后支付本金与利息。
这个例子说明,判断一项产品时,不能只看标题上的 APR,还应同时关注期限、参与资格、申购上限和赎回规则。两天期产品显示 300% 年化利率,并不等于两天内可获得与本金等额数倍的收益。
APR 范例:300% APR 是按年化口径展示的数字,不应被理解为在两天、七天或其他短期持有周期内就能获得 300% 回报。
APR 与 APY:有什么区别?
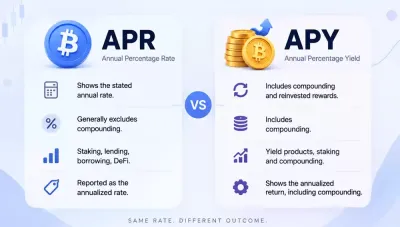
APR 和 APY 的核心区别在于是否包含复利。
APR 表示标示年利率,通常不计入复利。
APY 则会将复利纳入计算,更能反映收益持续再投入后的年化结果。
| APR | APY | |
|---|---|---|
| 全名 | 年度百分比率(Annual Percentage Rate) | 年度百分比收益率(Annual Percentage Yield) |
| 复利 | 通常不包含 | 包含 |
| 常见的加密货币用途 | 质押、借贷、借款、DeFi | 收益产品、质押与复利 |
| 显示内容 | 标示年化利率 | 包含复利的年化回报 |
例如,假设某产品提供 10% APR,并按日复利。若利率全年不变,且所有奖励都持续再投入,那么其等效 APY 为:
(1 + 0.10 ÷ 365)³⁶⁵ − 1 ≈ 10.52%
也就是说,在每日复利条件下,10% APR 大致对应 10.52% APY。
本金越大、利率越高、复利频率越高,APR 与 APY 之间的差距通常会更明显。比较加密货币产品时,应先确认平台展示的是 APR 还是 APY,再进行横向比较。
APR 与利率:有什么区别?
利率与APR关系密切,但两者并不完全等同。通常所说的利率,是针对借入本金收取,或针对账户余额支付的利息比例;而 APR 则是以年化方式对产品成本或标示收益进行表达,并可能根据产品类型和适用规则纳入特定费用或收费。
例如,某汽车贷款可能宣传利率为 6%,但如果再计入相关融资费用,其 APR 可能高于 6%。具体计算方式,仍取决于贷款结构和所在司法辖区的规则。
因此,在比较贷款 APR 或评估汽车贷款成本时,这一区别非常关键。若两项产品的费用和条款不同,那么单纯宣传利率更低,并不一定意味着整体成本更低。
同样,在加密货币领域,也不能机械照搬传统金融语境。部分平台使用 APR 来展示质押奖励率或借款利率,但其计算方式仍由平台自身规则决定。比较产品前,最好先确认所展示的 APR 包含哪些内容,以及具体如何计算。
什么是好的 APR?
这取决于 APR 所代表的具体含义,以及获得这一利率所需要承担的条件和风险。
对于借款来说,在贷款金额、费用、还款周期及其他条件接近的情况下,APR 越低,通常意味着年化借贷成本越低。因此,在其他条件类似时,5% APR 的贷款通常会比 15% APR 的贷款更便宜。
对于加密货币理财类产品而言,判断方式则更复杂。较高的 APR 可能意味着更高的标示收益,但也可能伴随更强的价格波动、奖励率变化、代币通胀、锁仓要求,或额外的平台与协议风险。
因此,不宜只根据一个百分比来判断加密货币 APR 是否“更好”。还需要同时确认利率是固定还是浮动、奖励以哪种资产发放、利率多久调整一次,以及是否存在赎回限制或锁仓安排。
如何比较加密货币理财产品
比较加密货币理财产品时,APR 只是其中一个参考维度。更完整的评估,还应关注支持资产、利率类型、产品期限和参与条件。
例如,BTCC Earn 目前提供USDT 和 USDC活期理财产品,二者对应不同的预估年化收益率和申购上限。活期产品按小时计息,符合条件的用户可随时赎回资产,不设固定到期日。
实际比较时,可以重点查看以下信息:
| 要检查什么 | 为什么重要 |
|---|---|
| 预估 APR/APY | 用于了解产品展示的年化回报水平 |
| 资产 | 实际回报仍会受到底层加密资产价格变化影响 |
| 固定或活期 | 决定资金是否需要锁定在一段时间内 |
| 利息累计 | 帮助理解收益如何计算、何时发放 |
| 赎回规则 | 影响你可以多快取回资金 |
| 申购限额 | 决定你最多可配置多少资金 |
| 资格 | 某些活动或产品可能仅向特定用户开放 |
哪些因素会影响加密货币 APR?
加密货币 APR 通常不是固定不变的。在很多质押、借贷和 DeFi 产品中,利率会随市场环境和协议条件波动。
以下因素都可能影响平台显示的加密货币 APR:
| 因素 | 它如何影响 APR |
|---|---|
| 供需 | 借款需求增加时,借贷利率可能上升。 |
| 质押参与度 | 参与质押的资产总量变化,可能影响奖励率。 |
| 协议激励 | DeFi 协议可能通过调整奖励强度来吸引或维持流动性。 |
| 代币发行 | 部分新发行代币会被用于奖励分发,从而影响展示的 APR。 |
| 流动性 | 可用流动性的变化会影响借贷和流动性市场的利率水平。 |
| 市场状况 | 市场波动和交易活跃度变化,可能影响借款和奖励利率。 |
| 平台规则 | 不同平台可能采用不同的计算公式、奖励结构和利率限制。 |
| 固定与变动 APR | 固定利率在特定期间保持稳定,变动利率则可能随时间调整。 |
高加密货币 APR 有哪些风险?
高 APR 在页面展示上往往较为醒目,但仅凭一个百分比,无法判断实际可能获得多少,也无法准确反映潜在风险。
对于加密货币产品,常见风险包括:
- 代币价格风险:即便 APR 不变,如果奖励以高波动代币发放,其实际价值也可能下滑。
- 变动 APR:平台展示的利率可能随着市场或协议条件变化而降低。
- 智能合约风险:DeFi 产品可能面临底层合约漏洞或攻击风险。
- 平台或交易对手风险:中心化服务存在与自行保管资产不同的额外风险。
- 无常损失:在价格波动环境下,流动性提供者相较于单纯持有代币,可能出现价值损失。
- 锁仓期:部分产品会在一定期限内限制提款或赎回。
- 代币通胀:如果高奖励依赖新发行代币,可能对现有持有者形成稀释。
- 费用:交易费、提现费、存款费或协议费用都可能压缩实际回报。
举例来说,如果你以某种代币获得 10% APR,但同一时期该代币相对法币价格下跌 30%,那么这 10% 的代币奖励并不必然转化为正向的法币回报。
这也是为什么“最高的加密货币 APR”并不一定等于“最优选择”。底层资产本身、奖励结构以及市场风险,与页面上的年化数字同样重要。
风险检查:在使用高 APR 的加密货币产品前,应先确认 APR 是固定还是变动、奖励以哪种代币支付、资金是否存在锁仓安排,以及当底层代币价格下跌时可能产生什么影响。