





8 月 14 日是美国 SEC 要求机构投资者提交二季度 13F 持仓报告的法定截止日。随着大批文件陆续披露,华尔街主要金融机构在加密资产上的最新配置变化,也比此前看得更清楚。
如果是刚接触这类数据的读者,可以先简单理解:13F 是美国大型机构定期披露美股相关持仓的文件,能帮助市场观察这些机构在季度末持有哪些资产、增减了哪些仓位。虽然它不能完整反映所有交易细节,但依然是观察机构动向的重要公开窗口。
从二季度公开数据来看,机构调仓方向与加密货币二级市场走势出现了比较明显的反差。虽然比特币价格在当季有所回落,但不少机构的加密持仓反而继续增加;与此同时,以太坊在机构端的配置增速也明显快于比特币。再往下细看,现货 ETF、期权工具以及加密概念股的持仓变化并不一致,这说明机构在不同资产类别上的操作思路正在分化。
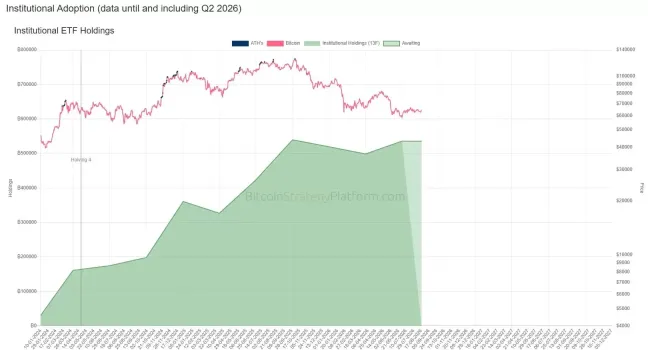
据 Bitcoin Strategy 对 13F 数据的测算,机构比特币持仓由约 49.8 万枚增至约 53.6 万枚,环比增长 7.5%;同期 ETF 总持仓却由约 129.7 万枚降至约 121.1 万枚。
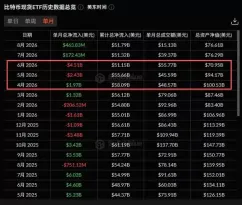
SoSoValue 数据显示,美国现货比特币 ETF 在二季度持续净赎回,5 月、6 月单月分别净流出约 24 亿美元和 45 亿美元,其中 6 月创下上市以来最差单月纪录。以太坊 ETF 同期也累计净流出约 7 亿美元。
另外一个值得注意的变化是,机构筹码正进一步向头部产品集中。申报比特币持仓的机构数量从约 2000 家降至约 1900 家。彭博数据显示,截至 8 月 13 日,仅 IBIT 一只产品的机构持有人就已达到约 1500 家,净资产约 473.5 亿美元。
13F 报告透露了什么:银行端对 ETH 的配置增速明显快于 BTC
一季度时,机构对以太坊的配置兴趣就已经出现升温迹象。Jane Street、富国银行和摩根大通都曾在资金流出阶段增持以太坊 ETF。进入二季度后,这一趋势在银行端表现得更加明确。
据 DWF Labs 测算,若按对应加密资产数量计算,摩根士丹利二季度 BTC 敞口环比增长 3.7%,ETH 敞口增长 18.6%;摩根大通 BTC 敞口增长 12.2%,ETH 敞口增长 67.3%。从这个角度看,两家银行的 ETH 增速都明显高于 BTC。
如果再拆分到具体产品,这个变化会更直观。摩根士丹利持有的 ETHA 增加约 202% 至 460 万股;摩根大通持有的 ETHA 增加约 338% 至近 117 万股;美国银行持有的 ETHA 则从约 6.75 万股增至约 198 万股,约为此前的 29 倍。
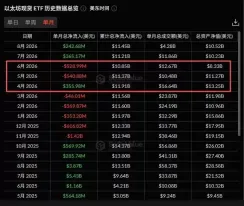
不过,需要和仓位增长同时对照的是资金流数据。二季度以太坊现货 ETF 整体仍处于净流出状态。SoSoValue 数据显示,4 月仍录得约 3.56 亿美元净流入,但 5 月、6 月分别净流出约 5.41 亿美元和 5.29 亿美元,二季度合计净流出约 7.14 亿美元。
也就是说,一边是部分机构持续提高对以太坊的配置,另一边是 ETF 层面的整体资金流仍然承压。对于新手来说,这正说明了一个常见现象:机构持仓变化和 ETF 资金流向并不一定同步,两者反映的是不同层面的市场行为。
机构持仓怎么理解:Jane Street 回补仓位,对冲基金更多转向期权
上一季度,Jane Street 曾将 IBIT 持仓削减约 71%,一度引发市场对其看空比特币的猜测。到了二季度,这家机构重新增持约 2490 万股 IBIT,环比增长约 324%,成为当季最大的买家之一。目前其现货比特币 ETF 敞口约 9.9 亿美元,其中约 8.28 亿美元集中于 IBIT。
但这里要注意,Jane Street 的身份比较特殊。作为授权参与者和做市商,其季末库存往往会受到申赎和对冲活动影响,因此现货持仓增加,并不一定等于明确表达看多或看空。
这也是阅读 13F 时很容易被忽略的一点。13F 主要披露季末现货多头头寸,如果把期权仓位一并纳入观察,部分机构的真实风险暴露会出现明显变化。
例如,全球宏观对冲基金 Brevan Howard 在二季度将现货 IBIT 从 2430 万股降至 721 万股,减持约 70.4%;但同时仍持有对应约 723 万股 IBIT 的看涨期权,以及对应约 527 万股的看跌期权。
Graham Capital 同期将现货 IBIT 从约 92.6 万股降至 25.9 万股,减持约 72%,但仍持有对应约 174 万股 IBIT 的看跌期权,申报价值约 5794 万美元。多策略机构 Millennium 则将现货 IBIT 从约 1929 万股降至 969 万股,减持约 49.8%。
瑞银的变化同样值得关注。其直接持有的 IBIT 仅增加约 12% 至 407890 股,但看涨期权对应持股却从 8 万股增至约 195 万股,季度增幅超过 24 倍;同期看跌期权则减少约 53%。
相比之下,Paul Tudor Jones 旗下基金 Tudor 的操作更复杂一些:一方面将现货 IBIT 增持近两成至 68.85 万股,结束近一年的减持;另一方面又将挂钩 IBIT 的看涨期权削减约 85%,从 99.8 万股降至约 14.8 万股。
简单来说,只看现货仓位,可能会误判部分机构的真实态度。尤其是对冲基金,往往会同时使用现货和期权来控制风险,因此“增持”或“减持”背后未必只有单一方向判断。
加密概念股表现如何:Strategy、Circle、Coinbase 的机构分歧在扩大
除了 ETF 和衍生品,加密相关股票也越来越成为机构配置中无法忽视的一部分,其中 Strategy 仍是最具代表性的标的之一。
二季度,Strategy 的资本运作出现了新的变化。5 月底,该公司首次卖出 32 枚比特币用于支付优先股股息;6 月 29 日,董事会又授权最高 12.5 亿美元的比特币变现框架。由于 13F 截止日期为 6 月 30 日,市场后续对其“比特币代理标的”叙事的重新定价,更多发生在季后。
文件显示,美国银行将 Strategy 持仓从约 397 万股降至约 118 万股,减持约 70%;文艺复兴则反向增持,新买入 42.29 万股,总持仓增至 255 万股,约合 2.42 亿美元。贝莱德也将 MSTR 持仓增至约 1939 万股、约 16.9 亿美元。不过,考虑到贝莱德是全球最大的指数发行方之一,这部分增持可能更多来自指数跟踪下的被动配置。
Renaissance Technologies 新购入 Strategy 422,881 股,持股总数增至 255 万股,持股价值约 2.423 亿美元,持仓增加 20%。加拿大皇家银行也增持 4.6 万股 Strategy,目前合计持有约 38.5 万股,总价值约 3720 万美元,较此前增加 13.5%。
在其他相关标的中,Circle 是少数获得多家机构共同加仓的公司。摩根士丹利将其持仓从约 146 万股大幅增至约 832 万股,ARK 也小幅增持约 1% 至 456 万股。相比之下,Coinbase 的机构操作出现明显分化:摩根士丹利减持约 55 万股,ARK 则增持约 5.8% 至 251 万股,同时将 Robinhood 持仓削减约 12.8%。
还有一个细节值得补充。ARK 对 Circle 的持仓权重虽由 Q1 的约 3.34% 降至 1.85%,但其持股数量实际略有增加,权重下滑主要与新建仓 SpaceX 后组合规模扩大、稀释原有占比有关。
此外,摩根士丹利在二季度大幅加仓 Circle 后,又在 8 月初将 CRCL 目标价从 106 美元下调至 38 美元,理由是 USDC 规模收缩暴露出 Circle 储备收入的敏感性,意味着其收入结构可能向利润率更低的交易收入倾斜。
华尔街机构加密持仓的新变化:有新资金进场,也有长期资金选择观望
从更广的机构名单来看,二季度并不是单一方向的全面加仓或减仓,而是呈现出“新资金进入、部分老资金暂时不动”的并存状态。
二季度,西班牙桑坦德银行首次披露了比特币和以太坊 ETF 持仓,不过在其规模超过百亿美元的美股组合中,这部分仓位占比仍然较小。瑞银的加密敞口也在逐季抬升,本季度还新增了对矿企 American Bitcoin 约 150 万美元的持仓。
摩根士丹利二季度还新建了灰度 Solana 质押 ETF 和富达 Solana 基金,市值分别约 425 万美元和 226 万美元;摩根大通则新建了 Bitwise Solana 质押 ETF,并将一季度已清仓的 XRP 重新买回,通过 Bitwise 和灰度的 XRP 基金小额建仓。
此外,投资顾问公司 Edelman Financial Engines 披露持有约 3400 万美元的现货比特币 ETF 仓位,主要配置于贝莱德 iShares Bitcoin Trust(IBIT)和灰度相关产品。虽然该仓位在其整体组合中占比依然不高,但规模已高于其对亚马逊约 2500 万美元的持仓。
阿布扎比的 Mubadala 与阿布扎比投资委员会分别维持约 1472.19 万股和 821.87 万股 IBIT 不变,合计约 7.64 亿美元。此前连续多个季度的增持节奏,在二季度暂时停下。
哈佛大学捐赠基金持有的 IBIT 约 304.46 万股、约 1.014 亿美元,与一季度末相比没有变化,结束了此前连续两个季度的减持。与之相比,其持有的 iShares Gold Trust 和 SPDR Gold Trust 合计约 1.712 亿美元,规模已超过比特币相关仓位。
这些机构配置变化,释放了哪些信号
把二季度主要机构的动作放在一起看,目前至少可以归纳出几个更容易理解的方向:
- ETF 资金流与机构报表持仓的同步性正在下降。二季度现货 ETF 整体承压,但机构持仓并未同步下滑,说明机构参与加密资产的方式变得更复杂,不再只是通过简单的 ETF 申购和赎回来体现。
- 加密概念股的机构分歧正在扩大。尤其是在 Strategy 开始出现比特币变现动作之后,市场对相关股票的配置逻辑重新评估,不同机构之间的判断差异也更明显。
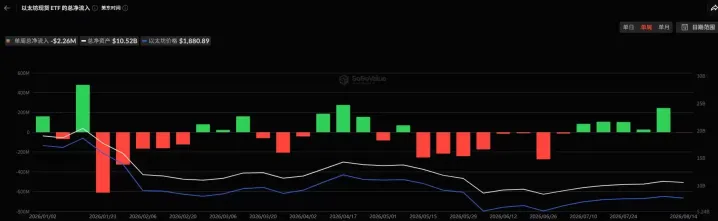
- 以太坊正在成为机构端更明确的配置重点。这一趋势在三季度初也有所延续。SoSoValue 数据显示,以太坊 ETF 在 7 月净流入约 3.65 亿美元,8 月迄今净流入约 2.43 亿美元,两个月合计已超过 6 亿美元;同期 ETH 价格从 6 月底约 1570 美元回升至目前约 1900 美元附近,涨幅约两成。
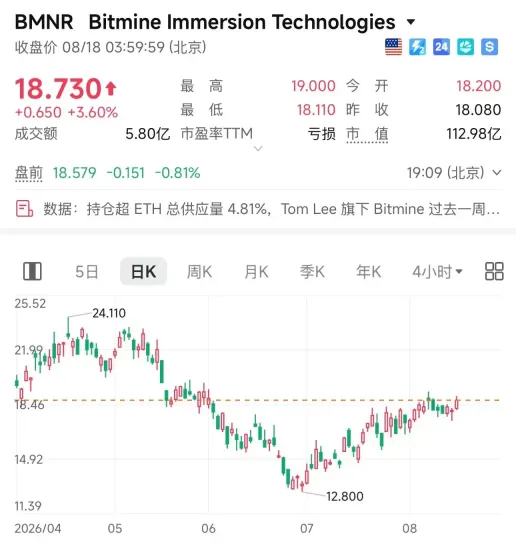
与此同步,以太坊财库公司 BitMine 也出现上涨,股价从 6 月底约 13.3 美元升至近 19 美元,涨幅约 40%。
总结:Q2 华尔街机构加密持仓反映出的市场变化
综合二季度 13F 披露数据可以看到,在币价回调背景下,机构整体加密持仓仍呈现逆势增长,而现货 ETF 却持续净流出。这说明 ETF 资金流向与机构报表持仓之间已经出现明显脱钩,也反映出机构参与加密资产的方式正在继续深化。
从银行端配置变化看,以太坊 ETF 的增持幅度整体显著高于比特币,成为机构资金关注的重点方向之一,这一变化在 7 月至 8 月的 ETF 资金流数据中也有所体现。与此同时,13F 只记录季末现货多头仓位,不少对冲基金会通过期权工具进行风险对冲,因此如果只依据现货持仓判断机构立场,结论可能会失真。
在加密相关股票方面,随着 Strategy 启动比特币变现安排,机构之间的分歧进一步扩大;部分海外主权基金和高校捐赠基金选择维持仓位不动,也有像桑坦德银行这样的新机构首次进入这一赛道。
整体来看,机构资金短期内呈现出向以太坊倾斜的迹象,但不同机构的风险偏好和配置逻辑仍有较大差异。对于关注虚拟币、ETF 与华尔街资金流向的读者来说,后续仍需结合三季度资金流和持仓数据持续观察。加密资产波动较大,相关配置变化也可能随市场环境快速调整。





