长期以来,区块链行业的核心商业模式建立在出售“区块空间”之上。然而,随着基础设施服务的同质化加剧,这种模式正面临严峻挑战。公链难以仅靠底层手续费来支撑其高昂的估值,链上收入与应用层收入之间的鸿沟日益扩大。为了破局,arbitrum、megaeth 等项目开始从单纯的“卖地”转向深耕应用层,试图将生态产生的价值内部化。
生态扩展策略:从 Superchain 到支付链
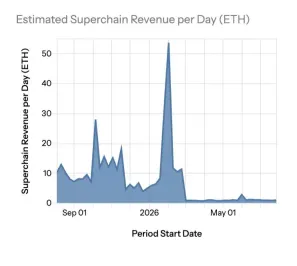
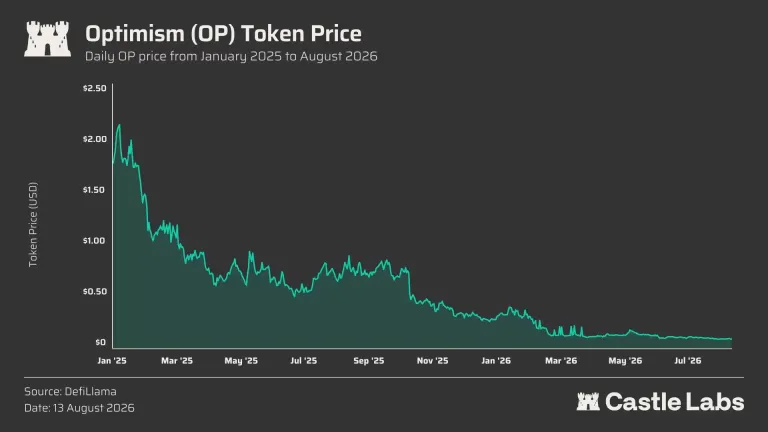
对于许多公链而言,扩展生态是增加收入的主要途径。Optimism 开创的 Superchain 模式曾被视为典范,通过向 Layer 2 网络提供 OP Stack 并收取收入分成来获利。然而,这一模式在 Base 离开后遭受重创。Base 曾贡献 Superchain 收入的 90% 以上,其离去导致 Optimism 收入急剧下滑。尽管 OP 代币持有者曾批准将 50% 收入用于回购,但在失去核心收入源后,这一举措难以再为代币积累足够的价值。
尽管 Superchain 模式出现裂痕,但它并未完全失效。Celo、Ink、Unichain 等网络仍在采用这一 Stack,证明其作为基础设施的兼容性依然强大。
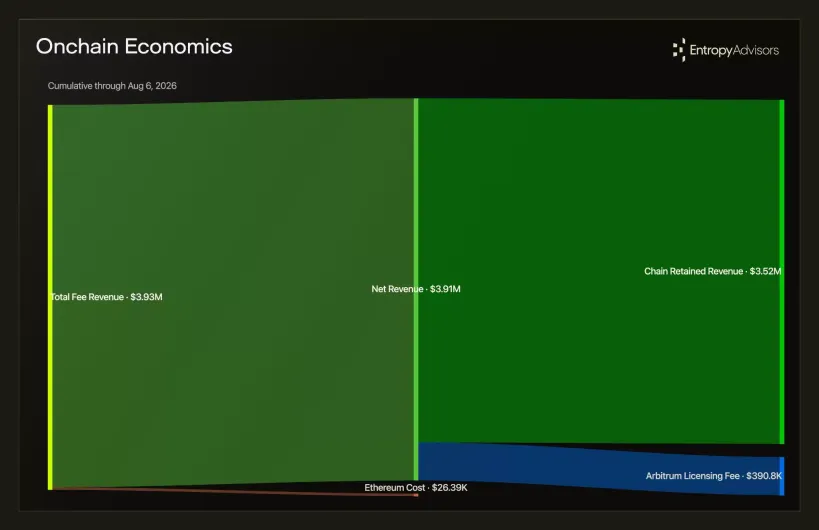
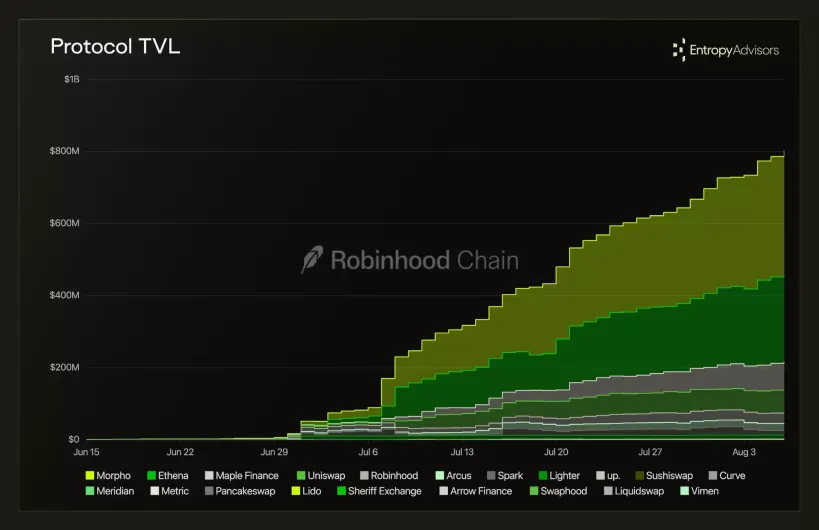
与 Optimism 类似,Arbitrum 也通过构建 Arbitrum Stack 实现了生态扩展。这一策略取得了显著成效,尤其是 Robinhood 使用 Arbitrum Stack 推出其 L2 网络,迄今已产生约 400 万美元收入,按分成比例为 Arbitrum 贡献了约 39 万美元。此外,现实世界资产(RWA)链 Plume Network 也采用了该 Stack。目前,Arbitrum Stack 的总锁仓价值(TVL)已超过 8 亿美元。Robinhood 的部署不仅带来了收入,还扩大了 Arbitrum 在代币化股票领域的版图,其链上 TVL 在推出仅一个月后便达到了 Arbitrum 主网 TVL 的一半。
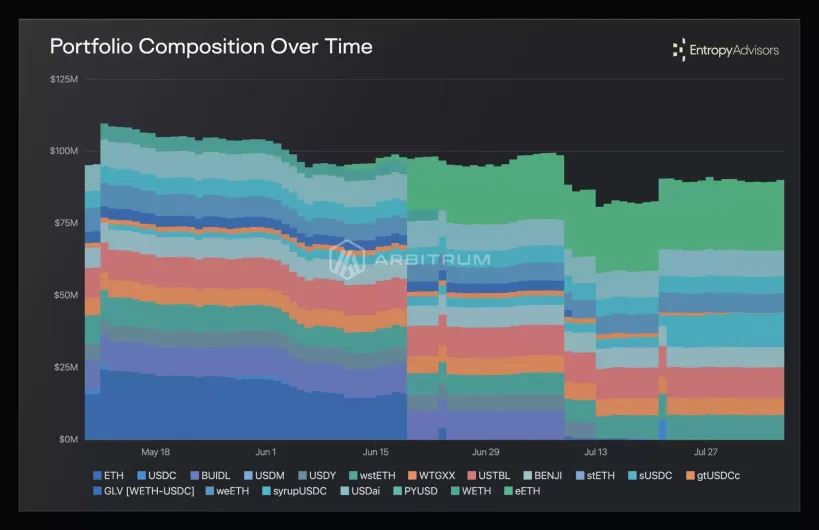
除了生态扩展,Arbitrum 还推出了 Timeboost 机制,允许用户支付更高费用以获得优先交易权。自 2025 年 4 月上线以来,Timeboost 已为金库贡献超过 770 万美元。Arbitrum DAO 金库还通过链上和链下部署赚取收益率,在 9000 万美元净部署中产生了 400 万美元利息。这一策略为其他 DAO 提供了借鉴,帮助它们摆脱单纯持有原生代币带来的贬值风险。
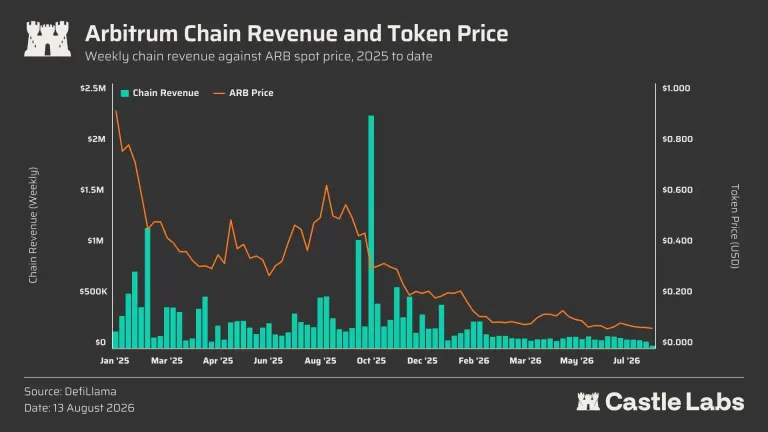
然而,尽管 Arbitrum Stack 成功,ARB 代币却未能有效承接这一价值。由于持续的代币排放和解锁,ARB 价格持续承压,链上收入与代币价值之间尚未建立有效的正向循环。
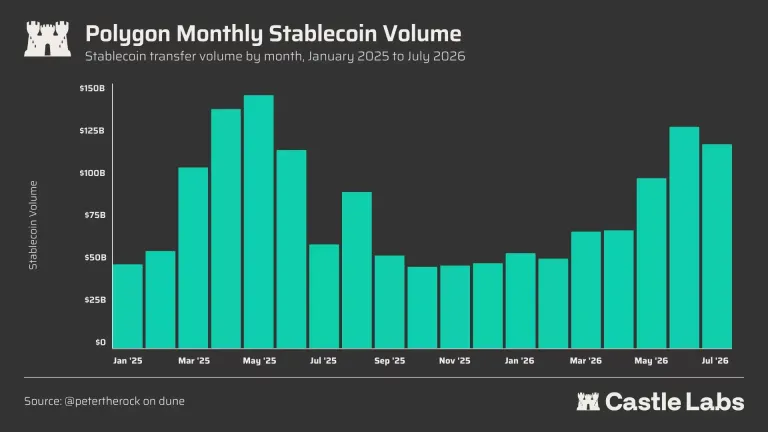
另一条聚焦生态扩展的链是 Polygon。Polygon 正致力于将自己定位为面向金融科技和通用场景的支付链。Stripe、万事达卡、Revolut、Paxos 和 Cash App 等巨头均利用 Polygon 的高吞吐量和超低费用进行稳定币支付路由或商户结算。Polygon 还通过推进企业级控制措施,增强其在大型金融机构中的吸引力。截至目前,Polygon 已处理约 2.9 万亿美元的稳定币交易量,其稳定币供应量自 2025 年以来增长超过 80%,达到 30 亿美元。
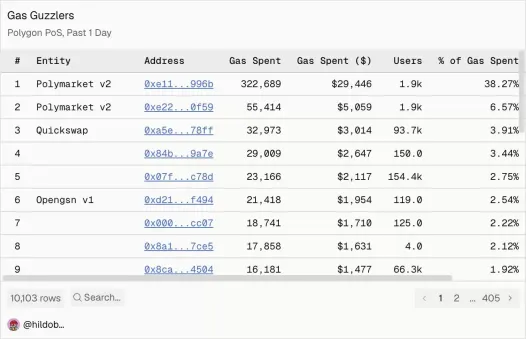
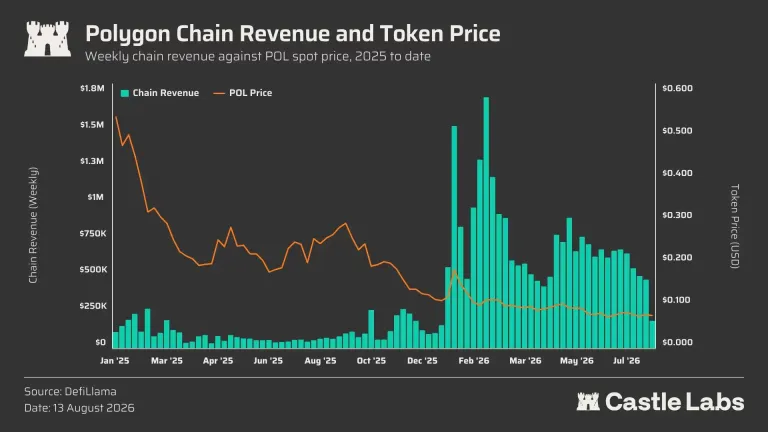
尽管支付使用量激增,Polygon 的大部分收入仍高度依赖 Polymarket 的部署。这种集中度带来了单点故障风险,促使 Polygon 积极拓展其他收入来源。与 Arbitrum 类似,Polygon 代币的表现也未能反映其链上收入的强劲增长,持续的代币抛压抵消了收入带来的价值累积。
产品扩展策略:垂直化与自研应用
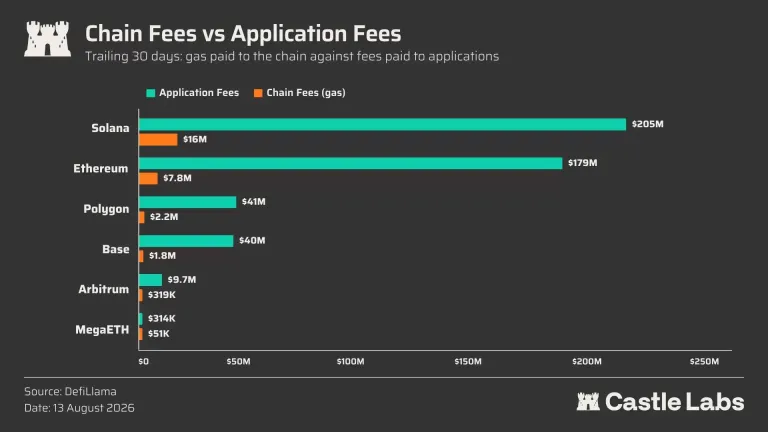
面对应用手续费与链手续费之间日益扩大的差距,越来越多的链开始转向“垂直化”策略,即直接构建应用以捕获价值。应用层积累了大量手续费,但这些价值往往无法向下传导至链层面。对于新链而言,这种缺乏联动的问题尤为致命。
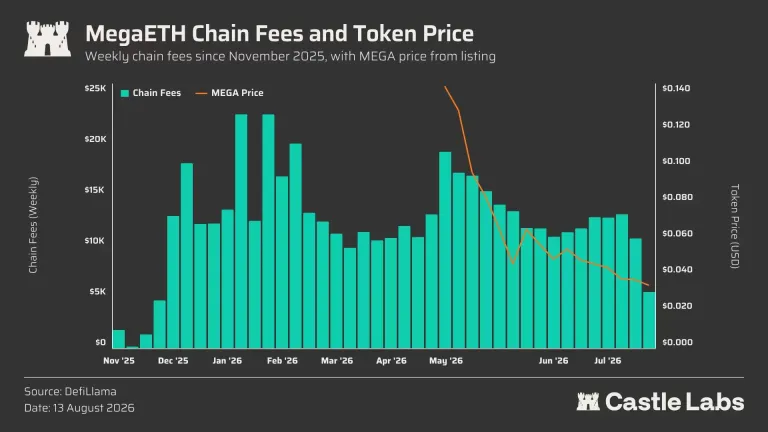
MegaETH 是这一转型的典型代表。尽管上线时间不长,MegaETH 意识到单纯依赖应用手续费无法支撑其高昂的估值,因此将重心从水平生态扩展转向自研第一方应用。MegaETH 团队表示,他们正将原本用于支持第三方构建者的精力,转向打造面向目标用户群体的消费级应用。
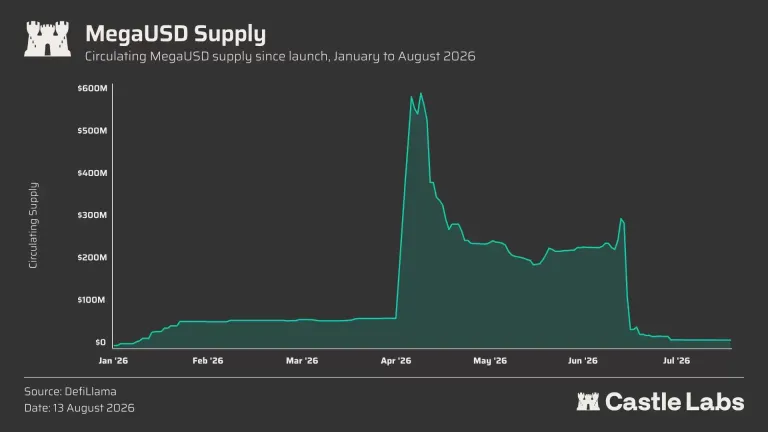
此外,MegaETH 还推出了 USDm 稳定币,旨在捕获链上稳定币产生的价值。USDm 与 Ethena 合作,资金存入贝莱德 BUIDL 基金,提供接近 SOFR 的收益率。按当前 1800 万美元供应量计算,在 SOFR 约 3.6% 的情况下,每年可产生约 65 万美元收入,用于代币回购和销毁。然而,这一收入来源高度依赖生态活跃度。随着链上使用量下降,USDm 供应量已从今年 5 月约 6 亿美元的峰值下跌超过 95%,导致收入预期落空。
MegaETH 的困境部分源于缺乏有效的流动性激励计划。其竞争对手 Monad 通过全力投入激励措施,仅在最近一个月就积累了超过 4 亿美元的 TVL,显示出激励在吸引流动性方面的关键作用。
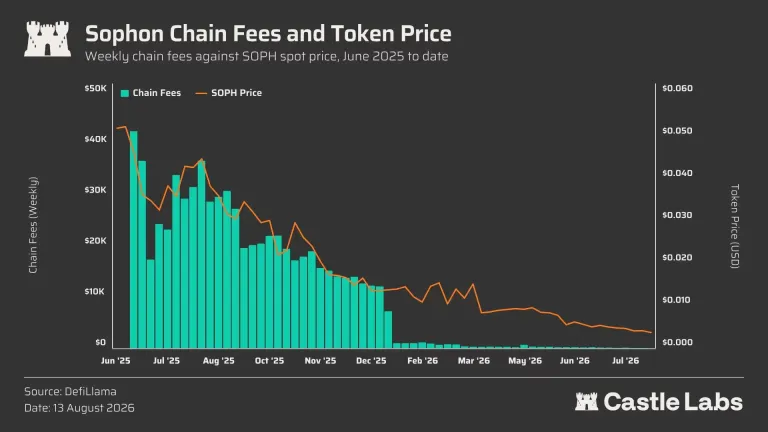
另一条采取类似策略的链是 Sophon。由于在自有链上未能获得足够的采用率,Sophon 决定关闭链运营,转型为 Base 上的应用构建者。其首个应用是加密卡 Pyre。尽管加密应用市场潜力巨大,但 Sophon 代币价格表现低迷,主要原因在于链采用率低以及其“娱乐和消费应用”叙事未能有效吸引构建者。
结语:从“卖地”到“做应用”的必然趋势
数百条公链提供着几乎相同的区块空间服务,除非拥有强大的流动性护城河,否则很难彼此区分。对于现有链而言,流动性确实能带来建设者和费用;但对于新链,单纯依靠激励吸引的流动性往往不稳定,一旦激励减少,资金便会撤离,MegaETH 的经历便是明证。
当前,区块链行业正经历一场深刻的范式转移。链意识到,仅靠出售基础设施不足以支撑高估值,必须超越单纯的“链”的角色。无论是通过扩展生态产品(如 Arbitrum Stack),还是直接构建应用(如 MegaETH、Sophon),核心目标都是将生态产生的价值内部化,解决委托-代理困境。
网络的底线始终是用户和使用率。多年来,链通过高额激励收买用户忠诚度,但如今链更需要应用,而非反之。竞争已经展开,链正在变得不再只是链,而是具备垂直整合能力的生态平台。这一趋势能否成功,将取决于它们能否在提供激励与建立可持续商业模式之间找到平衡。