





自 2022 年熊市低点以来,比特币流通中的供应量,首次有超过一半进入未实现亏损状态。对刚接触链上数据的用户来说,所谓“未实现亏损”,可以简单理解为:这些比特币如果按当前价格卖出,持有者大概率会处于账面亏损。放在比特币历次下跌周期中,这一现象通常是一个值得重点观察的信号,因为它往往出现在市场接近阶段性底部的区间,但也不意味着价格已经立刻见底。
在此前一轮快速回撤中,比特币价格从约 82,000 美元高位回落 28%,一度跌破 60,000 美元。研究与经纪公司 K33 表示,目前超过 50% 的比特币流通供应处于亏损状态,这意味着有超过 1000 万枚比特币的最后成交价格高于当前水平,而一个月前这一比例还只有 30%。这一变化说明,短时间内市场承压明显加大。
Glassnode 数据显示,当比特币跌至 61,300 美元低点时,处于亏损状态的比特币数量峰值约为 1050 万枚,而处于盈利状态的供应量则降至约 980 万枚。该机构分析师认为,从历史经验看,当亏损供应量超过盈利供应量时,往往是熊市后段较有代表性的特征之一。
比特币亏损供应超过 50%,为什么会被视为重要信号?
K33 认为,50% 这一比例具有较强的历史参考意义。2011 年、2014 年、2018 年和 2022 年的比特币熊市底部阶段,都曾出现超过一半供应量落入亏损区间的情况,而且这一占比通常不会高出太多。
原因并不复杂。市场中有相当一部分老币长期不发生转移,其中一部分可能已经永久丢失,另一部分则被长期持有者持续持有,没有明显卖出意愿。正因为这些筹码很少流动,它们通常不容易进入亏损统计范围。因此,在历次熊市中,亏损供应占比的上限大致落在 50% 至 56% 区间。K33 研究主管 Vetle Lunde 也给出了类似解释。
这个链上信号也不是单独出现的。6 月下跌期间,比特币一度跌破 200 周移动均线 4.29%。对于很多市场观察者来说,200 周移动均线常被用来衡量比特币的长期趋势,在过去多轮熊市中,它都曾是最终低点形成前的重要参考位置。
如果把本轮回调放到更长时间来看,情况也值得对比。当前这轮回调在约 8 个月内累计达到约 53%,而过去几次深度下跌通常持续约一年,跌幅多在 76% 至 85% 区间。也就是说,无论从持续时间还是跌幅看,这一轮比特币价格下跌都弱于历史上典型的深熊周期。与此同时,恐慌与贪婪指数一度降至极度恐慌的 8,比特币相对强弱指数(RSI)也跌至 2018 年 11 月以来低位,显示出市场情绪已经明显降温。
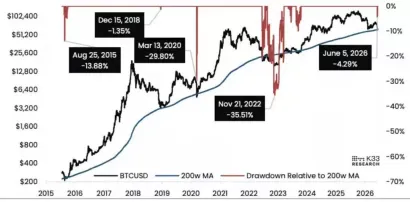
BTCUSD 与 200 周移动平均线对比。(数据来源:K33)
历史上的底部信号告诉我们:接近底部,不等于已经见底
从相对积极的角度看,链上数据与市场情绪信号同步走弱,过去确实多次出现在熊市尾声。2011 年、2018 年和 2022 年的案例中,比特币在“超过 50% 供应首次进入亏损”后的一个月内触底,随后一年回报区间在 69% 到 359% 之间。
不过,历史数据也说明,真正的最终低点不一定会在首次触发这一阈值时马上出现。以往案例中,比特币最终谷底往往还会比首次跌破 50% 亏损占比时的价格再低 15% 至 26%。2014 年周期就是一个比较典型的例子:比特币在跌破这一关口后,经历了 101 天才真正见底,期间价格进一步下跌了 46%。这说明,50% 亏损供应占比虽然重要,但有时会出现得偏早。
与此同时,Wintermute 分析师提到,Strategy 披露出售 32 枚比特币——这是该公司自 2022 年以来首次出售比特币——在市场情绪层面具有一定象征意义。该机构认为,32 枚比特币本身的数量并不是重点,更值得关注的是 Saylor 四年来首次出现卖出动作,而且这一动作发生在市场资金已明显流出的背景下。Wintermute 同时指出,本轮抛售中,美国机构资金发挥了重要作用,ETF 数据也反映出这一趋势。

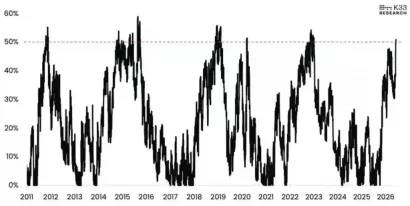
流通中的比特币供应量中亏损交易的百分比。(数据来源:K33)
比特币是否已经见底?市场还没有出现典型的“投降式抛售”
为什么一些分析师仍不愿直接认定比特币已经见底?核心原因在于,实际损失数据还没有出现历史上常见的“投降式下跌”特征。所谓“投降式抛售”,可以理解为市场参与者在恐慌中集中卖出,导致大规模亏损被真正实现。
过去 30 天,比特币持有者累计实现损失 18.7 万枚比特币。这个规模虽然不小,但仍明显低于 2026 年 2 月比特币首次跌破 6 万美元时记录的 40 万枚损失,也远低于 2022 年 11 月 FTX 事件期间约 120 万枚比特币的损失水平。
CryptoQuant 研究主管 Julio Moreno 表示,当前实际损失尚未达到真正的崩溃阶段,因此无论是确认市场底部,还是判断牛市反转,可能都还需要更多时间。CryptoQuant 将比特币实际价格——也就是全体市场参与者链上成本总和对应的价格——估算为 53,600 美元,较当前交易价格低约 13%。从历史表现看,在历次主要熊市周期中,比特币最终底部往往出现在实际价格附近,或者短暂跌破这一水平。
需求侧数据也进一步说明,当前市场压力并不只来自价格下跌本身。上周比特币总需求减少 65.2 万枚,创下自 2022 年 1 月以来最大单周降幅。与此同时,美国现货比特币 ETF 的 30 天需求变化降至负 7.4 万枚,为该类产品自 2024 年 1 月推出以来的最低水平。这意味着,这些基金当前更像是额外供应来源,而不是吸收抛压的角色。
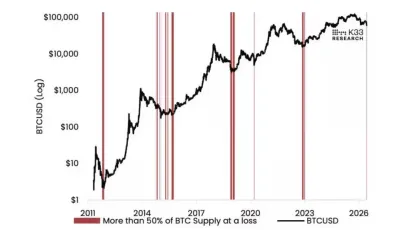
BTCUSD 交易量在供应量超过 50% 时出现亏损。(来源:K33)
这轮比特币熊市会不会和过去不一样?机构化趋势值得继续观察
尽管短期市场仍需保持谨慎,但从更长周期结构来看,本轮下行阶段的破坏力可能弱于历史上的典型熊市。比特币目前较 2025 年 10 月创下的 126,080 美元历史高点回落约 50%,这也是其历史上跌幅相对较浅的一轮熊市。此前多轮熊市的最大跌幅通常在 82% 至 90% 区间。
CoinEx 首席分析师 Jeff Ko 表示,比特币正逐步演变为一种机构化程度更高的宏观资产,背后有 ETF、更深的流动性以及更广泛的长期投资者基础支撑。用更直白的话说,就是参与比特币市场的资金结构正在变化,这可能会让市场表现与早期周期有所不同。
不过,历史节奏同样提醒市场,不宜过早下结论。2018 年熊市中,亏损供应量在最终于 12 月见底前,曾连续数月维持在 50% 以上。2022 年则是在 6 月短暂突破这一阈值后,到 11 月才出现更具代表性的崩盘式探底。这说明,即便当前信号在方向上具有一定参考价值,也不代表底部已经确认,市场仍可能经历更长时间的筑底阶段。
整体来看,超过一半比特币供应进入亏损状态,确实是一个值得持续跟踪的周期信号。它通常意味着市场已经进入高压区间,但若要判断真正的市场底部,仍需结合需求是否恢复、实际损失是否继续扩大,以及价格与链上成本是否进一步收敛等因素综合观察。加密市场波动较大,后续走势仍存在不确定性,阅读这类数据时也应注意区分“接近底部”与“已经见底”之间的差别。





