





代币化股票(更常见的表述是代币化证券)正在直观反映加密资产对华尔街体系的持续渗透。这类基于区块链发行的代币,通常对应苹果、特斯拉等上市公司的股票,以及 etf、指数产品等传统证券资产。
与传统股票相比,代币化股票具备更强的链上流通属性:既可以存入数字 wallet 进行自主托管,也支持无需许可的自由转账,并可实现 7×24 小时连续交易,还能够作为抵押品接入各类链上 DeFi 场景。仅在过去两个月内,Coinbase、美国存托信托与结算公司(DTCC)、纽约证券交易所、Robinhood 等机构已相继进入这一赛道,相关动作涵盖链上交易处理、合资平台设立以及新公链推出等多个层面。
这种热度已经清晰体现在数据上。截至 6 月末,全球代币化股票总市值约为 17 亿美元,而去年同期仅为 3.29 亿美元,整体规模扩大约 4 倍,成为现实世界资产(RWA)领域增长最快的细分方向之一。
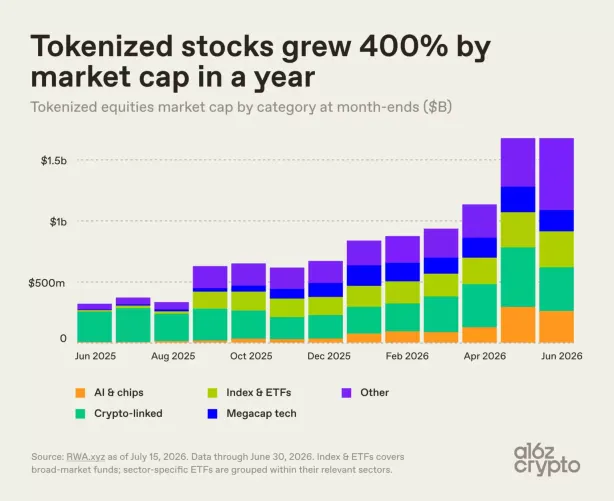
不过,这一增长究竟主要来自新代币发行,还是底层股票价格上涨所推动,并不能仅凭总市值直接判断。稳定币的需求变化相对容易观察,因为 1 枚稳定币通常锚定 1 美元;但代币化股票的价格会随对应股票价格波动,因此总市值难以有效拆分“新增铸造代币”与“存量代币升值”两类因素的贡献。
现有数据已足以说明,代币新发是本轮增长的核心驱动力。当前总市值中超过一半的资产,在一年前尚未完成上链流通;其余多数存量资产也主要是在今年年中才陆续上线,而当时底层美股年内主要涨跌行情已基本完成。
虽然代币化股票市场仍处于早期阶段,但过去一年,其内部结构已发生明显变化:
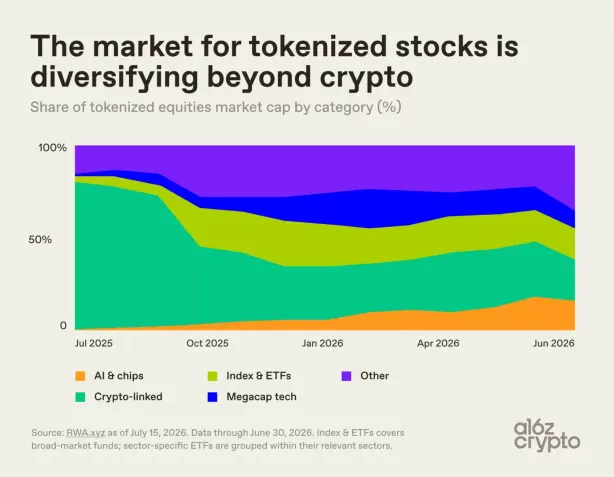
加密货币相关产品曾长期占据主导地位,但截至 6 月,其市值占比已从一年前的 79% 降至 21%。取而代之的是“其他”类别——这是一个由数百种小型产品组成的长尾板块,目前市场份额已升至 35%,高于一年前的 15%。
其他细分板块同样在扩张。截至 6 月,市值在 1000 亿美元及以上的大型科技公司相关代币化资产,占比已达到 10.6%,而一年前仅为 0.6%。同期,ETF 与指数类产品的市场份额也升至 17.3%,高于去年的 4.5%。
增速最突出的方向则是人工智能与芯片板块。该板块在 2025 年 6 月市值尚不足 100 万美元,当时仅占市场总市值的 0.3%;一年后,这一比例已快速升至 15.5%。
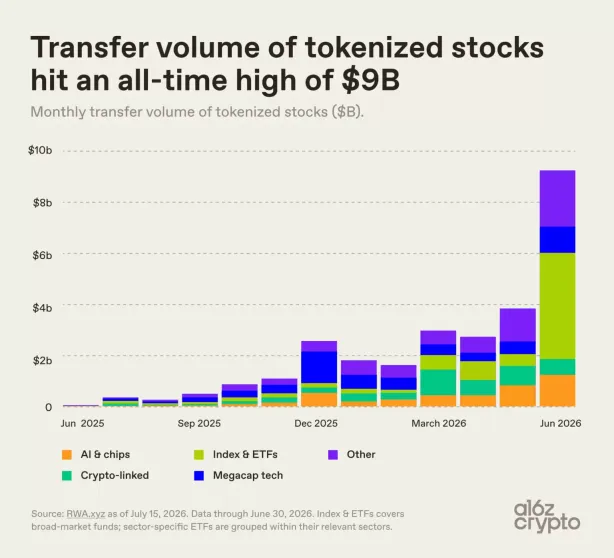
链上转账活跃度也在同步提升。6 月,代币化股票月度链上转账总额达到 92.2 亿美元,而去年同期仅为 5300 万美元,增幅超过 170 倍。这里统计的是全部链上资产流动行为,包括二级市场交易、wallet 之间互转,以及存入 DeFi 协议作为抵押品等用途。
与此同时,机构级基础设施也在加速落地。仅过去一个月,行业底层建设就迎来密集进展。DTCC 已在 Digital Asset 的 Canton 网络上完成首批代币化国债和股票的实时交易;更广泛的代币化服务计划于 10 月正式推出,届时华尔街可直接接入 DTC 托管的约 114 万亿美元资产。本月初,Robinhood 在主网上推出自有区块链,试图将传统市场、加密资产与现实世界资产整合进同一个开放网络。6 月 22 日,纽约证券交易所母公司宣布与 OKX 成立合资企业,并表示在获得监管批准后,将向用户提供代币化的纽交所上市股票。更早前的 6 月 16 日,Coinbase 表示将向非美国用户提供 1:1 支持的代币化美国股票,并配套分红、完整股东权利及全天候交易功能。币安也在此前数日推出了同类产品。
与月度交易规模达到数十万亿美元的传统股票市场相比,当前代币化股票的整体体量依然较小。不过,从发行方扩容、交易平台上线到基础设施加快成型的趋势来看,这一赛道正在持续升温,市场规模也在快速扩张。需要注意的是,代币化股票仍属于新兴领域,相关产品机制、流动性与合规安排仍有待进一步观察。


