





从第三季度整体表现来看,稳定币市场的扩张速度出现了明显提升。数据显示,稳定币净流入规模已从第二季度的108亿美元增至第三季度的456亿美元,环比增长324%。从增量来源看,这一阶段的主要推动力依然集中在泰达币USDT、USDC,以及Ethena推出的USDe。
如果把观察区间缩短到最近90天,稳定币净流入已经超过450亿美元。对关注加密市场资金面的用户来说,这通常意味着有更多与美元挂钩的链上资产正在进入市场。类似数据常被用来观察市场流动性变化、稳定币供给扩张节奏,以及链上美元资产需求是否持续走强。
根据RWA.xyz周一公布的数据,Tether发行的USDt(USDT)本季度净流入达到196亿美元,排名第一;Circle发行的USDC净流入123亿美元,位居第二。与此同时,Ethena的合成稳定币USDe本季度净流入达到90亿美元,增长表现同样突出。
除头部稳定币外,其他项目也出现了一定规模的资金流入。例如,PayPal USD(PYUSD)净流入14亿美元,MakerDAO的sDAI增加13亿美元。Ripple USD(RLUSD)和Ethena的USDtb等较新的稳定币项目,在本季度同样保持增长。
这里所说的“稳定币净流入”,通常指某一时间段内稳定币铸造量与赎回量之间的差额。若净流入为正,意味着市场中流通的稳定币总量在增加,一般反映出对美元挂钩加密资产的需求增强。不过,这类资金流入更多体现的是流动性变化,并不等于市场后续一定会单边上涨或下跌。
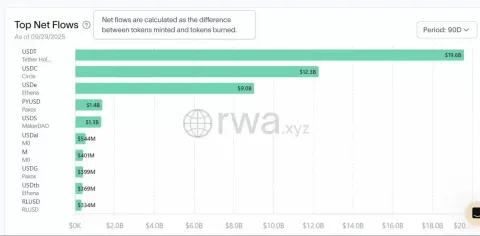
过去90天稳定币净流动。来源:RWA.xyz
第三季度稳定币净流入为何明显放大
如果把时间拉长到过去六个月,稳定币累计流入总额已达到565亿美元,其中第二季度为108亿美元,第三季度贡献了绝大部分新增规模。也就是说,这一轮稳定币市场不仅仍在扩张,而且扩张速度还在加快。除了USDT和USDC持续吸纳资金外,USDe的快速增长也是不可忽视的变量。
从品种表现来看,Tether的USDT在第二季度和第三季度都保持领先。本季度净流入为196亿美元,而4月至6月期间为92亿美元。这说明USDT在稳定币市场中的主导地位依旧稳固,在承接新增流动性方面仍有明显优势。
USDC的变化则更值得留意。它在上一季度的净流入仅为5亿美元,但到了第三季度迅速升至123亿美元,反映出USDC在本轮稳定币扩张中的参与度明显提升。对于关注主流稳定币格局变化的用户来说,这类数据往往比单看总市值更有参考意义。
USDe的扩张则主要集中在最近一个季度。数据显示,USDe本季度净流入达到90亿美元,而上一季度仅为2亿美元,增长幅度非常明显。这意味着,除了USDT和USDC之外,市场也在向部分新型稳定币分配更多流动性。不过,这类产品在结构和运行机制上存在差异,理解相关数据时也需要结合具体情况来看。
USDT 与 USDC 仍是核心,USDe 成为本轮增长亮点
从当前稳定币市场格局看,USDT和USDC依然是最核心的两大品种。无论从季度净流入还是整体市场占比来看,它们都保持领先。相比之下,USDe的总体体量虽然仍低于两大头部稳定币,但在这一轮增长中已经成为一个很难忽略的新变量。
从市场特征来看,USDT和USDC的优势主要体现在接受度高、流通深度强、应用场景广;而USDe的看点则更多来自近期增速较快、市场关注度提升明显。不同稳定币在底层机制、使用场景和风险暴露上并不完全相同,因此解读数据时,不能只看流入规模本身。

这也说明,稳定币市场的变化并不只是总量扩大,内部份额和资金偏好也在持续调整。对于希望了解泰达币USDT、USDC是什么,或想比较主流稳定币差异的读者来说,净流入变化确实是值得长期跟踪的指标,但也不宜孤立解读。
以太坊仍是稳定币核心网络,Tron 位居第二
从链上分布来看,RWA.xyz数据显示,以太坊依然是稳定币最主要的承载网络。目前,以太坊上的稳定币流通总量达到1710亿美元;Tron以760亿美元排名第二。Solana、Arbitrum和BNB Chain合计承载297亿美元稳定币。
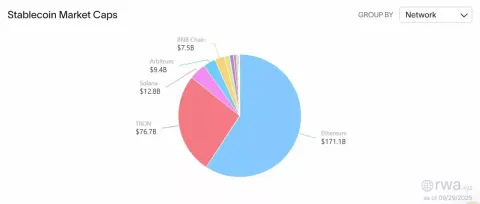
按网络划分的稳定币市值。来源:RWA.xyz
如果用更直观的方式理解,不同区块链网络就像稳定币流通的底层通道。以太坊仍然是稳定币发行、转移和使用最核心的基础网络,生态成熟度和资金沉淀都相对更强;Tron则继续保持较高承载规模,在稳定币转账和使用场景中依旧占有重要位置。Solana、Arbitrum和BNB Chain则构成了头部网络之外的重要补充。
从使用层面来看,这样的网络分布也反映出市场对成本、流动性和生态兼容性的不同偏好。某条链上的稳定币承载规模越大,通常意味着相关资产更容易获得广泛使用,但不同网络之间在手续费、应用生态和用户结构上仍存在明显差异。
稳定币市场份额变化:USDT 近59%,USDC 约25%
从单一稳定币的市场份额来看,DefiLlama数据显示,Tether的USDT依然占据主导地位,市场份额接近59%;Circle的USDC约占25%,位列第二;Ethena的USDe则占据接近5%的稳定币市场份额。
如果把市场份额与净流入数据结合来看,头部稳定币的集中度依然很高。USDT和USDC不仅是当前阶段的核心流动性入口,也是稳定币市场扩张时最直接承接资金的品种。USDe虽然份额相对较小,但近期的资金流入表现也表明,它在细分市场中的关注度正在上升。
结合RWA.xyz与DefiLlama的数据,过去30天整体稳定币市值已经上升到约2900亿美元。这意味着,在资金持续流入的背景下,稳定币整体规模仍在扩大,链上美元资产的市场地位也在进一步强化。
稳定币总市值增长,但链上活跃度有所回落
不过,虽然稳定币总市值和净流入仍在增加,一些反映实际使用热度的月度指标却出现回落。RWA.xyz数据显示,当前月活跃地址数为2600万,较30天前下降22.6%;同期转账总额为3.17万亿美元,环比下降11%。
这说明,稳定币供给扩张并不意味着链上活跃度会同步上升。换句话说,资金流入和真实使用热度之间并不是完全一致的。对于观察市场结构的人来说,这种分化值得注意,因为它可能意味着市场扩张更多来自资产配置、储备需求或流动性停留,而不一定完全由新增交易活跃度驱动。
整体来看,当前稳定币市场呈现出两个并行特征:一方面,总量持续增长,头部稳定币的吸金能力依然明显;另一方面,链上活跃指标有所回落,显示市场内部并非全面同步升温。这样的数据结构,有助于更客观地理解稳定币市场,而不是只根据单一指标做出判断。
综合来看,第三季度稳定币市场最突出的特点,是净流入规模显著放大。其中,USDT与USDC继续保持主导地位,USDe则成为这一轮增长中的重要亮点。与此同时,以太坊仍然是稳定币最核心的网络,但活跃地址和转账规模的回落,也反映出市场在扩张过程中仍存在结构性分化。加密资产波动较大,相关数据更适合用于观察行业趋势和流动性变化,不宜被简单理解为单一方向信号。





