





美股科技动量交易在17个交易日内出现快速下挫,相关科技动量因子累计回撤40%,创下历史上速度最快、幅度最深的一轮调整。高盛合伙人Mark Wilson认为,这一轮平仓过程已“接近尾声”,但短期内仍看不到足以推动行情反转的明确催化因素。整体来看,本轮抛售更接近仓位拥挤与杠杆集中引发的结构性出清,而非企业基本面明显恶化。台积电上调营收增长指引、美国企业贷款同比增长17%,均被视为经济和企业活动仍具韧性的信号。分板块看,存储芯片股领跌,AI受益股整体回撤约24%,市场广度后续是否修复,仍需继续观察。
从市场结构看,这轮科技动量交易的瓦解强度较为罕见。短短17个交易日内,美股科技动量因子(TMT MoMo)自高位回落40%,无论持续时间还是跌幅,都刷新了历史纪录,影响也从半导体板块扩散至对冲基金与信用市场。
高盛合伙人、EMEA对冲基金业务负责人Mark Wilson本周对这场“残酷轮动”进行了系统梳理。他指出,这轮抛售在速度和深度上都不常见,但更主要的诱因是仓位过度集中、杠杆偏高等非基本面因素,而不是宏观经济或企业盈利出现实质性转弱。按照他的判断,动量因子的平仓过程已“接近尾声”,但短期仍缺少能够迅速扭转市场预期的催化剂。
值得注意的是,这轮动量崩解发生在宏观与企业基本面整体并不疲弱的背景下。美国银行业数据显示企业贷款同比增长17%,台积电将2026年营收增长指引上调至40%以上,通胀数据也低于预期且保持温和。基本面相对稳健,而价格却大幅调整,这种背离正是当前市场最值得关注的核心矛盾。
科技动量因子遭遇历史级抛售,回撤速度与深度均超长期中位数
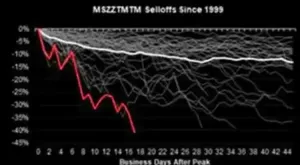
摩根士丹利量化与衍生品策略团队(MS QDS)数据显示,本轮动量因子回撤已持续17个交易日,峰值至谷底跌幅达到28%。作为对比,自1999年以来,动量因子的历史中位数回撤为22%,平均持续时间为33个交易日。
这意味着,本轮调整无论从下跌速度还是幅度来看,都已明显超过历史中位水平,也是自2022年12月至2023年2月那一轮29%回撤以来最严重的一次。
而在科技板块内部,跌势更为集中。TMT动量因子(TMT MoMo)从高点累计下跌40%。根据MS QDS数据,这是历史上科技动量因子经历过的最快、最深的一次抛售。
从细分领域看,韩国综合股价指数(Kospi)较峰值回落27%,美国AI科技受益股下跌25%,全球存储芯片股下跌36%,欧洲半导体下跌23%。其中,存储芯片股贡献了整体跌幅的大约三分之二,更广义的AI受益股则较高点回撤约24%。
指数低波动之下,个股与因子层面的风险正在快速放大
表面上的指数波动并未完全反映这轮调整的真实强度,更值得关注的是市场内部风险结构的变化。
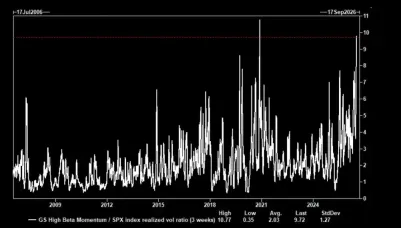
根据高盛波动率交易台数据,高盛高贝塔动量组合(GSPRHIMO)的波动率目前约为标普500指数波动率的10倍。在过去20年的历史回溯中,类似的极端波动率差,仅在2020年11月疫情冲击阶段出现过可比情形。
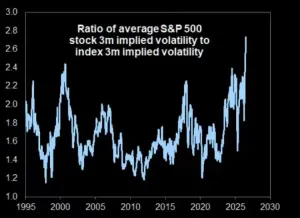
与此同时,单只股票波动率与指数波动率之间的裂口,已经扩张至历史极值区域。高盛数据显示,标普500成分股3个月隐含平均相关性本周降至0.14,创历史新低。这一变化导致指数层面的波动率维持低位,但个股层面的隐含波动率显著抬升。当前单只股票平均隐含波动率约为40%,达到指数隐含波动率的2.8倍,同样刷新历史纪录。

仓位依旧拥挤,风险并未完全出清
尽管动量因子近期已遭遇历史级回撤,但从更长周期观察,对冲基金在相关方向上的净敞口仍处于偏高水平。摩根大通数据显示,当前仓位水平与回撤幅度的组合,仍使动量因子被视为市场中最需要警惕的核心风险之一。
与此同时,高盛高贝塔动量因子自6月高点以来已回落33%,年初至今涨幅也从60%快速收窄至12%,这一变化同样引发Mark Wilson关注。
他还引用韩国市场的去杠杆现象作为补充案例。根据相关报道,本周韩国市场平均约每30名成年人中就有1人的股票保证金账户遭遇强制平仓,这表明去杠杆进程已经推进到相当程度。
基本面并非核心问题,市场压力主要来自仓位与结构
本轮动量崩解的特殊性在于,调整发生时,企业基本面与宏观数据并未同步恶化。
Mark Wilson指出,美国银行业本周财报对经济状况给出了“明确无误的积极解读”:企业贷款同比增长17%,并覆盖经济多个板块;美国消费者支出追踪增速维持在中个位数,信用卡消费增长6%;投资银行相关业务线合计增长超过40%;大型银行有形股本回报率达到19%,创金融危机以来新高。
在科技资本开支方面,台积电将2026年营收增长指引上调至40%以上,基于其超过1500亿美元的营收基数;ASML财报则带动市场形成对其未来一至三年每股盈利上调15%至30%的预期。
不过,这两家公司在业绩公布后股价仍然走低,体现出较为典型的“利好出尽”特征。相较之下,IBM则因大型合同延迟以及咨询业务表现不及预期,股价录得逾20年来最大单日跌幅。
Mark Wilson强调,这轮抛售“难以从基本面层面找到明确信号”,其背后更主要是仓位、杠杆、拥挤度和集中度等结构性因素共同作用的结果。
去杠杆或接近尾声,但市场反转仍缺少清晰催化剂
对于后市节奏,Mark Wilson表示,他更倾向于认为动量因子的平仓过程已接近尾声,但短期内仍缺乏能够在夏季立即推动市场逆转的催化剂。
他同时指出,随着效率改善与商业落地能力提升,市场后续可能出现新的领涨方向,市场广度也有望逐步扩展。道琼斯运输指数本周再次突破高点,就是其中一个值得关注的现象。
不过,他也提醒,在市场消化完二季度财报并进入夏季后,盈利增速的二阶导数,也就是增速放缓本身,将变得更加关键;与此同时,各类估值指标依然显示科技板块整体估值偏高。
此外,传统资产之间以及各资产内部的相关性也在出现异常断裂。例如,黄金与原油3个月相关性已降至35年历史中的极端反向水平,这使风险管理和组合构建面临更高难度。整体来看,当前市场仍处于结构性再定价阶段,波动放大背景下,相关风险变化仍需持续跟踪。


