





加密货币重塑行业格局
将讨论的核心重新聚焦于“加密货币”本身至关重要。因为在加密行业的资本流动中,绝大多数资金最终都在寻求对“货币化资产”的敞口。目前,加密市场总市值约为 3.26 万亿美元,其中比特币(btc)占据 1.80 万亿美元,占比高达 55%。在剩余的 1.45 万亿美元中,约有 0.83 万亿美元集中在各类 layer 1(l1)公链上。这意味着,约 2.63 万亿美元、占整个市场 81% 的资金,都流向了市场已认定为货币或预期未来能获得货币溢价的资产。
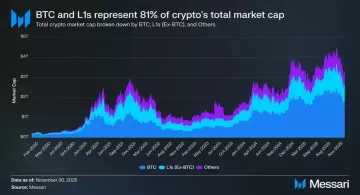
在此背景下,无论是交易者、投资者、资本管理者还是开发者,理解市场如何赋予或撤回货币溢价都显得尤为关键。在加密领域,没有任何因素比市场是否将某资产视为“货币”更能驱动估值变化。因此,预测哪些资产未来能获得货币溢价,几乎成为构建投资组合时最重要的变量。
此前我们主要关注 BTC,但同样有必要审视那 0.83 万亿美元中那些“可能是或可能不是货币”的 L1 资产。正如前文所述,我们预计未来几年 BTC 将持续从黄金及其他非主权价值储藏中吸收市场份额。但这引出了一个核心问题:L1 公链的生存空间还剩多少?当潮水上涨时,是所有船只(资产)都会浮起,还是 BTC 在追赶黄金的过程中,会从 L1 公链中吸走部分货币溢价?
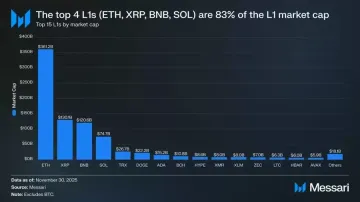
要回答上述问题,首先需审视当前 L1 的估值格局。市值排名前四的 L1——ETH(3611.5 亿美元)、XRP(1301.1 亿美元)、BNB(1206.4 亿美元)与 SOL(746.8 亿美元)——合计市值达 6865.8 亿美元,占整个 L1 板块的 83%。在这前四名之后,市值出现显著断层(例如 TRX 为 266.7 亿美元),但尾部体量依然庞大。排名 15 名之外的 L1 总市值仍有 180.6 亿美元,占 L1 总市值的 2%。
更重要的是,L1 的市值并不等同于纯粹的“货币溢价”。L1 的估值框架主要包含以下三种:
(i)货币溢价(Monetary Premium)
(ii)真实经济价值(REV)
(iii)经济安全需求(Economic Security Demand)
因此,一个项目的市值并非仅由市场将其视为货币这一单一因素决定。
L1 估值核心:货币溢价而非收入驱动
尽管存在多种估值框架,但市场越来越倾向于从“货币溢价”而非“收入驱动”的角度来评估 L1。过去几年,市值超过 10 亿美元的所有 L1 项目,其整体市盈率大致维持在 150 倍至 200 倍之间。然而,这一总体数据具有误导性,因为它包含了 TRON 与 Hyperliquid。在过去 30 天内,TRX 与 HYPE 贡献了该组别 70% 的收入,却仅占市场总市值的 4%。
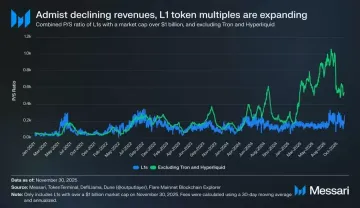
剔除这两个异常值后,真正的市场逻辑才清晰可见。尽管收入持续下降,L1 的估值却在上升,调整后的市盈率呈现明确的上升趋势:

- 2021 年 11 月 30 日:40 倍
- 2022 年 11 月 30 日:212 倍
- 2023 年 11 月 30 日:137 倍
- 2024 年 11 月 30 日:205 倍
- 2025 年 11 月 30 日:536 倍
若从 REV 角度解读,或许可以认为市场在定价未来的收入增长。但这一解释并不成立,因为在同一组(排除 TRON 与 Hyperliquid)中,L1 的收入几乎每年都在下降:
- 2021 年:123.3 亿美元
- 2022 年:48.9 亿美元(同比 -60%)
- 2023 年:27.2 亿美元(同比 -44%)
- 2024 年:35.5 亿美元(同比 +31%)
- 2025 年:年化 17.0 亿美元(同比 -52%)
我们认为,最简单且直接的解释是:这些估值主要由货币溢价驱动,而非当前或未来的收入表现。
L1 公链持续跑输比特币
如果 L1 的估值主要由市场对其货币溢价的期待所驱动,那么下一步的问题是:是什么塑造了这种期待?一种直观的方法是将它们与 BTC 的价格表现进行比较。如果货币溢价的变化主要反映 BTC 的走势,那么这些资产的表现应与 BTC 的“β 系数”相似;若货币溢价来自每个 L1 自身的独特因素,那么它们与 BTC 的相关性应更弱,表现也应更具独立性。
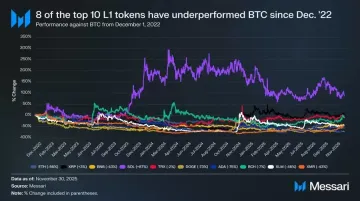
作为 L1 的代表,我们选取了市值前十的 L1 代币(排除 HYPE),统计它们自 2022 年 12 月 1 日以来相对于 BTC 的表现。这十个资产占据 L1 市值的约 94%,具有较强代表性。在这段时间里,有八个资产在绝对回报上跑输 BTC,其中六个落后超过 40%。只有两个资产跑赢 BTC:XRP 与 SOL。但 XRP 的超额收益仅为 3%,鉴于其历史上受散户资金主导,我们不会过度解读。真正具有显著超额收益的只有 SOL,跑赢 BTC 87%。
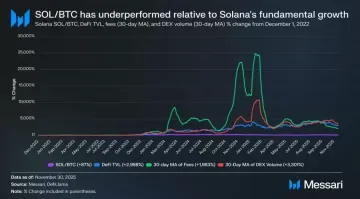
但深入拆解后会发现,SOL 的“跑赢”可能并不如表面那么强劲。在 SOL 跑赢 BTC 87% 的同一时期,Solana 生态的基本面呈现指数级爆发:DeFi TVL 增长 2,988%,手续费增长 1,983%,DEX 交易量增长 3,301%。按任何合理标准计算,Solana 自 2022 年底以来的生态规模扩大了 20 至 30 倍,但与之对应的 SOL 价格仅跑赢 BTC 87%。
请再仔细思考这一现象。
要想在与 BTC 的博弈中实现真正显著的超额收益,一个 L1 不能仅靠生态增长 200% 或 300%——它需要增长 2,000%-3,000%,才能勉强获得几十个百分点的超额表现。
综合以上分析,我们的判断是:虽然市场仍在以“未来可能获得货币溢价”的预期来给 L1 定价,但对这些预期的信心正在悄然消退。与此同时,市场对 BTC 作为“加密货币”的货币溢价并未动摇,甚至可以说,BTC 与各类 L1 之间的领先优势正持续扩大。
尽管加密货币本身并不需要手续费或收入来支撑估值,但这些指标对 L1 却至关重要。与 BTC 不同,L1 的叙事高度依赖于构建生态系统(应用、用户、吞吐量、经济活动等)来支撑其代币价值。然而,如果一个 L1 的生态正呈现年度下滑(从收入和手续费下降可部分反映),那么它就失去了相对于 BTC 的唯一竞争优势。没有真实经济增长,其“加密货币化”的故事将越来越难被市场接受。
未来展望
展望未来,我们不认为这一趋势会在 2026 年或更长的时间里发生逆转。除少数可能的例外,我们预计 L1 板块将继续失去市场份额,被 BTC 进一步挤压。由于其估值主要依赖未来货币溢价的预期,随着市场逐渐认定 BTC 对“加密货币”这一叙事拥有最强主张,L1 的估值将不断收缩。尽管 BTC 在未来几年也会面临挑战,但这些问题距离现实仍然太遥远、变量太多,无法为竞品 L1 的货币溢价提供有效支撑。
对 L1 来说,证明自身价值的门槛已经大幅提高。它们的叙事与 BTC 相比已无法具有足够吸引力,也不能再依赖市场狂热来长期支撑估值。那个“我们未来可能成为货币”的故事就能撑起万亿级市值的时代正在关闭。投资者如今已经拥有十年的数据可以证明:L1 的货币溢价只有在生态出现极端增长时才能维系。一旦增长停滞,L1 就会持续跑输 BTC,而货币溢价也会随之消散。


