





提到 Avalanche (AVAX),不少人的第一印象可能还停留在它深耕 GameFi 的阶段。虽然游戏生态并未被抛弃,但如今,RWA(现实世界资产)代币化与支付场景的爆发,已悄然成为 Avalanche 最耀眼的标签。
根据 RWA.xyz 的最新数据,部署在 Avalanche 网络上的代币化 RWA 资产总规模已突破 21 亿美元。若仅按主网直接发行量计算,其排名紧随以太坊、BNB Chain、Solana 和 Stellar 之后。
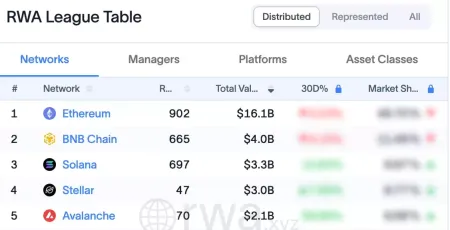
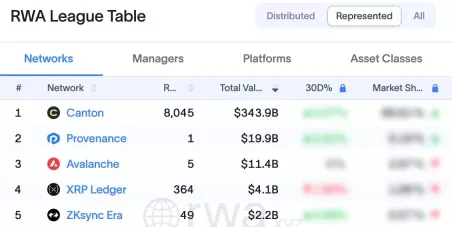
不过,上述排名仅统计了将 Avalanche 作为「分发网络」的资产。如果将那些仅将 Avalanche 作为「结算层」的资产也计算在内,Avalanche 的市场份额将跃升至行业第三位。
Avalanche 之所以能赢得传统金融机构的青睐,核心在于其独特的子网(Subnet)机制。这一优势的爆发,始于 2024 年底的一次关键升级。
Avalanche9000 升级:降低门槛,重塑架构
2024 年 12 月,Avalanche9000 升级在主网正式激活。这次升级带来了三大核心变革:
- 子网独立化:将子网重构为独立的 Avalanche L1 链。
- 质押模式转变:取消 L1 验证者需质押 2000 AVAX 的高门槛,改为每月仅需支付约 1.33 AVAX 的订阅费用。
- Gas 费暴跌:C-Chain 最低基础 Gas 费从 25 nAVAX 降至 1 nAVAX,降幅高达 96%。
回顾过去,搭建一条 Avalanche 子网意味着高昂的资本支出。例如,若一个子网有 20 个验证者,需一次性质押 4 万枚 AVAX。而在新的订阅制下,同样规模的验证者每月仅需支付 26.6 AVAX。即便连续支付 125 年,总成本也才勉强达到旧标准的量级。
这一变革极大地降低了基于 Avalanche 堆栈搭建专属链的成本,同时提升了自主性。此前,子网验证者需参与主网 X-Chain、P-Chain 和 C-Chain 的共识,强制同步全链状态;升级后,L1 验证者只需同步 P-Chain 状态,用于跟踪自身权重及验证跨链消息(ICM)。
当然,这种架构调整也有代价:Avalanche L1 需自行负责安全性,主网仅作为协调层,不再提供直接的安全背书,这类似于以太坊与其侧链的关系。但正是这种权衡,为 RWA 代币化和支付应用的爆发扫清了障碍。
在 Avalanche9000 升级一年后,Avalanche 又推出了 Granite 升级,引入了动态区块时间、生物识别登录、更廉价的跨链消息传递,并实现了亚秒级最终性。
传统金融巨头纷纷入驻
基础设施的完善,让 Avalanche 在传统金融结合的道路上加速狂奔。
2025 年 11 月,Securitize 获得欧盟 DLT 试点机制授权,得以在市场基础设施层面发行、交易和结算代币化证券。Securitize 选择了 Avalanche 作为其系统部署平台,并与在美国的经纪商、数字过户代理及替代交易系统打通。
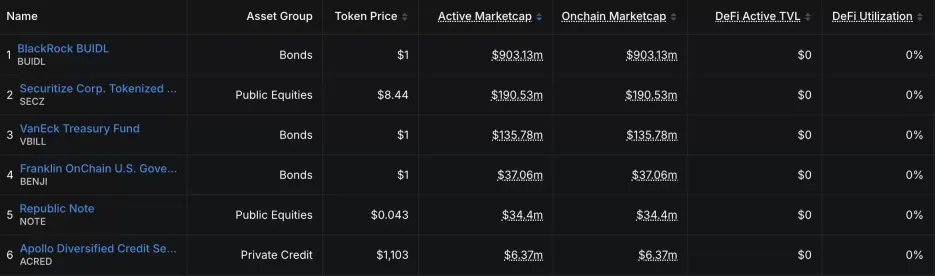
作为本月刚登陆纽交所的金融科技公司,Securitize 早在 2020 年便与 Avalanche 结缘。上市当天,Securitize 便在 Avalanche 和 Solana 上同步推出了其自身股票的代币化版本。目前,Avalanche 主网上 21 亿美元的代币化 RWA 资产中,BlackRock BUIDL 基金、ParaFi 的代币化风险基金、Apollo ACRED 基金等主要资产,均由 Securitize 发行或托管。

除了 Securitize,Galaxy 也在 2026 年初于 Avalanche 上发行了总规模 7500 万美元的代币化担保贷款凭证(CLO)「Galaxy CLO 2025-1」。此外,复星财富旗下 Web3 品牌 FinChain 也于年初在 Avalanche 上推出了收益型 RWA 稳定币 FUSD。
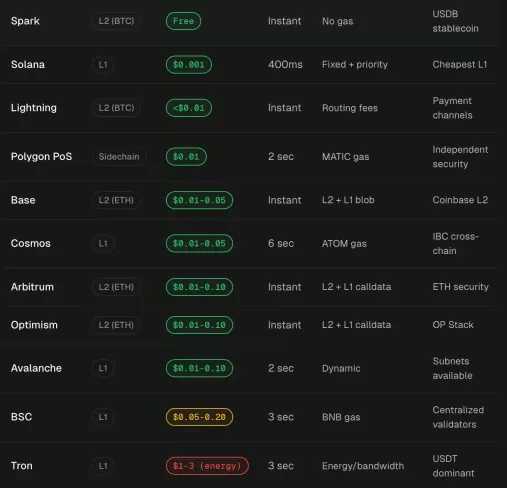
性价比与最终性:Avalanche 的独特优势
虽然 Solana 在 Gas 费用上极具竞争力,但许多机构选择 Avalanche,是因为它是 EVM 兼容链中性价比最高的选择。
如何理解这种「性价比」?Base、Arbitrum、OP Mainnet 等 L2 虽然原生 EVM 环境且成本相近,但其交易最终确认需等待 L1 出块,导致最终性延迟。相比之下,Avalanche 作为 L1,在交易「最终性」上优势显著。而与以太坊和 BNB Chain 相比,Avalanche 又具备明显的成本优势。
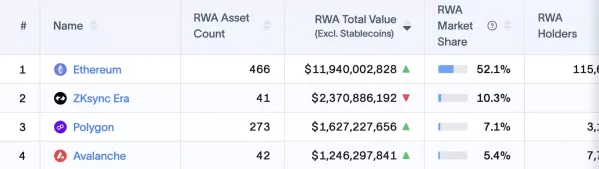
这种结算速度优势曾让 Polygon 和 ZKsync 一度领先。Polygon 作为侧链独立性更强,ZKsync 则利用 ZKP 技术实现 L1 确认前的近似最终性。截至 2025 年底,这两者在代币化 RWA 资产总量上虽优于 Avalanche,但差距正在缩小。
子网生态:从支付到身份认证
除了主网优势,更新后的 Avalanche L1(原子网)为合作伙伴提供了极高的自由度。参与者可以低成本构建个性化 L1 以满足特定需求。
- 韩国支付巨头入局:今年 4 月,韩国支付服务商 NHN KCP 与 Ava Labs 签署合作备忘录,计划基于 Ava Cloud 共同构建面向支付场景的 L1 网络。
- 日本科技与金融结合:7 月,日本电气(NEC)与日本最大证券型代币平台 Progmat 转向 Avalanche。NEC 旨在探索将生物识别数字身份技术与 Avalanche 多链架构结合,核心逻辑是生物特征数据不上链,仅将验证证明上链,主要服务于赴日外国游客的稳定币支付。Progmat 则从基于 Corda 5 的联盟链迁移至专用 Avalanche L1,涉及活跃代币化资产超 4520 亿日元(约 27 亿美元)。
6 月 18 日,Avalanche Payments Collective 正式成立,Franklin Templeton、VanEck、WisdomTree、Paxos、Kraken 等 28 家机构加入,旨在构建涵盖结算、稳定币、外汇、资产管理及全球支付的生态系统。
组织成立不到一个月,现代汽车美国公司(HMA)与现代汽车墨西哥公司(HMM)便通过 Axiym 平台在 Avalanche 上完成了首次企业级跨境结算概念验证(POC)。测试中,HMA 将 2 万美元转换为 USDT 转账至 HMM 并兑回美元,全流程耗时仅 7 分钟,而传统银行间转账通常需 3-4 小时以上。
结语:生态繁荣与代币价格的背离
纵观全局,Avalanche 搭建的「主网 + Avalanche L1」体系,已几乎覆盖从 RWA 代币化到支付的全链路需求。Aave 也将 Avalanche 作为 Aave V4 多链部署的首站,进一步印证了其在 DeFi 与传统金融融合中的潜力。
在这一轮热潮中,Avalanche 以惊人的速度完成了转型,在缺乏 Solana 热度和 BNB Chain 资源加持的情况下杀出一条血路。然而,与生态进展形成鲜明对比的是,AVAX 价格仍徘徊在 2020 年底至 2021 年初的水平。
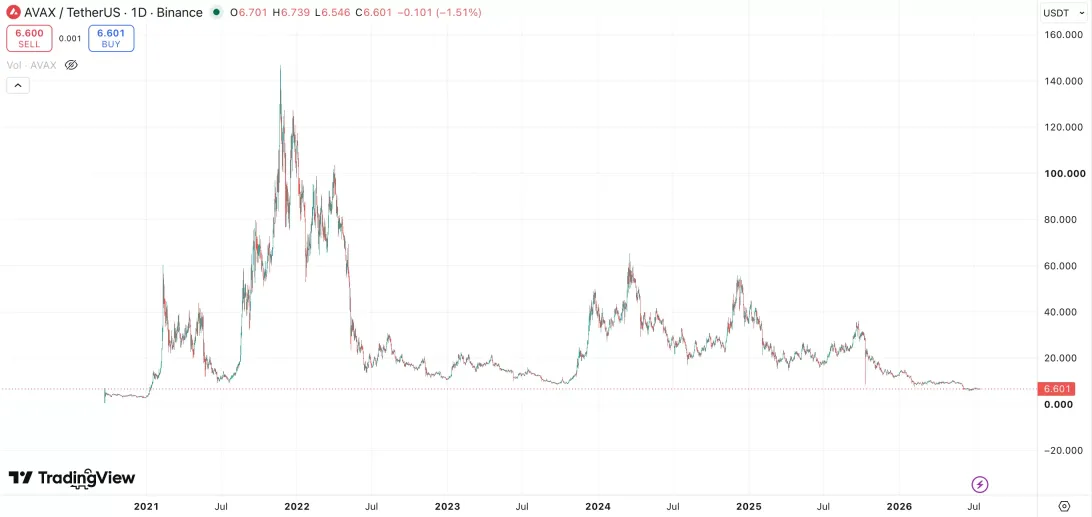
目前,Avalanche 的代币经济模型并未进行重大调整,也未引入回购销毁等刺激价格的举措。由于 Avalanche L1 相对独立,无需 AVAX 支付 Gas;而 C-Chain 活跃度虽稳,但基于 EIP-1559 的费用销毁至今仅减少近 510 万枚 AVAX,不足总量 7.2 亿的 1%。
但正如前文所述,对于执行力极强的 Ava Labs 团队而言,这或许是一种战略性的暂时权衡。降低合作伙伴的经济负担、赋予更多自主权以提升生态活跃度,是当前更优先的方向。急于引入回购销毁可能会削弱协议团队的资金灵活性,甚至迫使基金会或 Ava Labs 大量出售代币以维持运营,这反而不利于协议的长期健康发展。


