2026 年 4 月,bitget 将原本只开放给 vip 邀请用户的 bitget card 调整后,在亚太地区推出新版。现在,用户可以直接通过 bitget 交易所 app 申请,结算币种为 usdc,卡组织为 visa,虚拟卡发卡费为 0,也没有年费。
先把最容易搞混的地方说清楚:本文讲的是 Bitget 交易所体系内的 Bitget 信用卡,不是 Bitget Wallet Card。两者名字很像,但其实是两条不同的产品线,申请入口、资产保管方式,以及实际使用逻辑都不一样。下面会用更容易理解的方式,把这两张卡的差异说明白。
另外要特别注意,Bitget 信用卡虽然官方名称写的是「信用卡」,但实际运作方式更接近 Debit / 签帐卡。它不提供信用额度,也不能透支,消费时还是从你自己的资产中直接扣款。
重点整理
- Bitget 信用卡(Bitget Card APAC 版)可通过 Bitget 交易所 App 申请,并于 2026 年 4 月面向亚太地区公开上线。
- 卡片以 USDC 结算,消费时会直接从 OTC 帐户扣款,不需要额外先把资金转进卡片余额;卡组织为 Visa,可用于多数支持 Visa 的消费场景。
- 虚拟卡发卡费、年费、不活跃费与取消费均为 0;交易费为 0.9%,外币交易费为 1%。
- 回馈以 BGB 发放,月度回馈会随 VIP 等级变化;新用户启用后的前 30 天还有迎新回馈机制。
- 目前以虚拟卡为主,可绑定 Apple Pay 与 Google Pay;实体卡和 ATM 提款功能暂时仍有限制。
Bitget 信用卡是什么?和 Bitget Wallet Card 有什么区别?
这是很多新手最容易混淆的地方。Bitget 目前同时有两种卡产品,名字相近,但申请方式、资产托管模式、结算币种、发卡机构和适用场景都不同。
| 项目 | Bitget 信用卡(本文所指 APAC 版) | Bitget Wallet Card |
|---|---|---|
| 申请 App | Bitget 交易所 App | Bitget Wallet App(前身 BitKeep) |
| 托管方式 | CEX 托管,扣 OTC 帐户 USDC | 自托管,用户自行持有私钥 |
| 卡组织 | Visa | Visa 或 Mastercard(依地区而定) |
| 发卡商 | DCS Card Centre(新加坡) | EU/UK:Immersve;APAC:FOMO Pay |
| 结算币种 | USDC(单一) | USDC + USDT,多链支持 |
| 发卡费 | 0(虚拟卡) | 10 USDT/USDC |
| 回馈 | 2% 至 12% BGB(依 VIP),新户迎新期最高 20% | 无常设回馈,依活动安排 |
| APAC 公开上线 | 2026 年 4 月 | 2025 年 |
如果用更白话的方式理解,Bitget 信用卡走的是交易所托管 + Visa 消费支付路线,重点是让用户直接使用交易所里的 USDC 付款;而 Bitget Wallet Card 更偏向自托管 + 多链 Web3 支付,比较适合习惯自己管理链上资产的人。
所以,它们不是同一张卡的不同版本,而是定位和使用方式都明显不同的两种产品。
Bitget 信用卡 APAC 版规格与基本信息
如果你正在了解「Bitget 信用卡是什么」或「Bitget Card 怎么样」,先看这张规格表会更直观。
| 项目 | 内容 |
|---|---|
| 上线日期 | 2026 年 4 月 2 日 |
| 适用地区 | EEA(欧洲经济区)+ APAC(亚太,含台湾) |
| 卡组织 | Visa |
| 结算币种 | USDC,从 Bitget OTC 帐户即时扣款 |
| 发卡商 | DCS Card Centre Pte. Ltd.(新加坡),与 DeCard 合作 |
| 卡片类型 | Standard(一般)/ Premium(高 VIP),当前以虚拟卡为主,实体卡待后续开放 |
| 等级制度 | 4 个等级,与 VIP 等级即时联动 |
| KYC 服务商 | Sumsub |
| 行动支付 | 支持 Apple Pay、Google Pay |
| 取消机制 | 首次交易后 14 天内可无条件取消 |
| 法律管辖 | 新加坡,争议由 Singapore International Arbitration Centre 仲裁 |
| 用户上限 | 每人一张(虚拟与实体共用一张额度) |
这里还是要再次强调,虽然官方文件写的是「Credit Card」,但实际模式属于 Debit / 签帐卡。也就是说,你需要先在 OTC 帐户里持有足够的 USDC,消费时系统再按笔扣款,并不存在传统信用卡那种先消费、后还款的信用额度机制。
Bitget 信用卡台湾可以申请吗?谁比较适合使用?
从实际申请流程来看,台湾地区可以申请。虽然官方公开说明使用的是「selected APAC jurisdictions」,并没有在公开页面完整列出所有国家和地区,但在居住地选单中可以找到 Taiwan,地址验证也接受台湾地址资料。
相对适合的用户
- 已经持有 Bitget 账户,而且平时会在平台内保留 USDC 的用户。
- 有跨境消费需求,希望通过 Visa 通路直接使用加密资产结算的人。
- 想体验前 30 天迎新回馈机制,并愿意按平台规则使用卡片的用户。
- 平常有行动支付需求,准备绑定 Apple Pay 或 Google Pay 做日常消费的人。
- 想把这张卡放进交易所加密卡横向比较名单中的用户。
不太适合的用户
- 需要传统信用卡透支功能的人,因为这张卡不提供信用额度。
- 希望立刻使用实体卡或 ATM 提款功能的人,目前这两项仍未全面开放。
Bitget 信用卡申请教学:App 与网页端怎么申请?
Bitget 信用卡可通过 App 或网页端申请。如果你想知道「Bitget 信用卡如何申请」或「Bitget Card 申请流程」,可以直接照下面步骤操作。
App 用户申请流程
步骤 1:进入 Bitget 信用卡页面
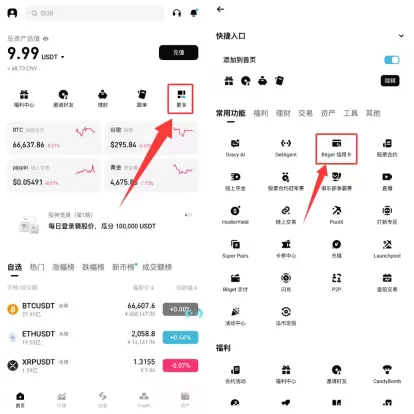
打开 Bitget App,在首页点击【更多】,然后在热门栏目中选择【Bitget 信用卡】。
步骤 2:提交申请
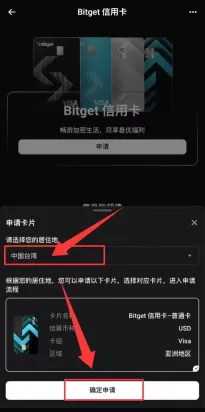
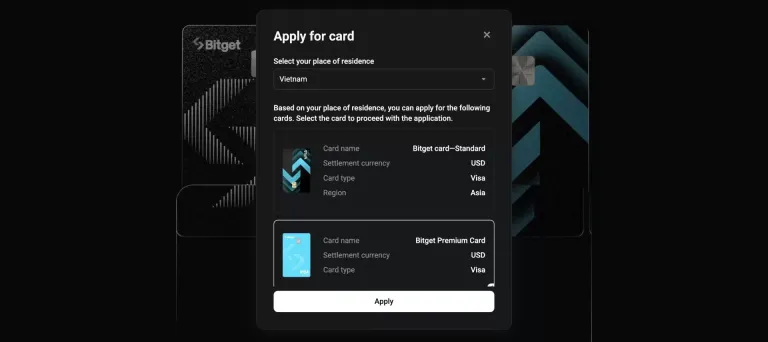
点击【申请】后,先选择居住地,再查看当前地区是否开放申请。如果所在地区暂时未开放,系统通常会提示加入候补名单。
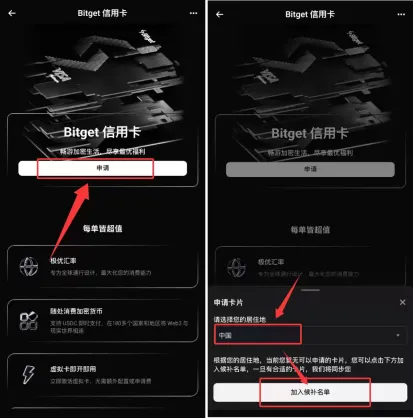
如果选择【中国台湾】,页面会显示可以继续申请的后续流程。
步骤 3:完成身份认证并确认手机号
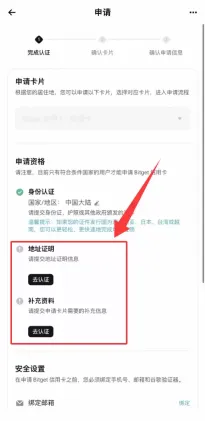
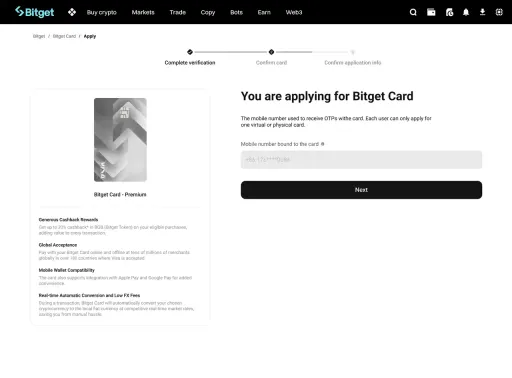
如果账户还没有完成身份认证(KYC),系统会要求先完成认证。同时也需要确认手机号。提交前建议再检查一次资料,避免因为信息错误影响审核。
步骤 4:等待审核结果
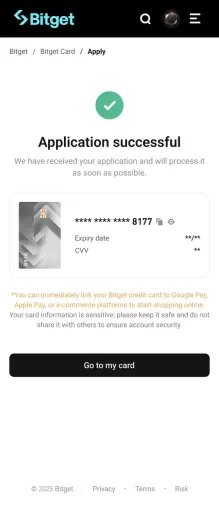
资料提交后,Bitget 会进入审核流程。审核速度通常较快,但实际时间还是会受到账户认证状态和资料完整度影响。
网页端申请流程
步骤 1:进入 Bitget 信用卡页面
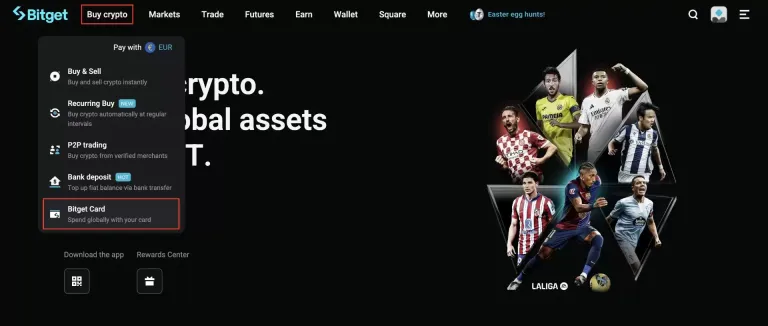
登录 Bitget 账户后,在导航栏点击买币,再进入 Bitget Card 页面,就可以查看卡片说明并开始申请。
步骤 2:提交申请
点击 Apply,选择居住地后查看当前可申请的卡种。
步骤 3:完成认证并确认手机号
如果尚未完成身份认证(KYC),需要先补齐认证流程;同时也要确认手机号。提交前建议再次核对资料,尽量避免因为信息不一致而影响审核。

步骤 4:等待审核结果
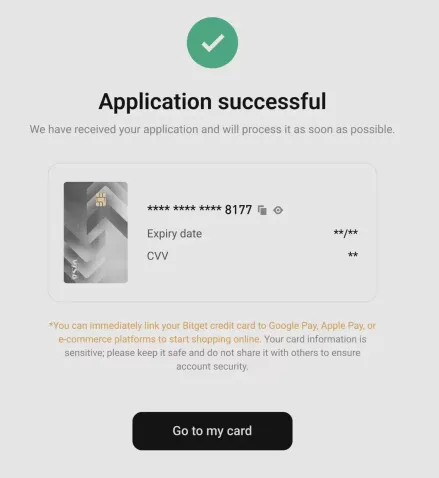
提交申请后,平台会进入审核阶段。审核时效通常与账户认证状态、资料清晰度以及地区规则有关。
Bitget 信用卡费用说明:手续费、外币费与取消规则
对很多用户来说,费用结构往往比申请流程更重要。下面这部分仅根据文中已有的公开规则整理,不额外加入推测。
费用结构
| 费用类别 | 金额 |
|---|---|
| 年费 | 0 |
| 虚拟卡发卡费 | 0 |
| 实体卡发卡费 | 5 USDC(待开放) |
| 实体卡补发费 | 5 USDC |
| 不活跃费 | 0 |
| 取消费 | 0 |
| 加值费 | 0(从 OTC 帐户 USDC 直接扣) |
| 每笔交易费 | 0.9%(基于 Sell Crypto 即时汇率之上) |
| 外币交易费 | 1%(在 Visa 汇率之上) |
| Chargeback 调查费 | 35 USDC(争议成功则退还) |
| ATM 提款费 | 尚未开放 |
另外,还有一个使用时比较容易忽略的细节:Bitget 会临时冻结高于交易金额 20% 的 USDC 作为缓冲,主要是为了覆盖外币手续费浮动等情况。换句话说,刷卡时账户里最好预留比消费金额更高一点的余额。
Bitget 信用卡回馈机制:BGB 回馈怎么计算?
如果你关注的是「Bitget 信用卡回馈高不高」或「最高 20% 回馈是不是真的」,要先分清楚迎新期和常规月回馈是两套不同规则。
卡片启用后前 30 天迎新期:
| VIP 等级 | 卡片等级 | 欢迎回馈率 | 上限 |
|---|---|---|---|
| 非 VIP | 1 | 10% | $200 |
| VIP 1 至 2 | 2 | 12% | $200 |
| VIP 3 至 4 | 3 | 15% | $400 |
| VIP 5 至 7 | 4 | 20% | $850 |
迎新期结束后的每月回馈:
| VIP 等级 | 卡片等级 | 月回馈率 | 月回馈上限 |
|---|---|---|---|
| 非 VIP | 1 | 2% | $5 |
| VIP 1 至 2 | 2 | 4% | $100 |
| VIP 3 至 4 | 3 | 6% | $350 |
| VIP 5 至 7 | 4 | 12% | $800 |
回馈币种为 BGB,自动发放到 OTC 帐户。
从规则来看,宣传中的「最高 20% 回馈」确实存在,但对应条件也比较高。对一般非 VIP 用户来说,迎新期回馈为 10%,上限 200 美元;30 天结束后,则回到每月 2%、上限 5 美元。不同等级之间,实际体验差异会比较明显。
另外,文中也提到月度回馈采用奖励池机制。如果当月奖励池已经发放完毕,后续交易可能无法继续获得回馈。因此,最终回馈结果仍应以当月规则和平台实际执行情况为准。
还要提醒一点:回馈是以 BGB 形式发放,其对应法币价值会随着市场波动变化,实际价值并不是固定不变的。
Bitget 信用卡 vs 币安卡 vs OKX Card vs Bitget Wallet Card 对比
如果从交易所加密卡的比较角度来看,这几张卡主要差在托管方式、结算币种、卡组织,以及回馈设计。以下是文中整理的对比:
| 项目 | Bitget 信用卡(本文) | 币安卡 APAC | OKX Card | Bitget Wallet Card |
|---|---|---|---|---|
| 托管 | CEX 托管 | CEX 托管 | CEX 托管 | 自托管 |
| 卡组织 | Visa | Visa | Mastercard | Visa / Mastercard |
| 发卡费 | 0 | 0 | 0 | 10 USDT |
| 年费 | 0 | 0 | 0 | 0 |
| 结算 | USDC | USDC | USDC | USDC + USDT 多链 |
| 基础回馈 | 2% 至 12%(依 VIP) | 1% 至 8%(依 BNB 质押) | 0% 至 5%(依 OKB 质押) | 活动性回馈 |
| 新户迎新期回馈 | 最高 20% / 30 天 | 不定期 | 不定期 | 不定期 |
| 回馈币种 | BGB | BNB | OKB | 不适用 |
| ATM 提款 | 尚未推出 | 部分国家 | 部分国家 | 部分国家 |
| 实体卡 | 待推出 | 已推出 | 已推出 | 已推出 |
| 台湾可申请 | 可 | 可 | 可 | 可 |
从参数上看,Bitget 信用卡的特点是 USDC 单一结算逻辑相对直接,Visa 通路覆盖也比较广,虚拟卡开通门槛较低。不过,如果是非 VIP 用户,迎新期结束后的月度回馈空间相对有限,而且实体卡与 ATM 场景目前还没有完全补齐。
Bitget 信用卡优缺点整理
优点
- 虚拟卡开卡成本低,发卡费、加值费、取消费均为 0。
- USDC 直接从 OTC 帐户扣款,整体使用逻辑清楚。
- 采用 Visa 卡组织,并支持 Apple Pay、Google Pay。
- 新户前 30 天设有迎新回馈机制,对初次使用者有一定吸引力。
- KYC 流程已接入 Sumsub,申请步骤相对明确。
- 对于已经在 Bitget 交易所内持有资产的用户,资金调度会比较方便。
缺点
- 实体卡尚未全面开放。
- ATM 提款功能目前仍未正式上线。
- 非 VIP 用户在迎新期结束后的月回馈上限较低。
- 0.9% 交易费叠加 1% 外币费后,实际使用成本仍需自行核算。
- 奖励池机制可能影响当月回馈发放结果。
- BGB 价格波动会影响回馈的实际价值。
- 涉及交易所托管、风控与客服体验时,用户仍需自行评估平台使用风险。
Bitget 信用卡常见问题 FAQ
Bitget 信用卡台湾可以申请吗?需要什么条件?
根据文中流程测试结果,台湾可以申请。通常前提包括完成账户注册、身份认证(KYC)以及手机号确认等基础要求。
Bitget 信用卡和 Bitget Wallet Card,哪一种更适合台湾用户?
这主要取决于你的使用习惯。Bitget 信用卡属于 CEX 托管 + USDC 结算 + Visa 通路,比较适合已经把资金放在交易所、希望操作更简化的用户;Bitget Wallet Card 则是自托管 + 多链 USDT/USDC 模式,更适合习惯 Web3 自主管理资产的人。
Bitget 信用卡刷卡手续费是多少?非美元交易会额外收费吗?
根据文中信息,Bitget 每笔交易收取 0.9% 交易费;如果是非美元交易,还会额外收取 1% 外币交易费。
Bitget 虚拟卡和实体卡什么时候可以使用?
虚拟卡在申请审核通过后可较快发出,用户可在卡片页面查看卡号、有效期与 CVV,并用于绑定 Apple Pay 或 Google Pay。实体卡目前仍待后续开放。
Bitget 信用卡支持 Apple Pay 吗?
支持,Google Pay 也在支持范围内。
Bitget 信用卡申请被拒的常见原因有哪些?
常见原因包括 KYC 信息填写错误、地址证明过期或无效、提交文件不清晰、所在地区受限,或使用截图代替原始文件等。
「最高 20% 回馈」是真的吗?
从规则层面来看,这个数值确实存在,但需要满足较高条件,包括 VIP 等级要求、新户迎新期限制,以及合格商户类别等前提。对于一般非 VIP 用户,迎新期回馈通常为 10%,上限 200 美元;迎新期结束后则回到月度 2%、上限 5 美元。因此,「20%」属于特定条件下的上限值,并不代表所有用户的常态水平。
结语:Bitget 信用卡适合什么样的用户?
整体来看,Bitget 信用卡 APAC 版的定位很明确:它以交易所托管账户为基础,通过 USDC 完成消费结算,主打 Visa 通路、虚拟卡快速开通,以及较低的基础开卡成本。对于已经在 Bitget 生态内持有 USDC 的用户来说,这类产品的上手门槛相对不高。
不过,实体卡、ATM 提款、长期月度回馈表现等部分,仍需要结合自己的使用需求和平台后续更新节奏来看。尤其是手续费、奖励池、BGB 回馈价值波动,以及平台风控体验等因素,在实际使用前都应先看清规则并了解相关风险。
以上就是关于 Bitget 信用卡是什么、它和 Bitget Wallet Card 有什么区别,以及 2026 年 Bitget 信用卡申请流程的整理。