





近期,美国《clarity法案》(常被翻译为《清晰法案》)的立法进展,依然是加密市场和稳定币行业关注的重点。根据目前公开信息,截至2026年8月7日美国国会休会前,这项法案仍未正式通过,市场普遍认为它在2026年内完成落地的可能性相对有限。
在梳理CLARITY法案与稳定币监管影响时,本文参考了一份相关报告。不过需要先说明,这份报告写于2026年3月,当时法案还处在参议院讨论的较早阶段,之后无论是法案文本还是国会讨论方向,都已经有过更新。
也就是说,文中部分分析框架和表述,可能与2026年8月之后的最新进展存在差异。阅读时更适合把它理解为“当时版本下的观察和推演”,而不是最终定论。
本文主要依据《Weekly: CLARITY Act and What It Means for Stablecoins》的内容,整理出CLARITY法案可能如何影响稳定币的7个核心结论,并补充一些更容易理解的说明,帮助新手快速抓住重点。
CLARITY Act 清晰法案背景:先理解稳定币怎么赚钱,才看得懂监管重点
在CLARITY法案尚未实施前,稳定币发行商常见的商业模式大致是这样的:
稳定币发行商(例如Circle)之所以能快速推动稳定币扩张,一个关键原因是储备资产带来的利差收入。简单来说,发行商先发行稳定币,收进对应的法币储备,再把这部分储备配置到短期美国国债等相对低风险资产中,借此获得利息收益;与此同时,部分收益还可能分配给分销渠道,比如加密交易平台。
而分销平台为了吸引用户持有和使用稳定币,往往会继续通过补贴、奖励或更多使用场景,把这部分收益“传导”给用户。这也是当前稳定币生态里很常见的一条增长路径。
要注意的是,在现有安排下,稳定币发行商通常不能直接向用户支付利息。所以很多用户感受到的“持有稳定币有回报”,往往不是发行方直接发的,而是由交易平台等分销端间接提供。
CLARITY法案拟讨论的重点之一,就是把这类由分销端向用户传递的被动收益,也纳入限制范围。
从监管角度看,CLARITY法案与稳定币的关系,主要可以归纳为两个方向:
- 一是更全面地限制被动利息安排。也就是说,如果用户只是因为持有支付型稳定币(payment stablecoins),就获得类似银行存款利息的回报,那么这种模式在法案通过后可能会受到限制。
- 二是为“主动奖励(Active Rewards)”保留一定空间。换句话说,用户是因为实际使用行为而获得奖励,比如支付、汇款、提供流动性、质押(staking)或参与忠诚度计划,这类模式仍可能存在一定设计空间。
CLARITY法案对稳定币有什么影响?7个核心结论
下面这7点,是对相关报告中“CLARITY法案如何影响稳定币市场”的重点整理。为了方便理解,内容会尽量用更直白的方式来解释。
1、CLARITY法案拟限制被动收益,稳定币分销模式可能被改写
报告指出,在2026年3月版本的讨论草案中,CLARITY法案拟限制交易所、经纪商及其关联方向用户提供任何“在经济实质上等同于利息”的被动型稳定币收益。
这件事为什么重要?因为稳定币之间过去的一部分竞争,靠的就是“间接给用户收益”。如果这条路被限制,市场竞争重点可能会重新回到更基础的能力上,比如支付属性、结算效率、使用场景和流动性。
同时,发行商和分销平台之间原有的合作关系,也可能跟着调整。报告里特别提到的一个观察点,就是Circle与Coinbase这类交易平台之间潜在的利益结构变化。
“Holding a stablecoin and earning yield simply for having a balance would be restricted. Exchanges, brokers, and affiliates would be restricted from offering yield directly, indirectly, or in any manner ‘economically equivalent to interest.’”
这段话可以简单理解为:如果用户只是因为账户里放着稳定币就获得收益,那么这种模式会受到限制;交易所、经纪商及其关联方,也不能以直接、间接或任何在经济效果上等同于利息的方式,向用户提供类似回报。
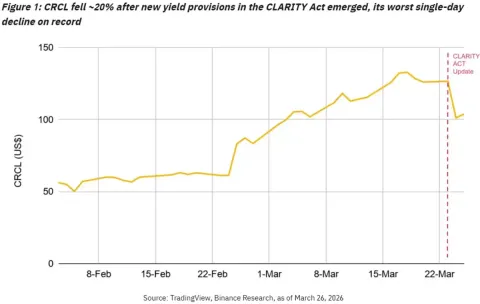
2、收益限制条款一出,市场立刻重估相关公司价值,Circle关联股票CRCL单日跌近20%
报告提到,随着收益限制条款相关内容流出,资本市场开始重新评估稳定币分销利润空间,Circle关联股票CRCL因此出现明显波动,并录得上市以来最差单日表现之一。
这说明一个现实:稳定币监管变化,已经不只是行业内部讨论,它会很快传导到资本市场定价,影响投资者对相关企业商业模式的判断。
报告认为,市场重新定价的核心,不是认为稳定币没有需求了,而是在重新评估“收益分配—分销模式”这套商业结构未来还能不能持续。因为在当时背景下,稳定币总供应量本身仍然处在历史高位。
图片标题原文:
CRCL fell ~20% after new yield provisions in the CLARITY Act emerged, its worst single-day decline on record
图片说明:
图中显示,CRCL股价在2026年3月24日单日下跌接近20%,创下该股票历史上的最大单日跌幅。
3、稳定币可能带来“存款去中介化”,银行核心存款可能承压
报告指出,稳定币让用户更容易接触到与美国国债相关的收益,这可能削弱传统银行依赖低成本活期存款获取利差的盈利基础。
如果把这件事说得更简单一点:过去很多资金会长期留在银行体系里,银行可以拿这些低成本存款去做贷款和其他资产配置;但如果一部分资金转去稳定币,并通过稳定币体系间接接近美债收益,那么银行可用的低成本资金就可能减少。
从这个角度看,传统金融监管机构为什么会对稳定币收益分配更谨慎,甚至更严格,背后一个重要考虑就是防止银行存款流失。这也从侧面反映出,稳定币确实可能对传统存款体系形成一定影响。
“Jefferies estimates that stablecoin adoption could drive a 3-5% runoff in core deposits over five years, reducing average bank earnings by approximately 3%.”
也就是说,投行Jefferies估计,稳定币普及可能在五年内导致银行核心存款流失3%到5%,并使银行平均利润下降约3%。这属于报告引用的分析判断,不代表最终一定会发生。
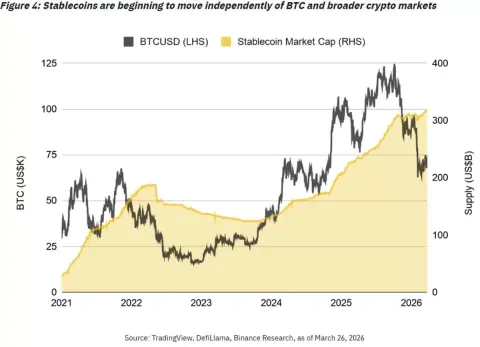
4、稳定币供应量升至3160亿美元,走势开始与BTC出现一定去相关化
报告认为,稳定币正在逐步摆脱“只服务于加密交易”的单一角色。它的增长动力不再完全跟着比特币价格和市场交易量走,而开始更多反映全球支付、结算需求,以及机构资金配置变化。

这对新手来说很好理解:如果一种资产主要只是为了炒币买卖服务,那它的规模通常会和市场行情高度绑定;但如果它开始承担跨境转账、链上支付、资产结算等功能,那么就算币价波动,它的需求也未必同步下滑。
图片标题原文:
Stablecoins are beginning to move independently of BTC and broader crypto markets
图片说明:
图表显示,尽管比特币自2025年10月周期高点回落超过40%,且加密现货市场交易量偏弱,但稳定币总供应量仍在继续增长,并升至约3160亿美元,较前一年增加约三分之一。
5、去中心化收益型稳定币仍在扩张,Sky Protocol(USDS)规模突破100亿美元
报告提到,Sky Savings Rate依托链上原生机制运行,相关规模已经快速突破100亿美元。
这里的关键点在于,像Sky这类稳定币,其收益来源并不是中心化发行商把储备利息再分配给用户,而更多是基于链上借贷、锚定机制和协议费用分配等原生设计。
也正因为如此,CLARITY法案里提到的“经济上等值于利息”这一标准,未来是否适用于去中心化智能合约,以及具体会怎么适用,仍然值得继续观察。这部分目前并没有简单明确的答案。
6、如果收益限制趋严,稳定币行业集中度可能进一步提高
报告提出,如果被动收益限制进一步收紧,新进入者原本依靠利差分成和利息补贴吸引资金的路径就会明显受阻。这样一来,资金可能更容易回流到那些本身就不依赖“给利息”竞争、但流动性更强、接受度更高的头部稳定币。
换句话说,如果未来新稳定币项目很难再用收益补贴快速做大规模,那么它们就更难在短时间内建立优势。这可能进一步强化USDT与USDC等主流稳定币发行商的既有地位。
报告的意思是,原本为了控制风险而设计的监管规则,现实中可能会削弱后来者少数可用的竞争工具,结果就是行业集中度上升,多样化竞争空间被压缩。
“Removing that vector neutralizes a key differentiator against the USDT/USDC duopoly. Stricter rules also shift value toward more regulated issuers with compliance infrastructure and scale, which are also likely to be the more liquid players in the space already.”
这段话的核心意思是:一旦“收益分配”这个差异化竞争手段被拿掉,新进入者相对于USDT和USDC的优势会被削弱;同时,更严格的规则也可能让市场进一步向规模更大、合规基础设施更完善、流动性更强的发行商集中。
7、稳定币储备如果持续流向美债,可能挤压私人信贷和实体融资空间
报告指出,如果稳定币发行商持续把大量储备配置到短期美国国债等主权资产,社会资金就可能进一步从银行体系和私人信贷领域抽离,从而加剧私募信贷市场的流动性紧张和赎回压力。
简单理解就是:如果越来越多资金从传统存款体系进入稳定币,再由稳定币储备转向美债,那么政府债务会获得更多资金支持,但私人部门可获得的信贷资源可能相应减少。
从这个角度看,稳定币已经不只是区块链或Web3中的支付工具,它也逐渐变成一个可能影响宏观信贷结构的变量。实体企业的融资压力,理论上也可能因为存款向美债和稳定币储备迁移而上升。
需要强调的是,这部分内容主要代表原始报告作者在当时背景下的分析框架,并不等于最终现实结果,也不代表本文立场。
CLARITY法案观察:稳定币监管、交易平台与行业格局可能怎么变?
1、CLARITY清晰法案在加密行业里一直讨论度很高,原因就在于它影响的不只是稳定币本身,而是可能牵动交易平台、发行商、银行体系和链上金融创新。虽然相关新闻已经出现了一段时间,但法案至今还没有正式通过,所以后续仍可能继续成为稳定币监管和数字资产政策的焦点。
2、从这份报告的分析角度来看,CLARITY法案反映的不只是一个“稳定币合不合规”的问题,更涉及传统金融体系与新兴数字资产行业之间的利益协调。报告倾向认为,监管层面对收益分配的限制,某种程度上和维护传统银行体系、避免存款外流有关。
如果站在普通用户角度理解,资金若能更方便地接近美国短债利率,确实会有吸引力。但在法案限制框架下,这种便利性未来可能被削弱。
不过,便利性下降不代表相关路径一定完全消失。因为在CLARITY法案讨论框架中,被重点限制的是“单纯持有就获得利息”的模式,而和“实际使用行为”相关的奖励仍可能保留。也就是说,围绕支付、结算、链上使用、RWA等方向,未来依然可能出现新的产品设计空间。
3、从直接影响对象来看,Circle无疑是市场最关注的公司之一。但这种影响到底更偏正面还是偏负面,并不容易一句话下结论。
一方面,相关限制可能削弱稳定币发行商原本依靠收益分成推动增长的渠道;但另一方面,它也可能阻断新发行商通过补贴快速抢市场的路径。在这种情况下,头部发行商未必一定受损,反而可能因为竞争门槛提高而维持既有优势。
相比之下,分销平台面对的调整压力可能更直接。因为它们原本能够分享发行商的通路分销收益,一旦CLARITY法案正式落地,这套分配结构就可能发生明显变化。
4、还有一点值得注意:即便CLARITY清晰法案带来一定限制,它也可能在另一个层面提升稳定币政策框架的可预期性。无论市场最终怎么看它的利弊,只要规则更明确,潜在发行机构在进入市场时,至少会拥有更清晰的制度参照。
这也意味着,像USDC这类本来就更强调合规框架的稳定币,在政策逐步明朗之后,其市场认知中的确定性可能会进一步增强。
当然,规则更明确是一回事,能否在限制收益竞争的前提下继续快速扩张,则是另一回事。市场也可能正在提前适应“CLARITY法案最终通过”的情境,并寻找替代性的产品结构和运营机制。因此,从更长周期来看,法案本身是否通过,对市场的边际影响也可能随着时间推移而逐步被消化。
整体来看,CLARITY法案对稳定币的影响,不只是发行商和交易平台之间的利益分配问题,也关系到银行存款、美元资产配置、链上金融创新以及行业竞争格局。由于相关讨论仍在推进中,后续还需要结合美国国会最新版本和正式条文继续观察。数字资产政策本身存在较强不确定性,市场参与者也应留意制度变化可能带来的影响与风险。


