





引言:strategy 为什么会减持比特币来筹措股息
microstrategy 成立于 1989 年,核心业务是企业软件。2020 年,在公司判断高通胀可能持续削弱现金储备购买力之后,开始把比特币纳入资产配置,作为对冲通胀风险的一种工具。
btc" data-logo="//img.jbzj.com/coins/images/logo/bitcoin.png" data-name="bitcoin" data-style="0">根据 7 月 6 日提交的 8-K 文件,Strategy 表示,这次出售比特币,属于其自 2020 年实施囤币策略以来极少数的卖出操作之一(第三、第四次整体出售)。从资本结构来看,公司一方面需要持续向优先股股东支付股息、处理可转债等融资安排,另一方面仍然维持长期增持比特币的总体方向。本文将围绕 STRC 优先股在其资本架构中的作用、Strategy 减持比特币的主要原因,以及公司在比特币交易执行层面的优化思路,做一次更易懂的梳理。
Strategy 的运作模式是什么:比特币财库与融资驱动扩张
MicroStrategy 已于 2025 年正式更名为 Strategy。自首次买入比特币以来,公司通过股权融资和债务融资累计持有 843775 枚比特币。由于长期借助融资与杠杆增持比特币,MSTR 股票也被市场视为带有比特币杠杆敞口的资产。在行业里,这类公司通常被归类为数字资产财库(Digital Asset Treasuries,DAT)。简单理解,就是公司把比特币放进资产负债表,并围绕这部分持仓进行融资和资本运作。
来源:Talos CM 资产概况及 SEC 文件
MSTR 资本架构解析:可转债与优先股如何支持比特币购买
Strategy 通过发行多种结构化融资工具,为持续买入比特币提供资金来源。其中,可转换债券可以在不立即稀释普通股权益的情况下完成融资。可转债同时具备债券和潜在转股属性,通俗来说,投资人既能拿到债券收益,也可能在股价上涨后选择转成股票。当 MSTR 股价高于约定转股价时,债券持有人可以选择转股,从而获取额外收益。目前在其多支可转债中,仅有 2032 年到期债券的票面利率高于 1%,为 2.25%;其余五支可转债利率均低于 1%,部分甚至为零息。对公司来说,这种方式能明显降低利息成本,也为继续增持比特币留出更多资金空间。
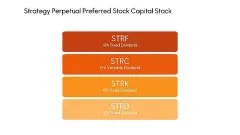
2024 年 10 月,Strategy 推出“21/21 计划”,拟通过 210 亿美元债务融资和 210 亿美元股权融资,进一步扩大比特币持仓。围绕这轮融资,公司又陆续推出四类以美元计价的永续优先股:STRF、STRC、STRK、STRD。
来源:Strategy
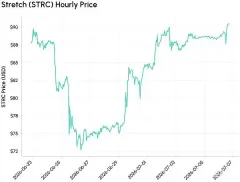
其中,代号 STRC、市场俗称“Stretch”的优先股,因为采用浮动分红机制而受到较多关注。STRC 属于永续优先股,股息按月计算并分两次派发。公司会每月调整 STRC 的股息利率,以尽量引导其交易价格围绕 100 美元面值波动。这类设计的重点在于:如果市场价格偏离面值,公司会通过调整股息率来增强吸引力,尽量让价格回到相对稳定的区间。
来源:Talos CM Market Data Pro
按照既有披露机制,若 STRC 市场价格低于 95 美元,公司建议将股息利率上调 50 个基点;若价格处于 95 美元至 99 美元之间,则建议上调 25 个基点;若价格高于 101 美元,则建议下调 25 个基点。
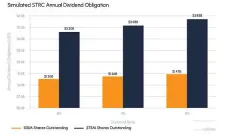
来源:SEC 文件
6 月底,STRC 价格一度跌至约 73 美元,较 100 美元面值折价接近 27%。随后,其年化股息利率被上调至最新的 12.00%。按当前 1.05 亿股流通量估算,公司每年需要承担约 12.6 亿美元股息支出。若 STRC 剩余发行额度全部用完,总发行量将升至 2.75 亿股。与此同时,STRC 还面临来自 Strive 公司 SATA 优先股的竞争,后者当前年化股息率为 13%。在同类产品竞争加剧的情况下,Strategy 后续可能仍需进一步提高分红水平,以维持对投资者的吸引力。
在破产清算场景中,可转债和优先股的资产清偿顺序均高于普通股。这意味着,它们在资本结构中的安全层级通常更靠前,但对应的收益弹性往往也更有限。相比之下,MSTR 普通股拥有更高的上行弹性,其本质来自公司持有比特币所形成的杠杆敞口:普通股股东承担最高风险,同时在资本清偿顺序中位于最末位。
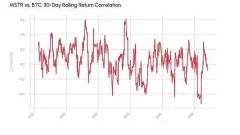
来源:Talos CM Network Data Pro 和雅虎财经
Strategy 的核心跟踪指标之一,是每股比特币持有量(BPS)。这个指标的作用,是在假设可转债、可转换优先股、股票期权以及其他股权激励全部完成转换或行权后,计算每一股流通股份大致对应多少比特币聪数量。对新手来说,可以把它理解为“摊薄后每股能分摊到多少比特币”。

MSTR 股价收益率与比特币价格涨跌之间只表现出较弱的正相关性,相关系数为 0.09。这个数据说明,只看币价并不足以完整解释公司股票的表现,市场还会同时关注融资成本、股息压力、债务安排和现金流等变量。
其中,企业经营与融资压力就是重要因素。Strategy 需要长期支付优先股股息,并逐步处理存量可转债义务。尽管公司核心目标仍是持续增持比特币,但比特币本身并不直接产生经营性现金流,难以稳定覆盖不断扩大的债务和分红支出。2026 年第一季度,公司软件服务业务营收仅为 1.24 亿美元。在持续融资囤币的同时,还要应对多类债务兑付需求,这使其资金管理面临现实压力。
Strategy 为什么开始卖出比特币:从“绝不抛售”到有限减持
2025 年 2 月,Strategy 首席执行官 Michael Saylor 曾在 X 平台表示“绝不抛售比特币”。在此之前,公司仅在 2022 年 12 月卖出过一次比特币,共 704 枚,主要用于抵扣资本利得税。不过在 2026 年 5 月 26 日至 5 月 31 日期间,公司公告减持 32 枚比特币;随后在 2026 年 6 月 29 日至 7 月 5 日期间,又出售了 3588 枚比特币。两次合计卖出数量约占公司总持仓的 0.42%,累计回笼资金 2.185 亿美元。对于一家长期坚持囤币逻辑的公司来说,这种操作与此前表态存在明显差异,因此也引发了市场对其现金流与资金安排的关注。
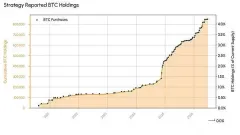
来源:Strategy Purchases 及 SEC 文件
根据披露,本次出售比特币所得资金,一部分用于向优先股股东支付股息,另一部分则用于补充美元储备池。所谓美元储备池,可以理解为公司专门准备的一笔现金缓冲,主要用于保障优先股股息支付。从数量上看,这次卖出的比特币规模仍然有限,未必意味着公司已经出现明显的流动性紧张。事实上,公司在 6 月还披露了三笔比特币买入操作,合计增持 3657 枚比特币。
比特币变现计划是什么:美元储备池如何配合资本管理
公司于 2025 年 12 月设立美元储备池,专门用于支付优先股股息。这部分美元储备的主要来源,是通过场内发售计划增发 MSTR 普通股。截至 6 月 28 日,Strategy 估算其 25.5 亿美元的美元储备,可覆盖未来 17.4 个月的全部优先股股息和债券票息支出。此后,公司正式通过比特币变现计划,授权最高可出售价值 12.5 亿美元的比特币,以补充美元储备池。这意味着,Strategy 后续会更主动地进行资产负债表管理,在增发股票与出售比特币之间做组合安排,以满足资金需求。
2026 年 6 月,Michael Saylor 在伦敦高盛数字资产峰会上发表演讲,重点提到比特币作为抵押品、用于形成“数字信贷”的价值正在提升。Saylor 表示,公司曾通过比特币抵押借贷,在多个市场下跌周期中累计完成 17.5 万枚比特币的收购。当前,Strategy 也在探索新的资金运作路径,包括将比特币作为抵押资产,或将其作为股东分红资金来源的一部分。
Strategy 如何优化比特币买卖执行:大额减持如何降低冲击
如果公司未来继续通过出售比特币来满足股息支付等资金需求,那么分时段、分交易平台、分批执行,通常更有利于改善整体成交效果。本次比特币变现计划允许公司最高出售价值 12.5 亿美元的比特币;若按 63500 美元/枚估算,大约相当于 2 万枚比特币,占公司当前总持仓约 2%。
多平台分散卖出:降低滑点与市场冲击的常见做法
在多家交易平台分散执行比特币交易,有助于降低单一市场的价格冲击与滑点损耗。这里的“滑点”,可以理解为实际成交价格与预期价格之间的偏差;而“市场冲击”则是大额买卖本身对价格造成的推动。不同平台在中间价、盘口深度和成交结构上往往存在差异,这也为套利交易提供了空间。套利者通常会在价格较低的平台买入比特币,再在价格较高的平台卖出,以获取价差。
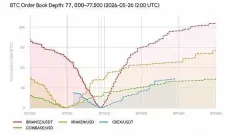
来源:Talos CM Market Data Pro
文中调取了 Strategy 出售 32 枚比特币期间的市场数据。数据显示,此次成交均价为 77135 美元,并选取了四家流动性较强的平台,在中间价上下 1% 的价差区间内比较盘口快照,结果显示不同平台的盘口结构差异明显。以币安 USDT 交易对为例,其盘口挂单总量达到 2900 枚比特币,约为流动性排名第二的 Coinbase 的两倍。若要将价格推动到偏离中间价 0.1% 至 1% 的区间,币安 USDT 约需成交 300 枚比特币;而欧易 OKX 的 USDT 交易对仅需约 40 枚比特币,便可能造成相近幅度的价格波动。
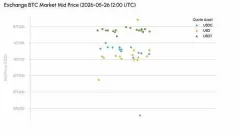
来源:Talos CM Market Data Pro
从不同平台的中间价来看,以 USDT 计价的市场报价约为 77188 美元,而以美元和 USDC 计价的市场报价分别约为 77112 美元和 77115 美元。这说明,大额减持的实际成交效果不仅取决于比特币本身价格,也与计价资产之间的定价差异有关。对于大额卖出操作而言,整合多平台流动性,并优先选择价格冲击较小的盘口,通常更有助于优化执行结果,例如此次 8-K 文件中披露的 3588 枚比特币出售操作。
Strategy 的资金安排能否持续:股息、债务与比特币出售之间的平衡
随着需要支付给债权人和优先股股东的资金规模不断扩大,出售比特币已成为 Strategy 偿债与付息的资金来源之一。仅从 STRC 优先股的发行规模与浮动分红机制来看,其年度最高支出就可能达到 30 亿美元。因此,提高比特币卖出时的成交效率,也意味着公司在相同资金需求下有机会减少卖出数量。
短期来看,美元储备池、比特币变现计划,以及更主动的资产负债表管理方式,为公司履行债务和分红义务提供了一定缓冲。长期来看,若比特币能够更广泛地被开发为抵押品,并衍生出更多依托公司比特币持仓的金融产品,Strategy 对大规模卖币或持续稀释普通股的依赖有望下降。
总体来看,Strategy 这套资本架构能否长期稳定运转,不仅取决于比特币价格表现,也高度依赖比特币抵押金融市场的发展成熟度。对于关注 Strategy、MSTR 股票、比特币财库模式以及企业持币策略的市场参与者而言,除了持仓规模,还需要留意其现金流安排、债务结构以及不同资本工具之间的相互影响。
对于新手读者来说,这篇内容的关键并不是判断“卖币就是利空”或“融资就是利好”,而是理解一家持有大量比特币的上市公司,如何在持仓、融资、股息和债务之间做平衡。加密资产与相关股票都存在较大波动风险,理解其资金运作逻辑,比单纯盯着持币数量更重要。


