





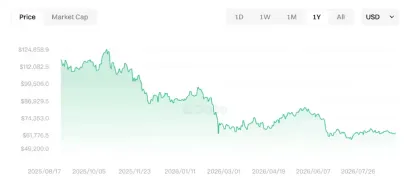
过去 12 个月里,加密市场经历了一轮比较明显的回调。比特币从高点回落,截至 2026 年 8 月 14 日,按行情数据计算,年内跌幅为 45.88%。不过,另一边,同样以比特币为核心构建资本结构的上市公司 strategy(原 microstrategy),旗下不同工具在这段时间里的表现却出现了明显分化。
根据 Strategy 联合创始人 Michael Saylor 发布的一年期业绩图表,从 2025 年 8 月 14 日到 2026 年 8 月 14 日,各类工具的表现大致如下:
- 比特币(BTC)下跌约 47%
- STRC(可变利率永续优先股)上涨约 9%
- STRD、STRF 跌幅约为 8% 至 9%
- STRK 下跌约 27%
- MSTR 普通股下跌约 75%
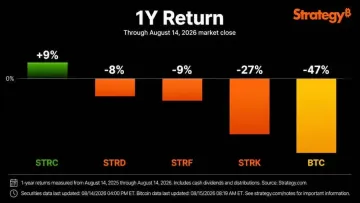
来源:X/@saylor
这组数据说明了一件很重要的事:虽然这些工具都和比特币有关,但它们并不是同一种风险敞口。BTC、MSTR、STRC 以及其他 Strategy 相关资本工具,在价格波动、收益来源和风险承担方式上都不一样。从上涨约 9% 到下跌约 75% 的差距,也说明“买 MSTR 就等于买比特币”这种说法并不准确。
btc" data-logo="//img.jbzj.com/coins/images/logo/bitcoin.png" data-name="bitcoin" data-style="0">Strategy 是什么?它是如何把比特币重新包装的
如果从比特币概念股和加密资产资本化的角度来理解,Strategy 的核心特点就是:把公司的资产负债表与比特币深度绑定。截至目前,Strategy 持有约 840,447 枚比特币,持仓价值约 546 亿美元,比特币在公司资产储备中的占比超过 95%。
但 Strategy 的特别之处,不只是“持有很多 BTC”。更关键的是,它在此基础上搭建出了一套分层资本结构。简单理解,市场接触到的并不只是单一的比特币价格敞口,而是被拆分成了不同类型、不同风险等级、不同回报逻辑的金融工具。
直接持有 BTC,代表最纯粹的比特币价格敞口,通常和币价走势最接近。
MSTR 普通股,是在比特币基础上,又叠加了公司经营、融资安排、市场情绪和估值溢价等因素,因此弹性更大,波动也往往更强。
STRC 等优先股,则更偏向现金流型工具,价值支撑更多来自公司信用、股息安排以及资本结构管理,不会像 BTC 那样与现货价格一一同步。
STRK 等可转换工具,处在股权和债权之间,价格表现通常也会受到 MSTR 普通股走势的影响。
换句话说,Strategy 做的事情,可以看作是把原本高波动、单一逻辑的比特币资产,再进一步分层包装成多种金融产品,以适配不同类型资金对风险和现金流的不同需求。
STRC 为什么能跑赢比特币?核心差异在哪里
STRC 在这一阶段跑赢 BTC,并不是因为它比比特币更能反映涨幅,而是因为在比特币走弱时,它拥有另一种相对清晰的价值支撑,那就是现金流收益。
按照原文数据,STRC 当前提供约 12% 的年化现金股息,并且按每月两次的频率派发。在 BTC 持续走弱、价格上涨空间缩小时,这类带有现金分配属性的工具,对更看重现金流的资金来说会更有吸引力。
除此之外,还有一个不能忽视的因素:Strategy 今年对优先股价格进行了主动维护。夏季期间,STRC 一度跌破 100 美元面值。随后,Strategy 在 8 月出售了 1,690 枚比特币,获得约 1.09 亿美元资金,并用这笔钱回购了 1,152,020 股 STRC 优先股。
这说明,Strategy 曾通过出售部分 BTC 来支撑优先股价格,以维持优先股融资渠道的稳定。对 STRC 来说,这种资本管理动作本身,也是其价格能够相对稳定的重要原因之一。
当然,问题的另一面同样值得关注。如果比特币继续下行,Strategy 是否还能持续拿出足够资源来支撑优先股价格,仍然是市场观察的重点。公司 CEO Phong Le 近期表示,现金储备已从约 8 亿美元提升至 47.5 亿美元,以确保有足够资金覆盖优先股股息。截至 8 月 10 日,公司现金储备为 46.5 亿美元,优先股规模约为 152.4 亿美元。
MSTR 为什么跌得比比特币更深?背后的风险逻辑是什么
MSTR 一年内下跌约 75%,在 BTC、STRC、STRK 等几类工具中表现最弱。这个结果并不是单纯由比特币下跌造成的,而是多重因素叠加后的结果。
1、比特币回落,是 MSTR 承压的起点
过去一年,比特币跌幅约为 47%,这直接压缩了 Strategy 最核心资产的价值。由于公司 BTC 平均持仓成本约为 75,385 美元,当前约 63,000 美元的 BTC 价格意味着这部分持仓仍处于账面浮亏状态。
2、融资结构进一步放大了普通股风险
目前,Strategy 持有约 67.5 亿美元债务和 152.4 亿美元优先股。无论是债务利息,还是优先股股息,这些固定支付压力都需要公司资产端来支撑。而公司资产端最关键的变量,依然是比特币价格。
当 BTC 回落时,这些固定融资工具的压力并不会同步消失。相反,普通股股东通常处于更靠后的风险承受位置,因此 MSTR 作为普通股,其波动往往会被进一步放大。
3、MSTR 的 NAV 溢价出现收缩
在比特币上涨阶段,市场往往愿意给 MSTR 高于其比特币净资产价值的溢价,因为它被视为公开市场中一种“带杠杆的 BTC 配置通道”。但在市场下行时,这部分溢价常常会快速压缩,从而放大股价跌幅。
原文数据显示,MSTR 股价近期一度跌至 91.67 美元,较 52 周高点 367.57 美元回落约 75%。这不仅反映了 BTC 本身的下跌,也反映出市场对 MSTR 估值逻辑的重新定价。
4、指数调整预期带来额外卖压
MSCI 近期提议将 MSTR 从其全球可投资市场指数中移除,理由是其持有大量国库资产而非运营公司。如果这一决定最终落地,跟踪相关指数的基金可能会被动减仓,进而形成进一步抛压。
Strategy 的比特币资本飞轮还能持续吗?
围绕 Strategy 的争论,核心问题在于:这套建立在 BTC 之上的分层资本结构,能否承受更长时间的熊市压力。
支持者的观点是,Strategy 正在围绕比特币搭建一个资本市场平台。通过资本分层,它可以满足不同风险偏好资金的需求,并继续把 BTC 作为核心战略储备。即便公司近期出现过净卖出动作,整体方向并没有发生根本变化。
质疑者的担忧则集中在固定支付压力上。152.4 亿美元优先股和 67.5 亿美元债务,意味着公司需要持续面对付息和偿债要求。如果 BTC 长时间下跌,可能形成一条负反馈链条:BTC 下跌→公司资产缩水→偿债与付息压力上升→被迫出售 BTC→进一步压制 BTC 价格→资产继续缩水。
对此,Strategy CEO Phong Le 近期表示,公司拥有 2.7 年的股息覆盖能力,47.5 亿美元现金储备足以应对中短期支付需求。不过,这一覆盖能力仍然建立在当前支出水平之上。如果 BTC 进一步下行,并带来更多资本管理需求,这套结构能否长期稳定运转,仍需要持续观察。
BTC、MSTR、STRC 分别对应什么风险敞口?
从风险暴露的角度看,Strategy 体系下的这些工具不能简单看成彼此替代。它们虽然都和比特币有关,但实际承担的风险来源并不相同。
- 直接持有 BTC:对应完整的比特币价格敞口,逻辑最直接,不涉及公司信用风险,但需要自行承担托管、安全和资产管理成本。
- MSTR 普通股:更接近带有杠杆属性的比特币权益敞口,弹性更强,同时也要面对 NAV 溢价变化、融资成本、潜在稀释以及市场情绪波动。
- STRC 优先股:更偏向现金流型工具,当前约 12% 的年化股息是其主要特征,但稳定性仍与公司信用状况以及比特币长期走势密切相关。
所以,理解 BTC、MSTR、STRC 的关键,不只是看它们是否都和比特币挂钩,而是要看它们分别把风险集中在了哪一层:是价格风险、杠杆风险、信用风险,还是现金流风险。加密资产及相关证券通常波动较高,阅读这类工具时,更重要的是先看清结构本身。
Strategy、MSTR、STRC 常见问题解读
问:STRC 优先股和 MSTR 普通股最核心的区别是什么?
最核心的区别在于回报来源和风险位置不同。STRC 属于固定收益型优先股,主要提供约 12% 的年化现金股息,价格波动相对更小,回报更多依赖公司信用和现金流支持,与 BTC 现货价格并不是直接联动。MSTR 普通股则更像带有杠杆属性的比特币权益工具,波动更大,除了受 BTC 影响外,也会承受公司经营和融资层面的风险。
问:Strategy 出售比特币回购 STRC,意味着什么?
这反映出公司在市场走弱阶段,优先维护优先股价格和融资渠道稳定的资本管理思路。通过出售部分 BTC,回购跌破面值的优先股,可以起到稳定预期、维持资本结构运转的作用。不过,如果 BTC 长期走弱,公司未来可能需要动用更多比特币资产来支撑相关工具价格,潜在压力也可能随之上升。
问:为什么 MSTR 跌幅会明显大于比特币?
MSTR 不是简单映射 BTC 价格的工具。它在比特币波动之上,还叠加了债务杠杆、优先股融资杠杆、估值溢价变化以及市场情绪等因素。上涨阶段,这些因素可能放大向上的弹性;下跌阶段,也可能同步放大回撤。此外,NAV 溢价收缩以及 MSCI 指数调整预期,也进一步加重了股价压力。
问:观察 Strategy 策略可持续性,市场通常会看哪些指标?
通常会重点看四个方面:第一,Strategy 的 BTC 持仓变化,尤其是是否持续净买入,还是开始被动净卖出;第二,MSTR 相对于 BTC 持仓净值的溢价水平;第三,优先股,尤其是 STRC,是否能够稳定在面值附近;第四,比特币所处的市场周期,因为这仍然是影响整个资本结构稳定性的关键变量。
结语:Strategy 是否改变了比特币投资逻辑?
从 BTC 到 MSTR,再到 STRC,Strategy 实际上是在尝试把比特币从一个单一价格标的,转化成一个可分层、可融资、可形成现金流结构的资本平台。过去 12 个月里,STRC 上涨约 9% 与 MSTR 下跌约 75% 同时出现,已经足以说明“持有比特币”和“持有比特币相关证券”在风险收益逻辑上并不相同。
从区块链和加密资产行业的视角来看,Strategy 的做法为比特币资产证券化、资本分层和市场化融资提供了一个较有代表性的案例。不过,在比特币价格趋势尚未重新明确之前,这些工具之间的表现分化仍可能持续。相比只看表面的涨跌幅,先理解工具结构和风险来源,往往更重要。


