





过去几个月的熊市环境里,一个问题反复被提起:binance 的领先优势是否被 okx 追近甚至反超?mica 生效后,bybit 和 bitget 是否出现了明显变化?在监管压力之下,hyperliquid 的交易量与 tvl 又有没有受到冲击?
大约三个月前,我们曾基于链上与公开披露数据,对多家中心化交易所(CEX)的交易量与未平仓合约进行了两轮观察:一轮关注交易量(Vol/PoR),另一轮关注未平仓合约(OI/PoR)。当时的结论更接近阶段性快照,能够提供方向,但不足以回答趋势是否持续。
因此,这次我们将时间拉长到 Q2,重新核对一次数据。单次快照可能会受到活动激励、费率调整或短期市场波动影响,而持续追踪更能看出比率究竟是在修复,还是在继续偏离。
这篇文章主要聚焦三件事:
- 用 Q2 数据重新计算 Vol/PoR;
- 重新审视 OI/PoR;
- 将 Q1 与 Q2 对照,观察各平台比率是趋于收敛,还是进一步恶化。
一、衡量标准不变,但基准本身发生了变化
本文延续此前的核心公式:
- Vol/Reserve = 30 天总交易量 ÷ 30 ÷ 核心储备资产(BTC+ETH+USDT+USDC)
- OI/PoR = 未平仓合约总额 ÷ 核心储备资产
基准仍然采用 Hyperliquid,原因与前文一致:其数据透明度与伪造成本相对更高,因此更适合作为横向比较的参照系。
不过,Q2 的 Hyperliquid 本身也在变化,而且表现并不弱。其 TVL 从 48.8 亿美元升至 61.1 亿美元,增幅约 25%;30 天合约交易量从 2,068 亿美元升至 2,377 亿美元,增幅约 15%。由于资金增长快于交易量增长,其基准比率从 1.44x 回落至 1.30x。若再加入 15% 的宽容区间,Q2 的阈值变为 1.49x,而 Q1 的阈值为 1.66x。
这也带来一个自然疑问:阈值下降后,是否会让部分异常平台显得“被高估”了?为避免这个问题,本文所有结论都同时进行了敏感性检验,既采用 Q2 的新阈值,也保留 Q1 的旧阈值 1.66x 进行对照。
二、先看分母:储备规模整体走弱
比率判断的基础是储备规模。以下数据均来自各交易所官网 PoR 页面,采用 2026 年 6 月快照,并统一按 BTC 63,001 美元、ETH 1,769 美元折算。整体可以归纳为三个观察。
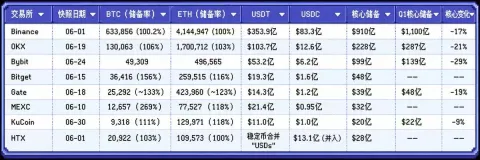
第一,储备规模整体在收缩。Binance 下滑 17%,OKX 下滑 21%,Bybit 下滑 29%。这背后有两层因素叠加:一是 BTC 已回落至 63,000 美元区间,PoR 中的币本位资产折算成美元后自然缩小;二是真实资金流出。两者方向基本一致,说明行业整体资金池仍在退潮。
第二,Bitget 的超额储备明显回落。Q1 时,其 BTC 超额储备达到 237%;到 Q2,这一数字降至 156%。这意味着平台自有 BTC 从储备池中撤出了一部分。事件本身未必构成异常,但会直接影响比率分母,因此后续分析需要单独看待。
第三,MEXC 的超额储备基本未动。其 BTC 储备率为 269%,与 Q1 的 270% 几乎一致。但值得注意的是,MEXC 用户实际存入的 BTC 仅为 4,699 枚。对于一家月交易量接近 4,000 亿美元的平台来说,这个用户 BTC 存量并不高。当然,也有观点认为,MEXC 的交易结构更偏向山寨资产,这一现象并非完全无法解释。
数据周期:2026 年 6 月 6 日至 7 月 6 日(30 天)。来源包括各交易所官网 Proof of Reserves、CoinGlass、CoinGecko、DefiLlama。需要说明的是,本文仅对八家交易所进行抽样观察,不代表整个市场的完整份额,结论存在误差空间。
三、Vol/PoR:从交易量维度重新检验
30 天交易量采用 CoinGecko 逐日序列,并按当日 BTC 价格折算。本文使用的基准为 1.30x,对应阈值为 1.49x。
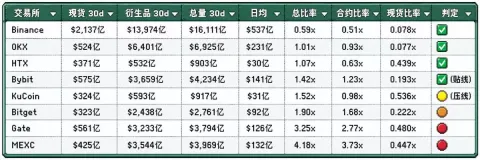
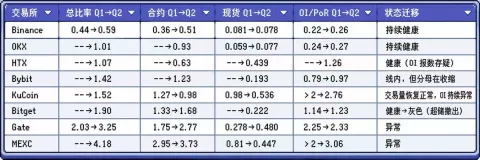
Binance 依旧处在相对稳健的位置。总比率为 0.59x,意味着每 1 美元储备对应约 0.59 美元的日均交易量;合约维度为 0.51x,仍明显低于基准的一半。虽然较 Q1 的 0.44x 有所抬升,但主要是分母缩小 17% 所致,并非交易量本身失控。其现货比率 0.078x,与 Q1 的 0.081x 基本重合,显示平台上仍存在大量沉淀资金,这更符合成熟交易所的常见形态。
OKX 的数据仍然相对干净。其合约比率为 0.93x,总比率为 1.01x,即每 1 美元储备大致对应 1 美元日均交易量。更关键的是,在交叉验证中,其偏差为 0%,是八家平台中一致性最好的一组数据。储备下降 21%,交易量同步回落,分子与分母一同收缩,因此整体比率维持稳定。
HTX 的交易量表现相对健康,总比率为 1.07x,低于阈值。需要补充的是,其自报交易量在交叉验证中高出约五成,但即便下修,比率只会进一步改善,因此不影响交易量维度的判断。HTX 的主要观察点并不在 Vol,而在 OI。
Bybit 目前仍处在线内,总比率为 1.42x,距离阈值仅一步之遥。其储备在本季度下降 29%,是八家中回落幅度最大的之一。当前比率上行,主要是因为分母缩小,而不是分子显著放大。因此,Bybit 更值得关注的是“分母风险”:若储备继续流出,而交易量维持当前水平,下一季度的比率可能会进一步抬升。
KuCoin 在本季度出现了较明显修复。其月度现货交易量从 Q1 的 650 亿美元降至 324 亿美元,接近腰斩;现货比率从 0.98x 回落至 0.536x,合约比率也从 1.27x 降至 0.98x,已经低于链上基准。总比率为 1.52x,仅比阈值高出 0.03,意味着可疑交易量空间大幅收缩。若将 Q1 的现货异常与交易激励活动关联,那么 Q2 数据的回落,确实与此前判断形成呼应。
Bitget 从健康区间滑入灰色地带,但需要拆分原因看。其合约比率由 Q1 的 1.33x 升至 1.68x,总比率达到 1.90x,表面上确实呈恶化趋势。但同时,其 BTC 超额储备从 237% 回落至 156%,说明分母被明显压缩。换言之,比率上升未必完全来自交易量膨胀,也可能部分来自自有资金撤出。交叉验证显示,其交易量可能偏高约三成;若按下修口径重算,合约比率大致可回落至 1.2x 附近,仍在均值区间内。
Gate 在 Q2 的比率上行更为明显。Q1 总比率为 2.03x,Q2 升至 3.25x;合约比率则从 1.75x 提高到 2.77x。更关键的是,平台储备下降了 19%,而交易量并未同步明显回落,这使得比率偏离进一步扩大。
MEXC 的情况则更值得持续观察。Q1 时,其 2.95x 的合约比率可以部分归因于交易激励与零费率活动;到了 Q2,合约比率升至 3.73x,接近基准的三倍。与此同时,其现货比率从 0.81x 降至 0.447x,说明现货端激励的影响可能确实减弱,但高活跃度并未消失,而是更多集中到了合约端。基于现有数据,Q2 的特征已不太像短期活动,而更接近平台自身的交易结构。考虑到用户 BTC 存量仅 4,699 枚,而月度合约交易量达到 3,544 亿美元,这一对比仍然十分突出。
四、OI/PoR:从存量维度再看一遍
交易量反映的是流水,OI 反映的是存量。未平仓合约意味着保证金持续占用,因此相比交易量更难通过短期手段修饰。由于 CoinGlass 的 Q2 季报尚未发布,本文 OI 部分采用 2026-07-04 的实时快照,与 Q1 的季度均值口径并不完全一致,这一点需要提前说明。
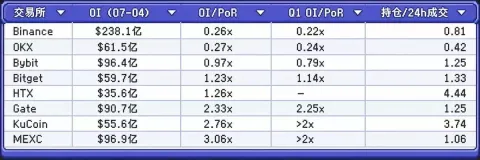
基准为 Hyperliquid 的 OI/TVL,即 1.16x(70.9 亿美元 / 61.1 亿美元)。
MEXC 的 OI 已经与 Bybit 接近。其未平仓合约为 96.9 亿美元,Bybit 为 96.4 亿美元;但前者储备约 32 亿美元,后者储备约 99 亿美元。由此算得,MEXC 的 OI/PoR 达到 3.06x,为样本中最高。Q1 时我们曾指出,交易量可以通过低成本方式放大,但 OI 的形成通常需要更真实的保证金支撑。Q2 的数据依然没有缓和这一现象。
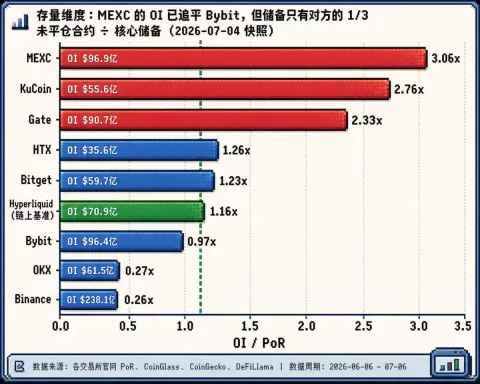
Gate 的 OI/PoR 为 2.33x,高于 Q1 的 2.25x,不仅没有收敛,反而继续上升。90.7 亿美元的 OI 对应 39 亿美元核心储备,这意味着平台在极端行情下的压力承受能力仍然值得关注。此前对其清算系统可能面临压力的提醒,在当前数据下依然成立。

KuCoin 与 HTX 则呈现出另一个共同特征:持仓/成交比显著偏高。KuCoin 为 3.74,HTX 为 4.44,即平台上的未平仓合约,需要三到四天的全部成交量才能轮换一遍。对照来看,Binance 为 0.81,Hyperliquid 为 2.35。通常情况下,持仓远高于流水,可能意味着大量长期停留的头寸,也可能意味着 OI 披露口径存在被美化的空间。尤其是 KuCoin,其 OI 维度仍然维持在 2.76x,说明即便交易量端有所回落,存量端压力仍未明显改善。
五、季度对比:Q1 到 Q2 的变化
如果将两个季度放在一起,趋势会更清楚。
可疑交易量环比变化如下:
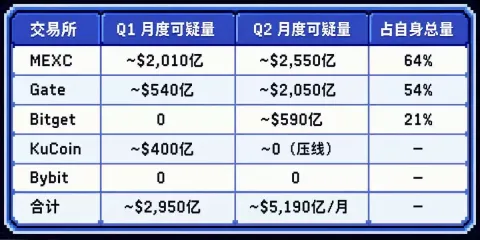
有人可能会认为,可疑总量从 2,950 亿美元升至 5,190 亿美元,是否主要是因为阈值从 1.66x 降到了 1.49x。答案并不完全如此。即便继续沿用 Q1 的旧阈值 1.66x,MEXC 与 Gate 的可疑量仍分别处于 2,400 亿美元和 1,800 亿美元量级。真正推动这一变化的,更可能是熊市背景下分母持续收缩,而报告交易量并未同步收缩,甚至还有上升迹象。资金在退潮,报表没有同步退潮,比率偏离也因此更清楚地暴露出来。
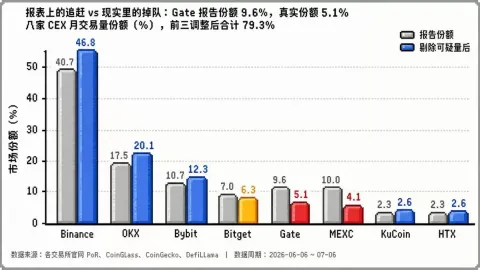
市场份额三期对比如下:
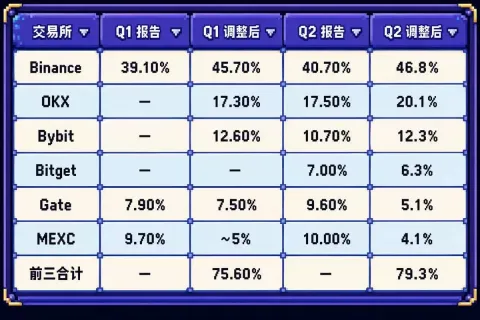
调整后,前三名平台的真实份额从 75.6% 升至 79.3%。在熊市阶段,市场集中度抬升并不意外。资金通常会优先流向流动性更深、风险认知更稳定的平台,这也是市场退潮期常见的结构变化。
六、RWA 插曲:美股与传统资产热度,能否解释比率上升?
本季度,代币化美股与 RWA 交易在加密交易所中的热度明显上升。MEXC 首页展示的不只是新 meme 资产,还包括 SKHYNIX、KIOXIA、SAMSUNG 等芯片股;Bybit 上线了 TradFi 板块,将黄金、原油、纳指等产品放在显眼位置;Gate 的导航中也出现了 Stocks,与 Polymarket 并列。对于用户而言,在加密交易所交易股票永续、指数或大宗商品,相关成交量都会计入衍生品交易量。
因此,一个合理的疑问是:如果分母只统计 BTC、ETH、USDT、USDC,而分子里混入了美股、黄金等 RWA/TradFi 资产交易量,那么 MEXC 与 Gate 的高比率,是否可能只是受到了资产类别扩张的影响?
为此,我们对两家平台的全部合约行情做了拆分,将股票、指数、贵金属、原油等标的从加密合约中单独区分出来。
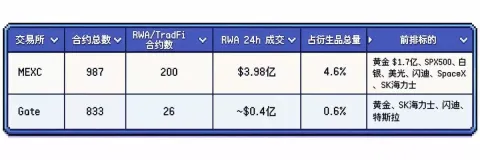
可以得到三个观察。
第一,RWA 交易确实存在,但当前规模不足以解释整体偏离。MEXC 确实在推动这条业务线,约有 200 张 RWA 合约,包括美光、闪迪、SK 海力士、爱德万、铠侠,甚至还有 SpaceX 的 Pre-IPO 合约。但全部加总后,仅占其衍生品总量的 4.6%。即便做最极端处理,将这部分交易量完全剔除,其合约比率也只是从 3.73x 降至 3.56x,仍明显高于基准。
第二,RWA 交易中真正贡献量级的并非美股,而是黄金。MEXC 的 RWA 交易量中,黄金类标的(XAU+XAUT)占比超过四成,SPX500 指数位列其后。因此,当前市场上所谓“美股代币化交易火热”,从数据看更接近“贵金属避险交易活跃”。
第三,分母口径确实值得关注,但暂时还不足以颠覆结论。股票永续通常以 USDT 作为保证金,因此它对核心储备的消耗方式与普通合约并无本质区别,现有公式对这类产品并不失真。真正的缺口主要在现货端:例如用户持有的代币化股票,并不会计入 BTC、ETH、USDT、USDC 这四类核心储备。以 Gate 为例,其全口径总储备为 81.8 亿美元,核心口径为 38.8 亿美元,两者差额中包含 GT、山寨币以及部分代币化股票。即便采用更宽松的全口径分母,其总比率仍有 1.55x。
结论:三个关键数字
3.73x——这是 MEXC 在 Q2 的合约交易量/储备比率,Q1 为 2.95x。现货端激励影响减弱,但高活跃度集中到了合约端,平台交易结构的特征更加明显。
3.25x——这是 Gate 在 Q2 的总比率,Q1 为 2.03x。储备下降 19%,而报告交易量未见同步回落,OI 仍明显高于储备规模。
79.3%——这是调整后前三名平台(Binance、OKX、Bybit)的合计真实市场份额,Q1 为 75.6%。在市场退潮阶段,资金集中度进一步提高,头部平台优势仍在强化。
需要强调的是,本文讨论的是公开数据口径下的结构性比较,不构成任何投资或交易建议。对于交易所数据的观察,更适合作为市场风险识别的一部分,而不是单一判断依据。
附录:方法与局限性
数据源调整:Q1 现货采用 Newhedge,衍生品使用 CoinGlass 快照推算;Q2 则统一改为 CoinGecko 的 30 天逐日成交序列,并按当日 BTC 价格折算美元。逐日序列通常比“单日快照 × 30”更平滑,但季度之间的绝对值环比仍需谨慎解读。所有衍生品数据均与 CoinGlass 做了归一化交叉验证:六家平台偏差在 12% 以内,Bitget(+28%)和 HTX(+53%)偏高,正文中已按敏感性原则降低结论强度。
OI 为实时快照:由于 CoinGlass Q2 季报尚未发布,本文 OI 数据采用 2026-07-04 快照,非季度均值,与 Q1 的统计口径存在差异。
PoR 折算价格统一:各家快照日期分布在 6 月 1 日至 30 日之间,本文统一按 BTC 63,001 美元、ETH 1,769 美元折算,不同快照日之间的价格波动会带来一定误差。
披露口径差异:HTX 将稳定币合并为“USDs”口径披露;Gate 的 USDC 位于资产列表第二页,金额为 1.17 亿美元,本文已计入。
基准漂移:Hyperliquid 基准从 1.44x 降至 1.30x,所有超线判断均已使用 Q1 的 1.66x 旧阈值做过敏感性检验。其 30 天数据以 7 月 4 日为准,与交易量窗口存在两日偏差,属于相对保守处理。
RWA/TradFi 分类方法:股票、指数、贵金属、原油类合约依据标的符号规则进行识别,例如 STOCK 后缀及 XAU、SPX、NAS 等,从 CoinGecko 合约行情中分离得到。该分类基于 2026-07-04 单日快照,占比会随行情变化而波动。
储备数据来自平台自我披露:若储备数据存在高估,那么计算得到的比率会偏低,可疑交易量也会被低估。因此,本文估算口径整体偏保守。


