





资本市场,向来不缺少极致的戏剧性。
一边是烈火烹油、蒸蒸日上;另一边则是寒冰刺骨、跌势难止——这种冰与火交织的极端格局,正席卷全球市场。
热的是:三星、SK海力士、美光等存储巨头利润狂飙,股价一飞冲天;冷的是:多数行业持续承压,资金加速撤离,即便同属AI赛道,内部也已裂开巨大鸿沟。
就连微软这样的科技巨擘,6月尚未结束(截至昨夜),单月跌幅竟高达21.6%!
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
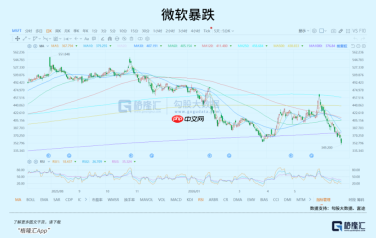
这是微软自2000年互联网泡沫破裂以来,整整26年间遭遇的最惨烈单月下跌。
若从去年高点551美元回溯,其市值已蒸发超1.5万亿美元。
01、冰火两重天
昨夜,全球投资者的目光聚焦于美光财报中那令人瞠目的利润与现金流数字,但鲜有人追问:这笔钱究竟从何而来?
答案其实直白而清晰:来自AI云服务商的巨额采购支出。
2026年,正成为全球科技巨头——尤其是微软、亚马逊、Meta、谷歌等超大规模云厂商——资本开支“井喷式爆发”的关键之年。整体资本开支规模由2025年的约3800亿美元,跃升至2026年的6500亿—7500亿美元。
具体来看:
亚马逊(Amazon):2026年资本开支预计达1950亿—2000亿美元,遥遥领先同业。彭博社最新共识预期显示,2027年该数字将进一步攀升至2090亿美元。
微软(Microsoft):2026财年AI与云基础设施投入逼近1460亿美元;管理层及市场普遍预计,2027财年将冲刺1700亿美元关口。
Meta:2026年资本开支指引为1150亿—1450亿美元;华尔街对2027年的共识预测已升至1420亿美元以上。
更让芯片厂商梦里都在笑的是——各家公司对2027年的前瞻指引,仍在向上抬升。
高盛在2026年中期报告中指出,历史上的重大技术革命(如铁路、电力、汽车普及)所带动的基础设施投资热潮,往往延续多年。若AI相关投资占美国GDP比重于2027年达到2%,则超大规模厂商资本开支有望达9500亿美元;若占比升至3%,则将飙升至1.25万亿美元。
巴克莱分析认为,当前市场对2027/2028年CapEx的预期,可能低估了约2250亿美元。其模型推演显示,AI基础设施开支或将于2028年见顶——彼时AI实验室或将迈入“递归自我改进”阶段,从而提升资金使用效率、降低训练成本。
推动资本开支持续加码的核心动因包括:AI重心由“模型训练”全面转向“大规模推理与落地应用”、电力与供应链建设明显滞后、SpaceX等新势力入场、以及定制化芯片(ASIC)加速渗透。
而这些因素,均具备高度确定性。
由此观之,芯片厂“数钱数到手软”的黄金期,至少延续至明年几无悬念。
但硬币的另一面是:云计算巨头正被这场盛宴反向抽血,压力山大。
有机构测算后给出冰冷结论:
今年大厂新增Capex中,高达40%—50%的增量,实为HBM内存与先进封装等核心组件刚性涨价所驱动。
以英伟达最新GB200 / Blackwell算力集群为例:
HBM3e价格同比上涨30%—40%;一块顶级AI芯片中,仅HBM内存成本占比就超过20%。
台积电CoWoS先进封装产能价格已于2026年上调。
去年Hopper芯片售价约3万美元/片,今年Blackwell核心节点系统成本大幅跃升——大厂为获取同等算力,单颗芯片需额外支付近1万美元溢价。
微软管理层预估,2026年超1000亿美元资本开支中,约250亿美元系芯片等核心部件涨价所致。
02、困兽之斗
对云厂商而言,资本开支已成一场停不下来的“困兽之斗”。
试想:倘若某日微软公开表态,“AI芯片太贵,我们暂缓投入”,市场会如何反应?
是亚马逊、Meta、谷歌集体松一口气,顺势按下暂停键?
还是其余几家立刻加码,向客户高调宣称:“微软退了,我们全速前进,算力优先交付!”
从商业逻辑出发,后者显然更具现实可能性。
毕竟,先机即胜机。
还有一个更硬核、不容停摆的理由——未履约订单(RPO)。
据最新财报披露,微软、亚马逊、谷歌三大云厂商手中待执行订单总额高达8679亿美元。
微软(Microsoft):商业RPO达6270亿美元,其中1880亿美元将在未来12个月内刚性兑现。(该数值庞大,源于Windows、Office 365商业订阅长期合约,以及OpenAI横跨多年的2500亿美元算力采购协议)
亚马逊(AWS):纯云服务RPO为1561亿美元,合同平均年限拉长至3.8年,全球500强企业已提前锁定未来近4年的Blackwell算力。(电商流水不计入RPO)
谷歌(Google Cloud):RPO达848亿美元,其中近40%将在未来12个月内转化为实际收入。(核心搜索广告按需结算,不纳入RPO统计)
既然建好即能收钱,何乐而不为?

统一LLM网关 - 一个API对接70+AI模型,使用单一API密钥即可调用GPT、Claude、Gemini、Qwen、Deepseek、Grok等主流模型。
然而,在华尔街部分对冲基金、短线交易者及冰冷的量化机器眼中,逻辑截然不同——他们选择的是砸盘。
尤其微软,跌幅之剧烈令人咋舌,估值已跌至20倍PE,创过去十年最低水平。
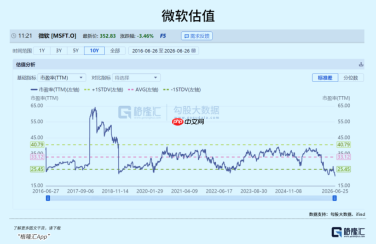
从股东结构看,贝莱德、先锋、道富等长期持有型机构,以及养老金、社保资金等,仍坚定持有微软,信仰未改,并不会因短期资本开支激增而动摇。
但真正主导每日交易节奏的,并非这些“信仰派”。量化基金、做市商、短线对冲资金及散户,虽持股比例微小,却掌控着股价的脉搏。
当然,也不能全然归咎于这些资金“非理性”。
微软最新财报显示,AI相关收入已达370亿美元,看似可观,但对比一年超千亿美元的投入,转化率仍显偏低。
更关键的是,资本开支当即消耗现金流,而回报周期却显著延后——这恰恰撞上了DCF估值模型的敏感神经。叠加量化交易的机械执行与零情绪干扰,股价便应声下挫。
基本面层面,微软并无实质性恶化:它仍是全球数字化最底层的基石——数十亿台PC运行Windows系统,亿万职场人每日打开Office办公,大量政企核心数据托管于Azure云平台。
可资本终究势利。只要微软未能将AI高增长收入清晰呈现在报表之上,市场就不会盲目追随。
03、极致精算
每一轮科技浪潮,总能唤醒投资者的条件反射。
最常被援引的参照系,便是2000年互联网泡沫。观点泾渭分明:
乐观者视AI为人类史上最宏大的技术跃迁;悲观者则断言其为史上最大泡沫。
判断本质,其实极为简单:看PE与自由现金流折现(Free DCF)。换言之,上涨是否真正建立在盈利与自由现金流之上?
就像你花的钱,是否源自真实收入。
自己赚来的,合法、合规、合情,花多少都底气十足;若靠债务、融资甚至概念透支,则终将面临清算。
过去半年AI板块走势,呈现惊人割裂:存储芯片股一骑绝尘。
不少人惊呼美光估值过高,静态PE一度突破160倍;但财报发布后,TTM PE瞬间回落至27倍。
原因在于:美光单季净利润高达288.6亿美元,调整后每股收益(EPS)达25.11美元,环比暴增106%;经营现金流253.988亿美元,调整后自由现金流达183.04亿美元,双双刷新历史纪录。
类似剧情,同样发生在三星、SK海力士身上。
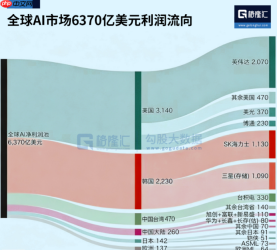
这种由真实利润与强劲现金流支撑的上涨,纵有阶段性过热,但若直接类比2000年泡沫,说服力显然不足。
须知,当年许多互联网公司连营收都捉襟见肘,利润与自由现金流更是奢谈,全靠融资续命;一旦资金链断裂,顷刻崩塌,灰飞烟灭。
顺带一提港股。
今年以来表现疲弱,去年由DeepSeek引发的科技重估热潮早已消散。横向对比韩股、日股、中国台湾股市,乃至A股,港股均显黯淡。
成因复杂:政策节奏、资金流向、港股自身结构性短板——譬如缺乏SK海力士、三星、台积电、美光这类硬核科技标的,即是关键一环。
恒生科技指数权重股如腾讯、阿里,处境与微软、亚马逊、谷歌、Meta高度相似:均处于大规模基建投入期。结果,指数被持续压制,亦属无奈。
世界遵循物理规律,反弹何时到来,只能静候时机。
04、写在最后
行情再极致,变化仍是唯一不变的定律。
我们无法预判火热的存储行情何时降温,也无法断言烧钱中的云巨头何时迎来拐点,但转折终将在某个时刻悄然降临。
相较股价起伏,对AI大时代的信念,却可长久坚守。
约30万年前,智人在非洲大陆诞生,开启碳基智慧纪元,彻底重塑地球生态,乃至迈向太空。
今天,AI技术迅猛演进,硅基智慧时代已然启幕——它将如何重构地球、拓展太空,甚至叩击更遥远的宇宙边界?
这,或许正是当下人类最具想象力的命题。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为任何实际操作建议,交易风险自担。
本文来自微信公众号 “格隆汇APP”(ID:hkguruclub),作者:深鹏,36氪经授权发布。


