






当前这轮半导体行情,在节奏上与英伟达 2024 年的一段走势有一定相似之处。要理解这一阶段的市场演变,先回看当时的关键节点。
2024 年 7 月 11 日至 8 月 5 日,英伟达股价由约 134 美元跌至 90.94 美元,区间跌幅约 33%。

从消息面看,这轮下跌的触发因素主要包括:7 月开始出现的 Blackwell 延期传闻、美国司法部反垄断调查相关报道,以及 8 月 5 日日央行加息后套息交易平仓,带动全球风险资产出现恐慌性抛售并打出阶段低点。整体来看,这更接近于“基本面扰动叠加宏观冲击”下的集中抛压。
8 月 8 日至 9 月 6 日的一个月内,市场出现超跌修复,同时宏观层面也有一定政策松动;但股价并未突破前高,随后英伟达一份“优秀但并非完美”的财报再次引发下跌。
之后,9 月 11 日英伟达宣布 Blackwell 已全面投产,并将在 Q4 开始出货;公司股价当日上涨 8%。再往后,随着美联储四年来首次降息 50bp,英伟达股价又在 11 月 8 日重新突破历史新高。
那么,这段历史能给当前市场哪些参考?
1. 阶段性见顶通常有哪些信号?
技术面:常见特征包括双顶,或多次冲高但未能突破前高压力位;同时,K 线形态上如果出现阴包阳等偏空信号,也值得提高警惕。
资金面:拥挤交易叠加高杠杆,往往会放大市场脆弱性。2024 年 6 月,70% 的基金经理认为做多 Mag7 是最拥挤的交易,而小盘股空头仓位则接近历史高位,说明市场资金明显集中在同一方向。
截至 2024 年 8 月 27 日之前的五个交易日,英伟达再次进入顶部区间,散户净买入 NVDA 达 14 亿美元;同期排名第二的特斯拉仅为 1 亿至 2 亿美元级别,差距接近十倍。与此同时,NVDL(两倍做多 NVDA ETF)全年净流入 35 亿美元,盘中多次成为全市场最活跃品种。
基本面:8 月 28 日,英伟达财报中的收入和指引虽高于预期,但由于毛利率下降 3%,盘后股价仍一度下跌近 7%。
综合来看,阶段性顶部通常不是单一因素造成的,而是技术形态、资金拥挤度和基本面敏感性共同作用的结果。当市场集中度高、杠杆高时,只要基本面或消息面出现扰动,价格波动就可能被迅速放大。
从交易纪律角度看,一旦技术上出现顶部迹象,同时资金面又存在杠杆偏高、集中度过大的情况,就应更重视风险控制,避免在高波动阶段被动承压。市场有风险,需结合自身判断审慎应对。
2. 底部通常有哪些共性?
技术面:8 月 5 日英伟达走出低开高走的长实体 K 线,且成交量明显放大,当日成交 5.53 亿股,为当时阶段内最大单日成交量,超过前后所有交易日;8 月 6 日股价站上前一日实体上方,形成反包确认;8 月 7 日回踩但未跌破前低。
这三个交易日,构成了较为典型的技术性筑底信号。
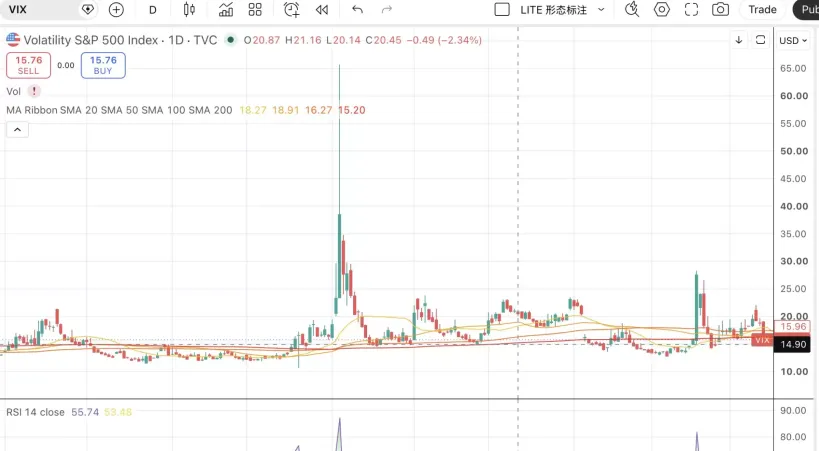
资金面确认:当日 VIX 指数盘中冲至 65,创下历史第三高水平;外围市场方面,日经指数下跌 12.4%(为 1987 年以来最大单日跌幅),KOSPI 下跌 9% 并触发熔断,说明市场层面的恐慌情绪已达到极值,卖压也接近集中释放。
基本面逻辑:这一轮主要利空链条包括日央行于 7 月 31 日加息、日元套息交易平仓,以及美国 7 月非农 11.4 万,显著低于预期。也就是说,这次下跌更偏向宏观性冲击,而非英伟达自身经营基本面恶化。
9 月 6 日的低点修复逻辑与之相似,只是极端程度不及 8 月 5 日。
因此,底部的几个关键特征也较为清晰:一是技术面开始出现见底形态,尤其需要量能配合确认;二是下跌的核心逻辑并未直接伤及企业经营基本面,而更多是由宏观层面的一次性事件或短期冲击所驱动。在这种情况下,优质企业后续往往会出现价格修复,但节奏和幅度仍取决于市场环境变化。

整体来看,复盘英伟达 2024 年这段走势,对理解当前半导体板块所处阶段有一定参考意义:顶部往往源于拥挤交易与预期过满,底部则常常诞生于恐慌释放与宏观冲击出清之后。对市场参与者而言,更重要的仍是区分短期情绪波动与基本面变化,并持续关注资金结构、技术形态与宏观变量之间的联动。


