欧盟《加密资产市场监管法案》(MiCA)正式落地后,DeFi迅速成为监管讨论的重点方向之一。链上金库、借贷协议等基础设施正面临更高的合规审视。但DeFi的去中心化架构、链上匿名或弱身份特征,也让传统监管工具难以直接套用。无论是身份识别、责任主体认定,还是服务边界划分,都存在明显难点。
在这一背景下,监管与创新之间的博弈才刚刚开始。对于行业参与者而言,如何在既有规则与技术现实之间寻找平衡,已成为当前市场关注的核心议题。
目前,布鲁塞尔正在评估加密货币贷款是否应被纳入MiCA监管范围。而DeFi借贷金库的存在,使“谁应当被监管”这一问题变得更加复杂。
MiCA在最初框架中并未将加密货币贷款纳入其中,但欧盟层面如今正重新审视这一安排。
2026年5月20日,欧盟委员会呼吁相关利益方就MiCA框架之外的领域提交意见,涉及议题包括去中心化金融(DeFi)以及加密货币借贷等。
其中,一个争议焦点是链上贷款金库。这类结构可以将数十亿美元规模的资金引入链上信贷市场,但其呈现形式并不完全等同于传统贷款业务。当前,其法律定位更多依赖非约束性的解释,即通常被认为不受MiCA及欧盟基金规则直接约束。
欧盟数字资产律师、Digital & Analogue Partners合伙人尤里·布里索夫向《杂志》表示,目前围绕金库的法律定义仍不清晰:
“欧盟法律中并没有‘金库’这一明确类别。因此,律师和监管方只能按功能而非按名称来理解它。”
这只是DeFi监管难题中的一个缩影。金库在经济功能上可能承担贷款角色,但其底层执行依赖智能合约,并由多个参与者分散承担不同职责,而不是由单一机构统一完成。
如果布鲁塞尔最终决定将贷款纳入监管框架,那么这将如何影响DeFi生态?而围绕这些金库设计、运营和治理的相关参与者,又将处于怎样的监管位置,仍有待进一步明确。
Morpho案例揭示DeFi借贷合规难点
去中心化借贷协议Morpho的基础设施,为理解这一问题提供了一个较为直观的样本。其金库的设立与管理方式,并不完全适配现有任何一种传统监管模型。
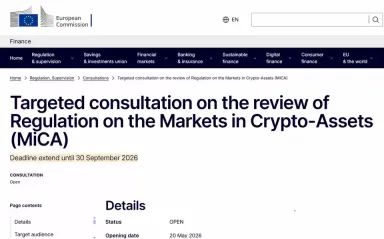
针对MiCA审查的定向咨询文件。来源:欧洲委员会
在Morpho的Vault V2架构中,不同职责被拆分给所有者、策展人、分配者和哨兵等角色。策展人负责策略制定和风险参数设置,分配者负责执行相关配置,哨兵则拥有用于降低风险的特定权限。
这一结构本身并不能直接证明上述参与者在MiCA下提供了受监管的贷款服务,但它说明了一个关键问题:与传统贷款机构相比,识别真正的“服务提供者”在DeFi场景中要复杂得多。
Cahill Gordon & Reindel合伙人Jonathan Galea在一份围绕贷款金库及其在欧盟金融监管下法律地位的客户更新中,也讨论了这一问题。他的分析指出,金库结构可能同时涉及MiCA、稳定币规则以及欧洲基金法等多个维度。
Galea表示,政策制定者在处理借贷金库时,不宜将其视作单一类别。她向《Magazine》表示:
“借贷金库解决的实际问题,往往多于它制造的问题。”

他进一步指出,借贷金库能够将分散的流动性更有效地引入借贷市场,而另一些金库则可能承担加密资产买卖等完全不同的功能,因此两者应被区别看待:
“如果简单地用统一标签概括‘DeFi借贷’,那些本应得出不同监管结论的结构,可能会被一并归类。”
如果布鲁塞尔最终选择对贷款实施监管,这一点将尤为关键。因为“DeFi借贷”这一宽泛概念之下,可能同时包含经济功能截然不同的结构,以及对这些结构拥有不同程度控制权的个人或团队。
MiCA之下,责任主体应如何认定?
根据MiCA当前框架,以“完全去中心化方式”提供的加密资产服务原则上被排除在适用范围之外;但如果仅有部分活动具有去中心化特征,则仍可能落入监管范围。
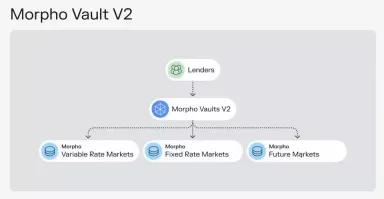
Morpho 的 Vault V2 架构。来源:Morpho
一种可能的思路,是将“去中心化程度”作为监管边界的划分标准。不过,Galea认为,这样的判断方式可能会使新协议处于不利位置。她表示:
“去中心化本身是一个光谱,也会随着时间变化。若以此作为测试标准,反而可能惩罚仍在演进中的新协议,并巩固那些已长期掌握控制权的成熟参与者。”
布里索夫则认为,判断重点应更多放在金库的结构安排以及控制权分布上。他表示:
“更稳妥的路径是从结构出发:没有公司实体、没有指定管理者、持有人对资金池拥有直接写入代码的权利,并且用户可以在参数变化正式生效前退出。”
在他看来,如果布鲁塞尔决定将借贷活动纳入监管,那么更合理的做法,是明确将其列入受监管的加密资产服务清单,而不是通过扩大加密资产服务提供商的定义来间接覆盖。
Curve Finance创始人Michael Egorov也表示,相关规则需要充分考虑DeFi借贷与传统金融借贷之间的本质差异。他指出:
“如果DeFi借贷被纳入监管,就应当以完全不同的方式处理。DeFi并不需要传统贷款中的某些保障机制,但与此同时,它也可能需要另一类保障安排。”
Egorov认为,监管推进应当“非常谨慎”。在他看来,若未来形成更具针对性的规则框架,既可能提升安全性,也可能让更多新用户接触DeFi借贷,同时避免部分协议因架构原因无法适配传统规则而被动出局。
欧盟委员会的本轮咨询将于9月30日结束。后续调查结果,可能决定贷款金库是否继续处于MiCA管辖范围之外,或被纳入新的监管安排之中。
对布鲁塞尔而言,真正的挑战不仅在于是否监管DeFi借贷,更在于如何制定可执行的规则,准确区分不同类型的链上借贷形式,以及识别其中实际掌握控制权的主体(如果存在的话)。