核心要点
- 虽然 usdt 的市值比 usdc 高出逾 1000 亿美元,但如果看存量资产的周转效率,usdc 的年化周转率达到 741 倍,约为 usdt(74 倍)的 10 倍。
- usdc 的高交易量和高周转,主要来自不同公链上的 defi 基础设施推动:base 更偏向流动性池再平衡,以太坊更偏向闪电贷套利;而波场上的 usdt 活动,则更多与交易所资金划转和结算有关。
- 当前稳定币交易量的主要来源,仍是加密市场内部的底层资金运作,包括流动性管理、协议间结算和交易所清算。支付与商业应用场景虽然在发展,但还不是现阶段的主要贡献来源。
引言:为什么稳定币交易量值得关注
很多新手会把稳定币理解为“价格相对稳定、方便交易的加密资产”。但在当前的链上世界里,稳定币的作用已经不只是买卖加密货币时的中间工具,它更像是链上流动性的基础设施,承担着 24 小时不间断的价值存储、转移和结算功能。
自 2025 年起,链上稳定币的结算规模开始和加密货币交易量走势出现分化。今年,经调整后的链上交易量峰值一度超过每日 2500 亿美元,而交易所交易量则回落至约每日 180 亿美元。
截至 2026 年,稳定币经调整后的交易结算总量已达 41.7 万亿美元。虽然近期稳定币总供给的增长速度有所放缓,但单位存量资产的周转频次仍在上升。换句话说,稳定币不仅被“持有”,也在被更频繁地“使用”。这些使用场景既包括交易所之间的流动性调度、DeFi 抵押品划转,也包括逐步增加的个人支付和企业间支付需求。
本文围绕万亿级稳定币交易流水,重点分析 USDC 与 USDT 的流通速度,并拆解以太坊、Base、波场等主要公链上创纪录交易量背后的驱动因素。此前研究显示,Base 二层网络上约 50% 的 USDC 交易量来自 DeFi 基础设施,主要包括 DEX 流动性提供与闪电贷活动。基于这一发现,本文进一步对以太坊、Base、波场三条链上的 USDC 与 USDT 交易量进行自下而上的结构分析。
供给与流通速度:USDC 和 USDT 的周转效率差在哪里
理解稳定币时,可以先看两个很重要的指标:供给规模和流通速度。前者反映一类稳定币“有多少”,后者则反映这些稳定币“被转来转去的频率有多高”。把这两个指标放在一起看,更容易判断一种稳定币究竟更偏向高频使用,还是更偏向被持有和储存。这也是《CLARITY 法案》关注的重点之一:法案允许基于真实交易活动产生收益,但不鼓励仅靠持有资产获取利息。
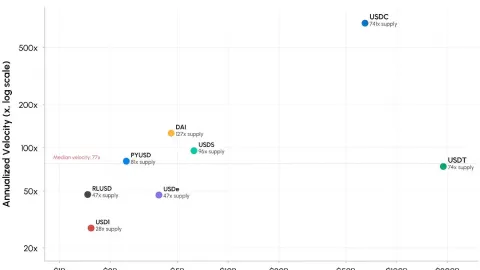
从这个角度看,USDC 的表现更突出。下方图表对比了 2026 年以来 USDC 与 USDT 的供给规模及流通速度:USDC 经调整后的年化流通速度为 741 倍,是 USDT(74 倍)的 10 倍。即便 USDT 的总市值仍高出逾 1000 亿美元,USDC 在链上的使用频率依然明显更高。
《GENIUS 法案》于 2025 年落地后,为 USDC 带来一定政策利好,并进一步强化了其在美国境内受监管市场、去中心化金融(DeFi)及机构结算领域的网络效应。相比之下,USDT 的主导地位更多来自先发优势、在离岸新兴市场中的广泛使用,以及与波场区块链的深度绑定——在这一生态内,美元资金获取与跨境汇款需求长期占据重要位置。
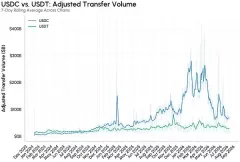
2024 年,Circle 发行的 USDC 经调整交易总量已超过 Tether 发行的 USDT,且这一领先优势在今年仍在延续。截至 2026 年 8 月,USDC 累计交易结算规模达到 32 万亿美元,占稳定币市场 77% 份额;USDT 结算规模为 8 万亿美元,占比 19%。虽然 USDC 仍保持领先,但双方差距已有所收窄,目前 USDC 日度交易规模已回落至 1000 亿美元以下。
根据 Circle 2026 年第二季度财报,2026 年二季度 USDC 链上交易额同比增长 151%,达到 14.8 万亿美元,但同期流通供应量增速明显低于交易额增速。与此同时,Circle 收入中约 95% 仍来自储备资产收益,而非交易相关业务。Circle 自研的一层区块链 Arc,被视为其拓展交易手续费收入的重要方向。因此,理解 USDC 巨额交易量背后的真实驱动因素,仍然很有分析价值。
下文将分别拆解以太坊与 Base 链上的 USDC,以及以太坊与波场链上的 USDT。这几条链承载了稳定币市场中的绝大部分交易量,也是观察稳定币交易结构差异的重要样本。
USDC 与 USDT 交易量拆解:这些交易到底由什么推动
要理解稳定币为什么会出现如此大的交易流水,关键不是只看总量,而是要继续往下拆,看看这些交易具体发生在哪里、由哪些类型的链上活动构成。
本文延续此前对 Base 链 USDC 的研究框架,采用自下而上的分析方法。针对不同稳定币与不同公链,筛选出最容易形成机械性交易量的合约,包括主流借贷市场中的闪电贷合约、各链头部 DEX 的大型流动性池,以及已知的交易所 wallet 地址。相关交易被划分为三类:闪电贷、去中心化交易所(DEX)流动性做市、中心化交易所(CEX)资金流转。
随后,基于 Talos 原始交易指标,测算各类交易在整条公链原始交易总量中的占比。需要说明的是,这些分类结果仅代表下限估算;尚未归类的交易中,仍可能包含支付、跨链桥转账、金库调拨以及其他结算场景。因此,这里的分析更适合用来理解稳定币交易结构,而不是把所有未识别交易简单归为同一类。

Base 链上 USDC:高频流动性操作是主要原因
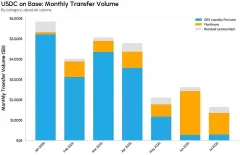
Coinbase 推出的二层网络 Base,是 2026 年 USDC 交易量最重要的承载网络之一。它的一个明显特点是,交易高度集中,超过 90% 的 USDC 交易量只来自 3 个合约。在整个统计周期内,Aerodrome 的 DEX 流动性做市贡献了最大份额;进入下半年后,依托 Morpho 展开的闪电贷交易占比持续提升,6 月单日闪电贷流水一度突破 5000 亿美元。Base 手续费较低,同时 USDC 流动性充足,因此更适合大规模、高频、自动化的资金操作。
- 闪电贷(23%):机器人通过 Morpho 统一合约,在单笔交易中完成无抵押借贷与偿还,以捕捉套利机会。对新手来说,可以把闪电贷理解为一种“在同一笔链上操作里借出又还回”的工具,常用于高频套利。
- DEX 流动性做市(69%):自动化策略会随着价格波动不断调整 Aerodrome 两大流动性池的头寸,因此形成了很大的总交易流水,但净资金和整体持仓规模变化并不明显。
- 其他交易(约 8%):不属于已标记闪电贷合约与流动性池合约的其他链上活动。
以太坊链上 USDC:闪电贷占比更高
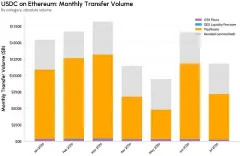
以太坊上的 USDC 交易结构更偏向闪电贷,该类交易占总交易量的 65%,占比接近 Base 链的 3 倍。原因并不复杂:以太坊拥有更成熟的借贷市场和更深的 USDC 流动性,所以更适合大规模闪电贷和套利操作;但由于手续费相对较高,它并不像 Base 这类低成本公链那样,容易出现频繁的小额流动性调仓行为。
- 闪电贷:65%
- DEX 流动性做市:0.3%
- CEX 资金流转:2%
- 其他交易:约 33%
以太坊链上 USDT:闪电贷和交易所资金流同时存在
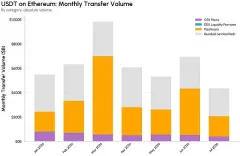
在以太坊上,闪电贷同样是 USDT 交易量的重要组成部分,但占比低于以太坊上的 USDC。与此同时,中心化交易所资金流转在以太坊 USDT 交易中占比更高,这和 USDT 在交易所流动性与结算场景中的角色相符。统计范围包含币安、欧易等中心化交易所的已知充提 wallet,既包括用户充提资金,也包括交易所热 wallet 与冷 wallet 之间的内部调拨。
- 闪电贷:46%
- DEX 流动性做市(0.3%):主要发生在 Uniswap V3 的 USDT/WETH 交易池
- CEX 资金流转(9%):涉及 30 个中心化交易所 wallet 的充提交易
- 其他交易:约 45%
波场链上 USDT:交易所结算和转账需求更明显
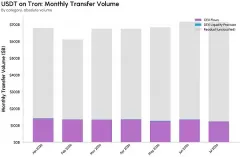
波场链上的 USDT 呈现出明显不同且相对稳定的使用结构。与 USDC 以及以太坊上的 USDT 相比,波场链上几乎看不到大规模闪电贷和 DEX 流动性相关交易。在已识别类别中,中心化交易所资金流转占比最高,这也反映出波场作为低成本通道,在交易所充提与结算中的重要作用。同时,未归类交易占比约为 80%,为本文所分析链路中最高,其中可能包含支付、跨境汇款及其他难以进一步拆分的链上行为。
- 闪电贷:占比极低。JustLend 等借贷协议未形成显著交易量。
- DEX 流动性做市:0.2%,主要集中在 4 个 Sunswap 交易池
- CEX 资金流转:19%,涉及 33 个已确认交易所 wallet 的充提交易,涵盖币安、欧易、Bybit 及其他离岸交易所
- 其他交易:约 80%
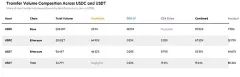
整体来看,不同公链上的稳定币交易结构差异非常明显:Base 与以太坊上的 USDC 交易量,主要由闪电贷和流动性操作推动;以太坊上的 USDT 结构更为多元,同时具备闪电贷与交易所资金流转特征;而波场上的 USDT 则几乎看不到明显的 DeFi 驱动,未归类交易占比最高。
结论:稳定币交易量很高,不代表支付应用已经完全成熟
稳定币交易规模已经相当可观,因此经常被拿来和大型支付网络进行比较。但如果进一步看交易结构,就会发现,现阶段绝大部分交易流水本质上仍属于加密市场内部的资金运作,包括流动性投放与调仓、套利执行,以及资产在交易所和协议之间的结算流转。这些场景本身具备真实用途,也在持续提升数字资产市场的流动性、效率与全球可接入性。
不过,表面上的高额交易总量,并不能直接等同于消费者支付或实体经济活动已经大规模成熟。更准确地说,稳定币正在成为数字资产市场的重要结算底层,而支付、跨境汇款、企业对企业(B2B)等应用场景仍在持续发展中。
未来衡量稳定币价值时,交易质量和交易规模都很重要;供给规模与流通速度之间的差异,也能更清楚地反映稳定币流动性在加密市场中的实际配置方式。
还需要注意的是,稳定币相关数据会随着市场环境、链上活动结构和基础设施变化而波动。解读交易规模时,仍应结合具体应用场景进行区分。对于 USDC 与 USDT 交易量的观察,更适合作为理解链上流动性结构和稳定币使用方式的参考,而不应脱离背景单独解读。数字资产市场波动较大,相关数据和链上行为也可能快速变化,阅读这类分析时应重点关注其使用场景与统计口径。