





随着稳定币赛道持续成熟,加密资产的应用边界已不再局限于链上转账和交易。作为连接链上资产与现实消费的重要工具,加密支付卡正逐步成为稳定币进入线下与线上支付场景的关键载体。
本文结合多组统计图表,对加密支付卡的发展现状进行梳理。从交易规模扩张,到结算公链和结算币种的变化,再到银行卡网络的承载角色,相关数据反映出这一细分赛道正在加速演进。
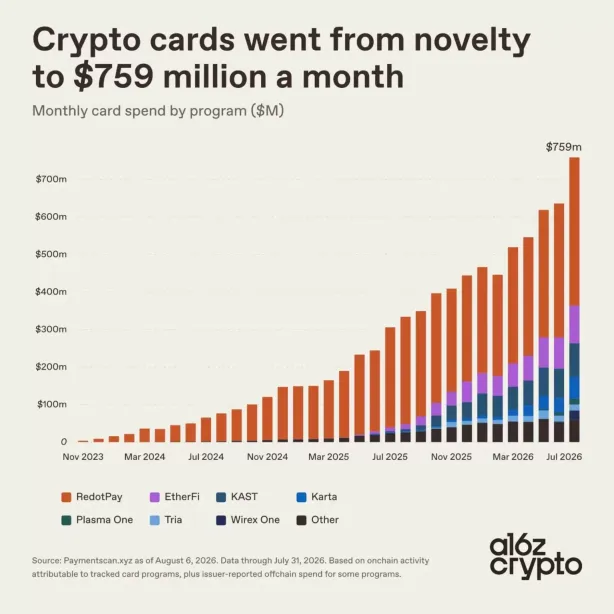
加密支付卡月度交易量趋势
根据 Paymentscan 追踪的链上行为数据,2026 年 7 月,加密支付卡月度交易总规模达到 7.59 亿美元。相比去年同期的 3.06 亿美元,整体规模约增长 2.5 倍。若回看 2023 年 10 月刚开始统计时,整个赛道的月交易额还不足 100 万美元。
需要说明的是,交易量排名第一的 RedotPay,其消费数据由发行方自行对外披露,并非完全通过链上抓取统计获得。
从交易笔数来看,加密支付卡的增长趋势与交易金额基本同步。2026 年 7 月,该类产品共完成接近 900 万笔实际消费,而去年同期约为 520 万笔。以此计算,单笔平均消费金额约为 86 美元。
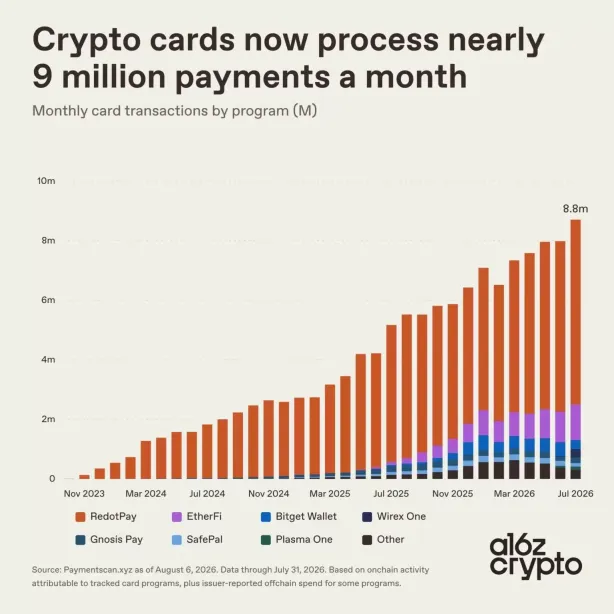
加密支付卡月度交易笔数趋势
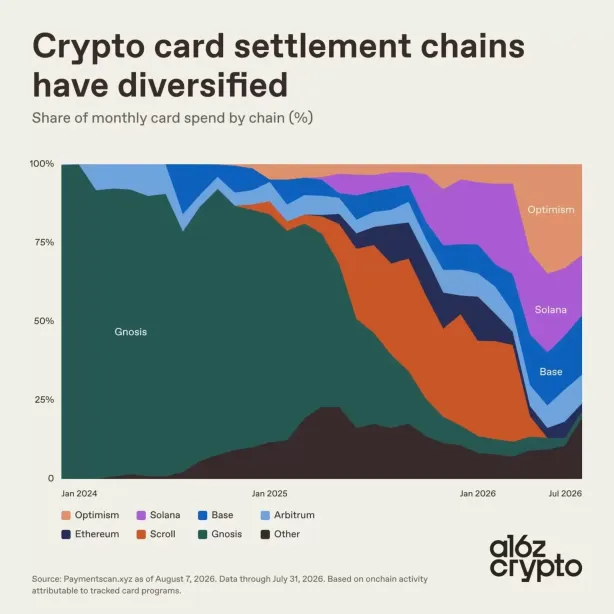
在 2024 年早期,加密支付卡的消费流量曾高度集中于 Gnosis 链。知名产品 Gnosis Pay 即部署于该链之上,也是较早能够直接对接自托管 wallet 的 Visa 联名支付卡之一。随着市场上陆续出现更多加密支付卡产品,用于结算的公链也开始走向多元化。
Paymentscan 的统计显示,截至 7 月,Optimism 链承载了约 29% 的加密支付卡消费规模;Solana 链和 Base 链各自占据 19% 的份额;而早期占据主导地位的 Gnosis 链,占比已下降至 2%。

通过 Helius API 与 Solana 区块链交互,创建/管理钱包,查询 SOL 与代币余额,发送交易,使用 Jupiter 进行代币交换,监控地址。适用于所有 Solana 区块链操作、加密钱包管理、代币转账、DeFi 交换及投资组合跟踪。
不同链的加密货币支付卡消费体量占比
从结算币种结构来看,早期以欧元为抵押发行的稳定币曾是加密支付卡消费市场的核心资产。2024 年初,EURe 一度占据全部加密支付卡交易量的 88%,且绝大多数交易发生在 Gnosis 链上。但到今年 7 月,EURe 的市场占比已降至 2%。
与此同时,市场主导权已明显转向美元稳定币。USDC 承接了 58% 的加密卡消费流量,USDT 占比达到 26%。对比去年同期,两者占比分别为 48% 和 7%。这意味着,当前加密支付卡场景下的大多数消费活动,已主要依托美元稳定币完成。
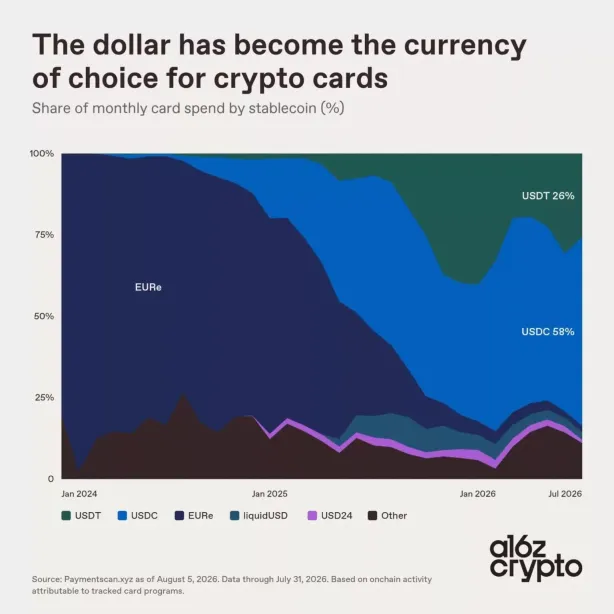
不同稳定币的加密货币支付卡消费体量占比
若与传统银行卡网络相比,加密支付卡目前仍属于体量较小的市场。传统卡组织每月处理的交易规模往往达到数万亿美元,加密支付卡在整体支付体系中的占比仍然有限。
不过,从增长速度和落地路径来看,这一赛道表现出较强扩张势头。稳定币持续向全球金融体系渗透,而加密支付卡则通过复用成熟的银行卡清算网络,实现了更接近真实消费场景的支付闭环。就本次统计覆盖的产品而言,几乎全部依托 Visa 网络运行。
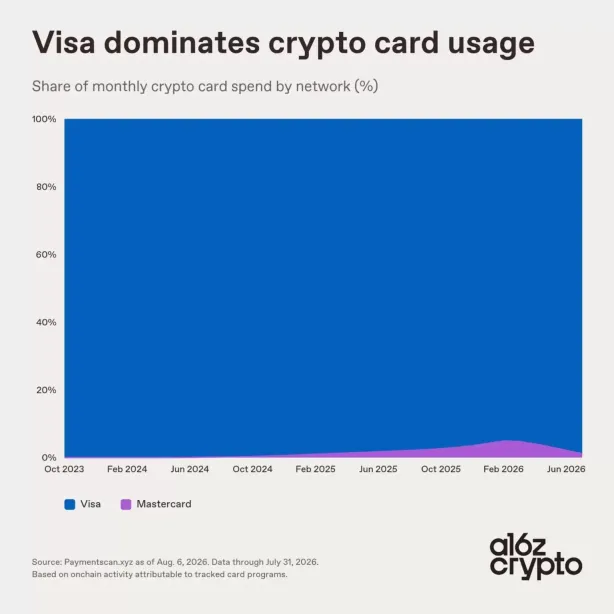
Visa 主导加密支付卡消费场景
自 GENIUS 法案之后,加密行业整体进入一轮发展提速阶段,而加密支付卡正是其中较受关注的落地方向之一。
总结
整体来看,加密支付卡已从早期的小众实验产品,发展为月度消费规模超过 7.5 亿美元的细分市场,成为稳定币连接现实消费的重要入口。赛道内部格局也已发生明显变化:公链层面,从早期 Gnosis 链占据主导,演变为 Optimism、Solana、Base 等多链共同分担流量;结算资产层面,欧元稳定币份额显著回落,USDC、USDT 等美元稳定币成为主流。
与此同时,相关产品大多依托 Visa 等成熟银行卡网络运行,这使得稳定币支付得以更顺畅地进入现有消费体系。尽管与传统支付市场相比,加密支付卡的体量依然较小,但从数据变化看,这一方向已经具备清晰的增长轨迹。需要注意的是,加密支付及稳定币相关赛道仍处于持续演进过程中,市场发展、产品覆盖范围及实际使用情况都可能随时间变化。





