





稳定币正越来越多地通过刷卡支付进入日常消费场景。
加密支付卡已经不再是早期市场中的新鲜概念。按当前披露的数据口径,这一赛道的月度消费总规模已突破 7.5 亿美元。此类产品允许用户在支持传统银行卡网络的线上或线下商户使用加密资产完成付款。结算环节中,用户支付的加密货币(其中大部分为稳定币)会在收银时即时兑换为当地法币;对于商户而言,最终收到的仍是普通银行卡清算款项,通常不会直接感知背后使用的是加密资产。
从使用门槛看,加密支付卡并不一定要求用户先拥有传统银行账户。不同产品的运作方式也有所区别:一部分方案要求用户将稳定币存入发卡服务商体系内,另一部分则支持用户通过自托管 wallet 直接持有链上资产并完成支付。某种程度上,加密支付卡为全球用户提供了接入美元账户服务的替代路径,也让稳定币从链上持有进一步延伸到现实消费场景。
加密支付卡月度交易量持续扩大
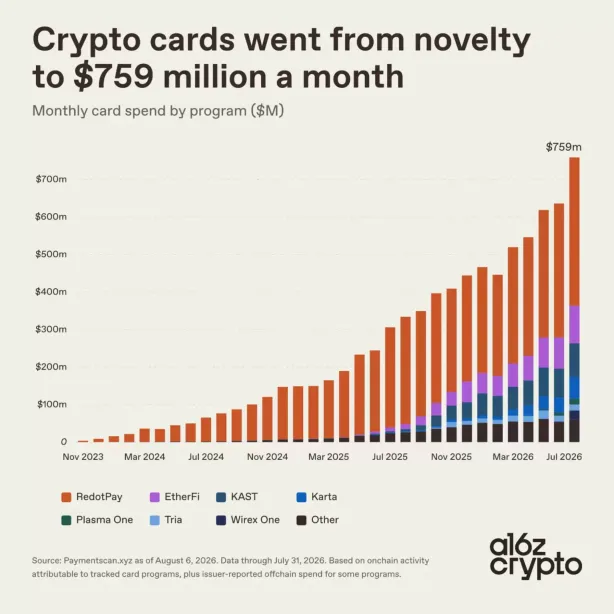
加密支付卡月度交易量趋势
根据 Paymentscan 追踪的链上行为数据,2026 年 7 月,加密支付卡月度交易总规模达到 7.59 亿美元。相比去年同期的 3.06 亿美元,整体体量约增长至 2.5 倍。若回看 2023 年 10 月这一统计刚启动时,整个赛道的月交易额还不足 100 万美元。需要说明的是,交易量排名第一的 RedotPay,其消费数据由发行方自行对外披露,并非完全来自链上抓取统计。
交易笔数的增长趋势与交易金额基本同步。2026 年 7 月,加密支付卡共完成接近 900 万笔实际消费,而去年同期约为 520 万笔。按此估算,单笔刷卡的平均消费金额约为 86 美元。
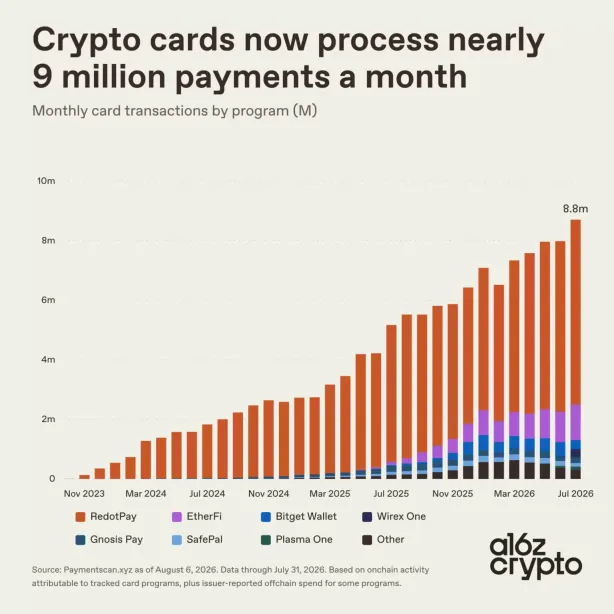
加密支付卡月度交易笔数趋势
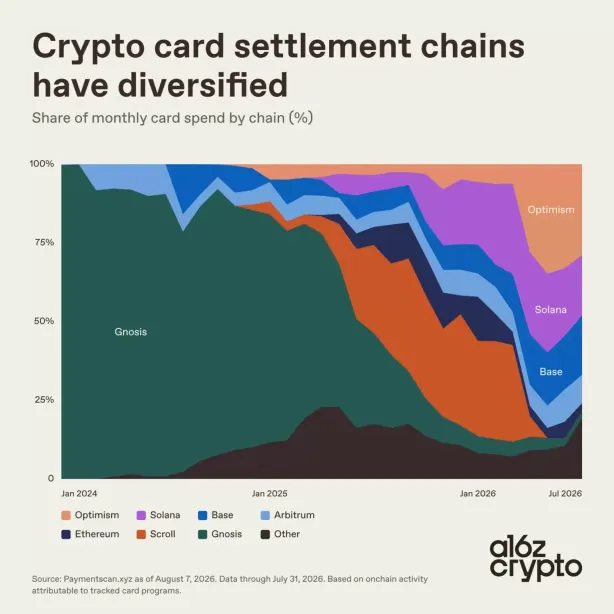
支付结算公链从集中走向多元
2024 年初期,加密支付卡的消费流量曾高度集中在 Gnosis 链。知名产品 Gnosis Pay 就部署在这条链上,它也是首批可直接连接自托管 wallet 的 Visa 联名支付卡之一。随着更多加密支付卡产品陆续推出,用于支付结算的公链结构也开始明显分散。
Paymentscan 的统计数据显示,截至 7 月,Optimism 链承载了约 29% 的加密支付卡消费体量;Solana 与 Base 分别占据 19%;而曾经占据主导地位的 Gnosis 链,其份额已下降至 2%。

通过 Helius API 与 Solana 区块链交互,创建/管理钱包,查询 SOL 与代币余额,发送交易,使用 Jupiter 进行代币交换,监控地址。适用于所有 Solana 区块链操作、加密钱包管理、代币转账、DeFi 交换及投资组合跟踪。
不同链的加密货币支付卡消费体量占比
稳定币结构转向美元系资产主导
在加密支付卡发展的早期阶段,以欧元为抵押发行的稳定币曾长期占据主导地位。2024 年初,EURe 在加密支付卡总交易量中的占比高达 88%,且绝大多数交易发生在 Gnosis 链上。不过到今年 7 月,EURe 的市场份额已降至 2%。
当前市场主导权已经转向美元稳定币。USDC 承接了 58% 的加密支付卡消费流量,USDT 占比为 26%;而在去年同期,两者的占比分别为 48% 和 7%。这意味着,现阶段加密支付卡场景中的绝大多数消费行为,已主要依赖数字美元稳定币完成。
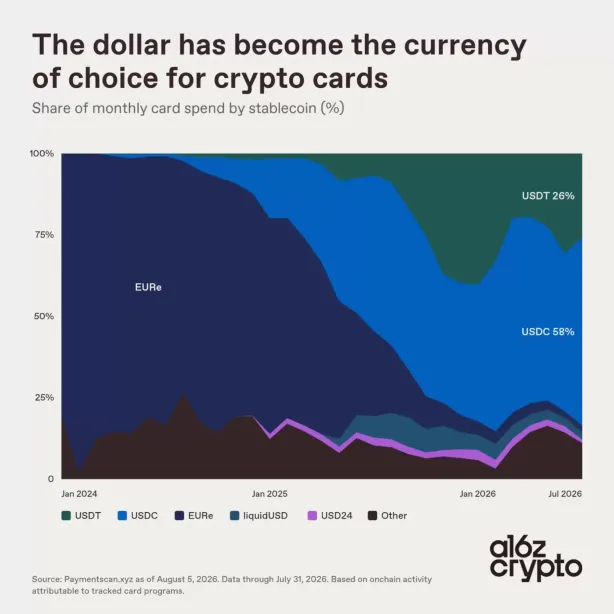
不同稳定币的加密货币支付卡消费体量占比
与传统卡网络相比仍小,但增长趋势明确
如果与传统银行卡网络相比,加密支付卡当前仍属于体量较小的细分市场。传统卡组织每月处理的交易规模通常以数万亿美元计,而加密支付卡还处在相对早期的发展阶段。
不过,从增速和应用落地来看,这一赛道的扩张趋势已经较为清晰。随着稳定币持续向全球金融体系渗透,加密支付卡借助成熟的银行卡网络基础设施,正在把链上资产进一步带入现实支付场景。此次统计所覆盖的多数加密支付卡产品,几乎全部运行在 Visa 网络体系之上。
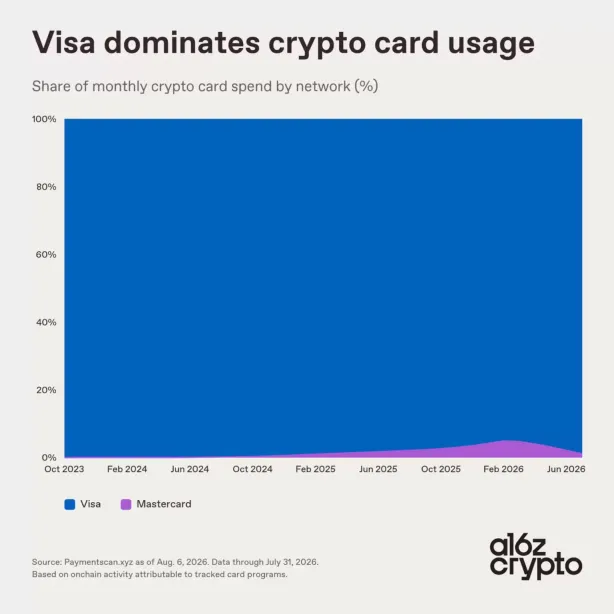
Visa 主导加密支付卡消费场景
在 GENIUS 法案之后,加密行业整体发展节奏有所加快,而加密支付卡正是其中较受关注的落地方向之一。
总体来看,加密支付卡正在推动稳定币从链上流通走向真实消费。无论是交易规模、交易笔数,还是结算公链与稳定币结构的变化,都反映出这一市场正处在持续演进之中。需要注意的是,不同产品在托管方式、合规要求、费用结构和可用地区方面可能存在明显差异,实际使用前仍需结合自身需求审慎了解相关规则与风险。





