





最近一段时间,市场对 hype 的看空情绪明显升温。争议大致集中在三件事上:团队代币持续解锁带来的供给预期、机构解除质押和 etf 资金流出可能形成的抛压,以及平台对单一部署方的高度依赖。
如果把这三条线索放在一起看,会发现它们并不是孤立问题,而是都指向同一条价值传导路径。
简单来说,团队代币解锁后,市场会关注援助基金是否还要继续回购来承接供给;而回购资金主要来自协议手续费;协议手续费的增量里,HIP-3 占了不小比重;但当前 HIP-3 的交易活跃度,又几乎集中在 trade.xyz 一家身上。
也就是说,HYPE 当前一部分价值支撑,实际上建立在 trade.xyz 能否持续稳定运行的基础上。
更值得关注的是,近期市场传出 trade.xyz 正以约 15 亿美元估值寻求融资。虽然这一消息还没有得到官方确认,但已经足以让市场重新思考:HYPE 的中长期估值逻辑,是否正在发生变化。
本文主要讨论两个核心问题:第一,HIP-3 是否已经出现结构性瓶颈;第二,在高度集中的格局下,这会怎样影响 HIP-4 的后续发展,以及 HYPE 的中长期价值。
1、HYPE 最近发生了什么:价格回调、机构转币与 ETF 资金变化
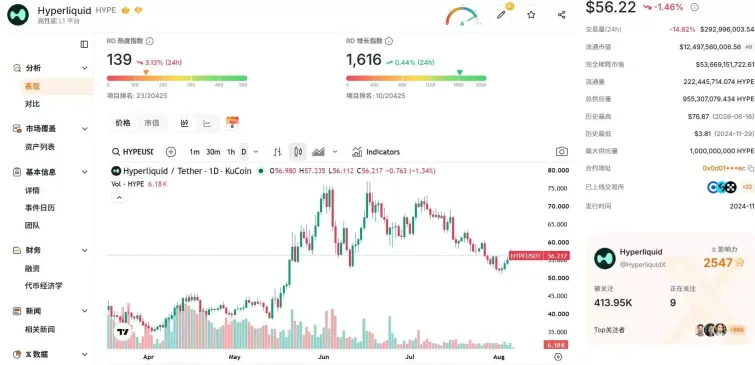
先看最直观的价格表现。HYPE 在 6 月中旬前后见顶,最高接近 77 美元,之后持续震荡回落,目前大约在 56 美元附近,区间跌幅约 25%。
如果按时间线梳理,抛压信号其实在 6 月初就已经出现。6 月 4 日,链上监测显示 Arthur Hayes 卖出约 24.7 万枚 HYPE,套现约 1802 万美元,接近清仓。几天前,他还曾公开表示,押注 HYPE 到年底将跑赢市值前十的加密资产。
进入 7 月后,机构层面的动作也变得更加密集。Multicoin Capital 在 7 月底解除质押约 197 万枚 HYPE,约合 1.08 亿美元,并陆续把代币转入多家交易所。Selini、Bitwise 等机构也被监测到有向交易所转币的行为。
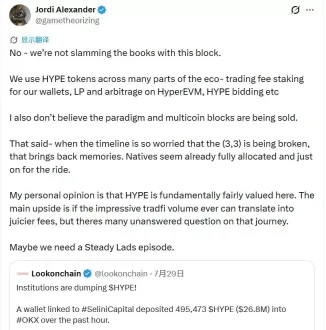
当然,转币不一定等于卖出。Selini 创始人 Jordi Alexander 随后回应称,这类转账本身不能直接理解为抛售。按照他的说法,HYPE 在其生态内有多种用途,比如交易手续费质押、wallet 使用、HyperEVM 上的做市与套利,以及 HYPE 竞拍等。他也表示,并不认为 Paradigm 和 Multicoin 的仓位正在被卖出。
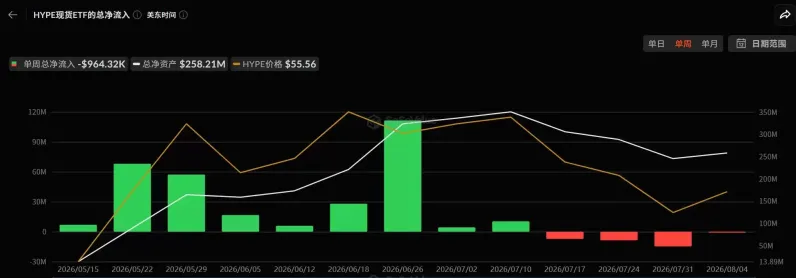
不过,资金面的变化还是比较清楚。SoSoValue 数据显示,HYPE 现货 ETF 在推出初期原本保持持续净流入,但到了 7 月,已经连续三周转为净流出,并成为当月唯一出现资金净流出的加密 ETF 产品。
与此同时,二级市场的做空力量也在增强。知名交易员 Loracle 到 8 月初已经把 HYPE 与 ETH 的空单总规模加到超过 4600 万美元,其中 HYPE 空单的开仓价位在 52.7 美元附近。
所以,这一轮调整之所以引发广泛讨论,不只是因为价格下跌本身,更因为 HYPE 的市场情绪已经和整体大盘走势出现了较明显的背离。现在市场真正关心的,是这到底只是一次普通回调,还是 HYPE 正在经历一轮更深层的结构性重定价。
2、Hyperliquid 与 HIP-3 的现状:trade.xyz 高度集中已经成为现实
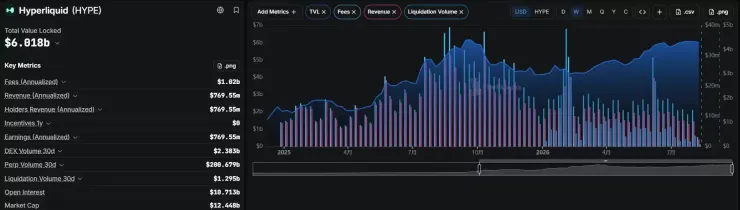
从整体业务规模看,Hyperliquid 仍然很强。DefiLlama 数据显示,Hyperliquid 近 30 天永续交易量约为 2007 亿美元,未平仓合约约 107 亿美元,年化协议手续费约 18.2 亿美元,是当前链上永续赛道体量最大的协议之一。
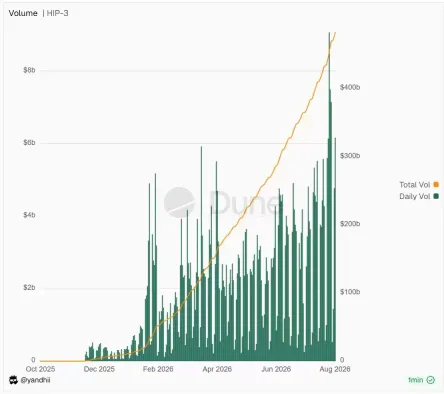
但问题在于,新增交易活跃度中,相当大一部分已经来自 HIP-3。Dune 数据面板显示,HIP-3 自 2025 年 10 月上线以来,累计交易量已经超过 4800 亿美元。
根据 Hyperliquid Research Collective(HRC)发布的 Q2 报告,HIP-3 占平台总交易量的比例,已经从去年的 1.8% 升至今年一季度的 20.7%,二季度进一步升至 32.2%。
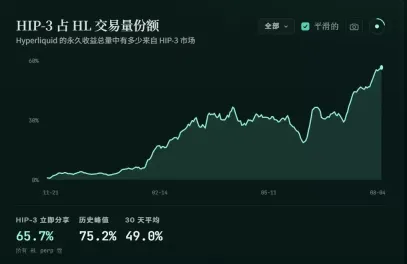
而 hl.eco 数据显示,按 7 天平滑口径计算,这一比例近期已升至约 64.6%。这意味着,Hyperliquid 当前接近一半甚至更多的交易活跃度,已经不再主要来自官方原生市场,而是来自开放部署机制带来的新增交易量。
如果继续往下拆,会发现集中度比表面上更高。截至 2026 年 8 月,TradeXYZ 已部署 103 个市场,其中 88 个保持活跃,覆盖大宗商品、外汇、美股、亚洲股票与指数,以及 IPO 前产品,包括 Cerebras(CBRS)、SpaceX(SPCX)和长鑫存储(CXMT)。
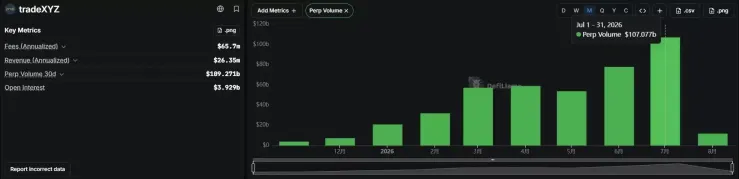
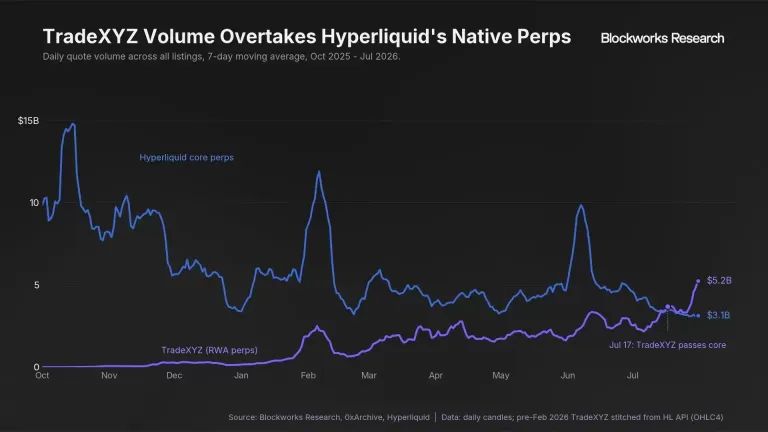
从交易数据看,TradeXYZ 近 30 天日均交易量约 37 亿美元,累计交易量超过 4400 亿美元,未平仓合约约 35 亿美元。自 7 月 17 日以来,TradeXYZ 的七日交易量已经超过 Hyperliquid 原生加密永续合约。
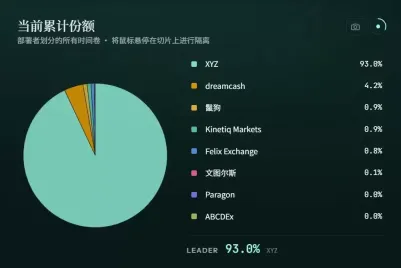
Q2 报告进一步显示,trade.xyz 在 HIP-3 总交易量中的占比,已经从 3 月的 85% 升至 6 月的 97%,到 7 月接近 100%。如果按历史累计交易量计算,trade.xyz 占 HIP-3 的份额约为 93%;排名第二的 dreamcash 仅为 4.2%;其余部署方,包括 Kinetiq、Felix、Paragon 在内,合计不到 3%。
还有一个细节也很关键。Arrakis 在今年一季度的一项链上研究指出,trade.xyz 约 63% 的交易量来自约 360 个做市 wallet,其中包括 Jump Crypto、Selini Capital、Wintermute 等专业做市商。而从 wallet 数量看,约 43% 的地址来自单一 Polymarket 操作者搭建的女巫农场,但这些地址贡献的真实交易量不足 1%。
换句话说,HIP-3 的活跃度虽然看起来很高,但真正撑起流动性和交易量的,仍然是少数头部参与者。
这种高度集中并不是偶然形成的,而是在老玩家陆续退出、新进入者又难以完成冷启动的过程中,逐步被固化下来的。
例如,今年 6 月,早期部署方 Felix 正式关闭旗下 HIP-3 永续市场。其联合创始人 Charlie 在复盘时坦言,尽管 Felix 曾凭借原油、黄金、白银等先发品种累计做出约 30 亿美元交易量,但在 trade.xyz 以 USDC 计价上线同类市场后,最终还是被反超,只能退出。
报告还显示,在同一批部署方中,Ventuals 和 Felix 在 6 月中旬的 USDH 结算日一同退场,Dreamcash 于 7 月初停摆,Kinetiq 则选择迁移,并在 7 月 1 日上线首批 USDC 交易对。

当然,也有后来者还在尝试争夺份额。市场消息称,Paragon 自 7 月中旬起连续拍下多个 Ticker,花费约 6328 枚 HYPE,重点布局 AI 产业链、人形机器人、Reddit 等叙事性较强的标的,主动避开 trade.xyz 主打的主流大盘股方向。它的周交易额在短期内增长了十多倍,但累计市场份额目前依然可以忽略不计。
3、HIP-3 为什么会走向赢家通吃:机制设计本身决定了集中度
HIP-3 原本是一套无需许可的开放机制。理论上,只要质押足够数量的 HYPE,任何参与者都可以部署自己的永续市场。
但从实际结果看,它更像一个事实上的赢家通吃体系。原因不复杂,关键就在机制设计本身。
第一是准入门槛太高。部署一个 HIP-3 市场,需要先质押 50 万枚 HYPE。按近期价格估算,这笔成本大约在两三千万美元。对大多数团队来说,这已经不是普通创业门槛,而是直接被挡在门外。真正有能力参与的,从一开始就只是少数资本实力较强的玩家。
第二是拍卖机制叠加先发优势,会形成明显的虹吸效应。每个部署方只有前三个市场免费,之后新增市场就必须参与全网共享的荷兰式拍卖,起拍价为 500 枚 HYPE,而且拍卖代币会被直接销毁。对后来者来说,不仅上币成本更高,还要面对已经形成的流动性和用户认知壁垒。一旦先发者做出了深度,后来者就很难完成有效冷启动。
第三是回本模型并不友好。根据 Blockworks Research 分析师 Shaunda Devens 的测算,除 trade.xyz 外,多数 HIP-3 部署方质押 HYPE 的年化回报接近甚至低于 1%。在其统计的 136 个付费上币市场中,只有 44 个收回了拍卖成本,非 trade.xyz 市场的中位回本周期长达 4 年。
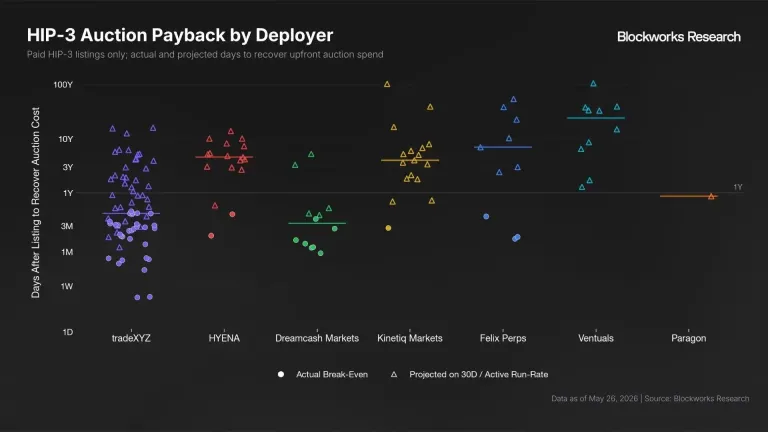
对于新手来说,这里可以简单理解为:虽然规则表面上对所有人开放,但高门槛、高成本和强先发优势叠加后,最后真正能留下来的,往往还是极少数头部玩家。
4、HIP-4 会不会重演同样的问题:开放部署下的流动性与集中度考验
类似的逻辑,如今也正在 HIP-4 上出现。
7 月 20 日,Hyperliquid 宣布 HIP-4 将开放无需许可部署。HIP-4 可以理解为它在预测市场,也就是二元结果市场方向上的一次尝试。相比 HIP-3,HIP-4 的路线稍微克制一些:市场需要经过验证者投票批准模板,每年由验证者直接部署的市场被限制在 10 个以内。但最核心的高质押门槛并没有变化,依然需要 50 万枚 HYPE。
根据 Arrakis 对 HIP-4 上线前两周的追踪,一个前端 Outcome.xyz 的路由量已经达到第二名的 10 倍以上。
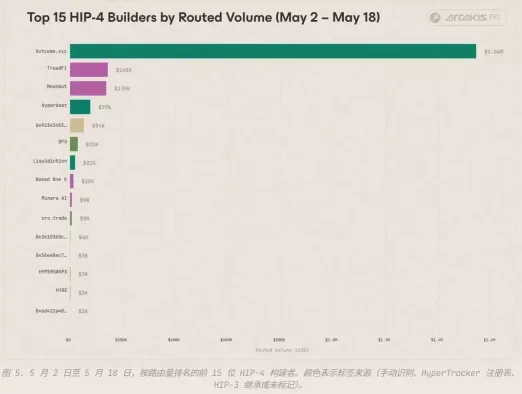
从参与结构看,算法 wallet 只占 wallet 总数的 6%,却贡献了 HIP-4 接近一半的交易额;而零售 wallet 虽然数量占大多数,未平仓合约峰值也更高,但其交易额不到 HIP-4 的三分之一。
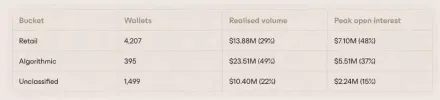
同期,HIP-4 在 BTC 二元期权交易量上已经与 Polymarket 持平,但其定价相对 Deribit 隐含概率的偏差,较 Polymarket 和 Kalshi 高出 4 至 5 倍。
这说明什么?一个更容易理解的结论是:交易量可以很快做起来,但如果流动性深度不够,价格效率和成交体验未必能同步提升。
Arrakis 还测量了市场在 ±2% 滑点条件下可承受的最大交易规模。结果显示,HIP-4 上线首日因为市场热度较高,吸引了不少流动性;但之后多数时段由于资金深度不足,执行体验持续变差。最差情况下,一笔 1000 美元的交易就可能带来 2% 的滑点。
从用户角度看,这显然是瓶颈;但从做市商角度看,这反而可能是机会。Arrakis 认为,在交易量仍然较少的市场里,首批愿意投入较大资金的做市商几乎不会遇到太激烈的竞争,也更容易利用订单簿效率不足留下的空间获取收益。
所以,HIP-4 早期已经显露出和 HIP-3 类似的特征:流动性偏薄、集中度偏高。更准确地说,这并不只是个别参与者造成的结果,而是机制设计下比较自然的演化方向——资本、资源和先发优势,最终会把商业机会集中到少数玩家手中。
5、HYPE 接下来怎么看:价值支撑、trade.xyz 依赖与中长期变量
当机制层面的集中问题已经成为现实后,市场最关心的自然就是:在这样的结构下,HYPE 的价值支撑还能持续多久?
先看短期。HYPE 当前的价格支撑,很大程度上仍然来自 trade.xyz。原因在前文已经提到:HIP-3 贡献了平台相当比例的交易活跃度,而归属于协议的手续费收入,会进入援助基金并用于回购。
链上分析师 MLM 的数据显示,自 2025 年 12 月团队代币开始解锁后,约有 493 万枚 HYPE 进入团队 wallet,其中约 433 万枚被卖出或转入场外,套现约 1.65 亿美元。同期,援助基金回购约 980 万枚 HYPE,投入约 3.64 亿美元,回购速度超过团队卖出规模的两倍。
这意味着,至少到目前为止,解锁本身还没有形成真正意义上的持续抛压,价格承压更多还是来自需求端变化。最新数据显示,Hyperliquid 历史累计销毁 4753 万枚 HYPE,价值约 26.8 亿美元,占 10 亿枚最大供应量的 4.75%。
再看中期,变量明显在增多,而且逻辑也变得更复杂。
近期市场传出 trade.xyz 正以约 15 亿美元估值寻求融资。虽然消息尚未得到官方确认,但背后的潜在含义值得重视:协议与部署方之间的利益绑定,未来未必会一直保持现状。一旦 trade.xyz 的独立估值被市场正式认可,它对协议的议价能力可能增强,未来的分成、合作条款以及双方关系,都可能被重新讨论。
不过,这并不必然意味着双方会走向分离。Blockworks 分析师认为,在各种担忧中,“trade.xyz 因分成太高而离开”反而是相对较弱的一项。原因也不难理解:双方在声誉、经济利益和系统架构上都已经深度绑定,短期内都缺乏主动切割对方的充分理由。
对 trade.xyz 来说,如果脱离 Hyperliquid,就要自己重建完整的交易所基础设施,而这恰恰是整个技术栈中最复杂的部分,同时还要放弃现有的大部分交易者基础。对 Hyperliquid 来说,如果未来选择把 RWA 类业务收归自营,也会向所有潜在部署方释放一个负面信号:只要做得足够大,就可能被平台替代。这同样会削弱其开放生态叙事。
分析师还指出,50% 的分成并不是 Hyperliquid 唯一的变现来源。协议还可以通过写入优先费、做市商支付的读取费获得收入。更大的一块则来自二阶效应:交易者把 USDC 带入平台参与 RWA 多头交易,推动链上余额增长,而这部分收入中 Hyperliquid 可保留九成,预计每月约 3000 万美元,已经高于其与 trade.xyz 平分的整个 HIP-3 永续费用池。
另一个关键变量是 HIP-4。由于结果市场仍然沿用了高质押门槛,它后续的发展大概率也会继续走向少数玩家主导。如果这一趋势延续,所谓的开放叙事会进一步被削弱,HYPE 作为平台币的长期溢价逻辑也可能受到影响。
整体来看,trade.xyz 带来的业务增长是真实存在的。对 Hyperliquid 而言,真正的考验不只是交易量能否继续扩张,而是这些增长是否能够持续沉淀为协议层价值。只要 trade.xyz 的增长仍然能够转化为 HYPE 的价值捕获,那么集中本身未必一定会直接构成利空。
在估值层面,Grayscale 近期报告指出,以现金流口径衡量,当前 HYPE 相较传统金融科技公司并不算贵。该报告以 2027 年协议收入约 10 亿美元为假设基础,相比 2025 年增长约 20%,测算对应每股收益约 3.25 至 3.75 美元。按当前价格计算,其远期市盈率约为 15 至 18 倍。
当然,需要说明的是,上述判断主要基于现有数据与机构测算,后续仍取决于交易活跃度、部署方竞争格局、协议收入结构以及市场风险偏好的变化,相关资产价格也可能继续受到情绪与流动性因素影响。
对普通读者来说,这篇讨论更重要的启发或许不是简单判断涨跌,而是理解 HYPE 当前面临的核心问题:它的价值支撑,已经越来越多地和 trade.xyz、HIP-3 的集中度,以及 HIP-4 的后续演化绑定在一起。数字资产波动通常较大,观察这类项目时,持续跟踪数据、机制和生态结构变化,往往比单纯依据情绪判断更重要。


