





传统金融(tradfi)、中心化金融(cefi)与去中心化金融(defi)之间的协同正在持续增强,并逐步重塑全球数字资产市场格局。本文基于币安研究院对三者融合趋势的系统分析,整理其核心观点与相关实证数据,聚焦行业结构演变与关键驱动因素。
加密新银行趋势升温,代币化资产同步扩张
加密行业的业务边界正从单一交易平台向更完整的金融生态延伸。去中心化协议的功能也不再局限于链上交易或收益生成,越来越多项目开始布局借记卡、账单支付、法币与加密资产出入金网关等零售金融服务。
这一转向的核心目标,是将服务对象从专业交易者扩展至更广泛的主流消费群体。约 41% 的加密用户认为,快速且可靠的法币提现机制仍是当前最突出的未满足需求之一。
在这一背景下,加密借记卡正成为连接链上资产与日常消费的重要工具。去中心化协议与卡组织基础设施服务商的合作,也在一定程度上简化了 Visa 或万事达卡相关产品的发行流程。
数据显示,加密借记卡月度交易量同比增长 223.5%。其中,Ether.fi 目前在去中心化银行卡市场占据约 30% 份额,KAST 的市场份额约为 28%。
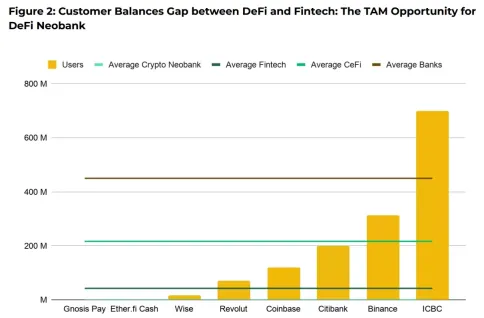
从用户规模看,加密新银行的平均用户量约为 4 万,明显低于金融科技公司的 4300 万以及传统商业银行的 4.5 亿,说明这一赛道仍处于较早阶段,后续增长空间较大。
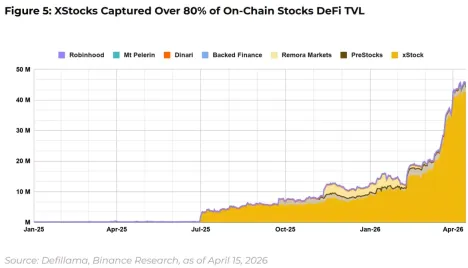
与数字银行化趋势并行发展的,是现实世界资产(RWA)在公开股票市场上的代币化进程也在明显提速:
- 链上代币化公开交易股票的市值在一年内由 3800 万美元增至约 10 亿美元,增幅约 26 倍。
- 代币化股票可进一步接入 DeFi 流动性池,用作抵押品或收益生成工具。
- 此前,Raydium 上 SPYx/USDC 资金池在 30 天内的平均交易收益率约为 8%。
现实资产代币化中的结构性风险与观察重点
尽管代币化股票市场增长迅速,但其底层结构仍需谨慎拆解。当前大多数代币化股票本质上代表的是对受监管经纪商所持基础股票的托管权益,而不是对发行公司的直接股权。
从产品设计来看,不同代币化股票发行方之间仍存在明显差异,主要体现在以下方面:
- 铸造与赎回流程通常取决于 KYC 验证要求以及转让限制的执行方式。
- 智能合约管理权限可能允许发行方在特定情况下进行暂停、冻结或升级操作。
- 公司行为处理、股息传递、投票权安排以及储备证明审计透明度,在不同平台之间差异较大。
- 破产隔离结构将直接影响发行人发生风险事件后,代币持有人的债权是否仍具有效力。
此外,若通过金库策略部署 RWA 代币,用户通常还需要核验金库管理人的资质,检查来自 Credora 或 Xerberus 等服务商的链上信用评级,并确认预言机定价机制究竟锚定市场价格还是净资产值(NAV),以便更好识别潜在清算风险。相关产品结构较复杂,参与前应充分理解其运行机制与风险暴露。
金融超级应用与全天候交易市场加速形成
传统金融机构与金融科技平台正持续整合加密服务,试图打造覆盖更广功能的金融超级应用;与此同时,加密交易平台也在主动延伸银行类服务,以提升用户留存。对银行基础设施的直接整合,有助于减少因银行反欺诈模型触发而产生的交易拒付问题。
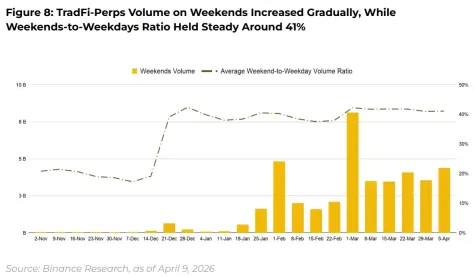
在交易层面,传统资产永续期货的扩张正在回应全球市场对非交易时段流动性的需求。2026 年 1 月至 3 月期间,加密平台上传统资产的平均周末交易量增长约 300%,相当于工作日交易量的 38%。

数据显示,周末成交情况对周一开盘跳空方向具有较强指示意义,方向预测准确率达到 89%,反映出周末交易时段在价格发现方面具备较高效率。
全球监管框架正推动行业结构调整
全球监管环境正从早期的不确定状态,逐步转向更具结构化的制度框架,这为加密金融一体化提供了更清晰的外部条件。
美国方面,2025 年 7 月签署的《GENIUS 法案》为与高质量流动资产一对一挂钩的支付型稳定币建立了较为完整的监管框架。美国证券交易委员会(SEC)与商品期货交易委员会(CFTC)联合发布公告,提出加密资产五部分分类体系,并将 16 种主流加密货币归类为数字商品。
《CLARITY 法案》已于 2025 年 7 月在众议院获得通过,当前仍在参议院推进。美国货币监理署(OCC)也有条件批准了五家知名加密公司设立国家信托银行的申请。
欧盟方面,MiCA 将于 2024 年底开始全面强制执行加密资产服务提供商(CASP)相关规定,目前成员国已发放超过 40 张 CASP 许可证。与此同时,阿布扎比、日本等全球金融中心也在持续更新监管体系,以更系统地管理加密中介机构及稳定币储备要求。
CeDeFi 模式与跨链基础设施的重要性上升
混合型 CeDeFi 模式正在成为连接中心化平台与去中心化协议的重要路径。虽然大多数用户目前仍以中心化交易所作为主要交易入口,但现货 DEX 与 CEX 的交易量比已由 9.7% 升至 14.8%;永续期货 DEX 与 CEX 的交易量比则在 2024 年至 2026 年 4 月期间由 1.9% 大幅提升至 16.4%。
基于金库的借贷架构强化风险控制能力
由于风险参数具备更高的可配置性,基于金库的借贷架构正受到金融机构明显青睐:
- 金库在 DeFi 总借贷中的占比已从 2023 年接近零的水平,上升至 2026 年 4 月的 22.8%。
- 平台运营方可自主设置贷款价值比(LTV)、选择预言机价格源,并通过白名单机制控制参与范围。
- Aave 推出的 V4 版本采用中心辐射式架构,在优化协议流动性的同时,保留了各金库之间的独立风险管理能力。
跨链基础设施正成为关键金融底座
随着机构级区块链数量持续增加,市场对跨链基础设施的需求也同步上升,以保障不同网络之间的资金能够顺畅流转。数据显示,跨链转账量与去中心化交易所(DEX)交易量之比,已从 2025 年初的 3.4% 提升至 2026 年 4 月的约 15%。
NEAR Intents、LayerZero 和 Chainlink CCIP 等协议的快速扩展,进一步说明跨链互操作能力正成为现代金融架构中不可忽视的一环。
加密金融一体化的未来走向与核心驱动因素
DeFi、TradFi 与 CeFi 的融合,已经从概念讨论逐渐走向现实推进阶段。包括 Fidelity、Visa 与 Meta 在内的大型金融和科技机构,正积极招募具备 DeFi 经验的人才。与此同时,二层扩容、跨链互操作协议以及代币化平台等核心基础设施也在快速成熟。
这场新金融体系主导权的竞争,并不只取决于技术创新本身。更具优势的平台,往往需要同时具备三项关键能力:机构级合规能力、面向大众的用户体验,以及原生 DeFi 的组合性。
随着全球金融体系进一步融合,未来市场可能朝着更统一、更连续、成本效率更高的金融生态演进。不过,相关模式仍处于快速变化阶段,市场参与者仍需关注产品结构、流动性条件与监管变化带来的影响。


