





5月的加密市场,本质上经历了两次定价权切换。首先,无风险利率重新主导资产定价,加密叙事让位于宏观贴现框架,比特币的高 β 属性随之被充分放大;随后到了月末,尽管利率与地缘环境同步缓和,但市场并未出现有效承接,反而转向由币市内部的资金外流与持有者止损主导价格走势。
从价格表现看,BTC月初一度上探至82,850美元附近,之后持续承压回落,月末收于73,674美元,整月呈现较为明显的单边下行。更值得关注的是月末最后一周:外部环境已出现实质性边际缓和,但加密市场未能形成跟涨反应。这种“流动性传导失效”现象,是观察弱势周期的重要样本。

从内部结构看,5月下跌背后主要有三条线索同步转弱:
- 增量资金承接能力下降。BTC现货ETF全月净流出24.25亿美元,为BTC ETF推出以来第三大单月净流出;与此同时,稳定币供应也在同步收缩。
- 持有者出现投降式止损。短期持有者MVRV跌破1.0平衡线,进入整体亏损区间,链上呈现较为典型的投降信号。
- 衍生品多头逆势加杠杆。未平仓合约升至640亿美元以上,资金费率转正,最终以多头3.07亿美元爆仓、空头0.90亿美元爆仓的结果完成一轮集中去杠杆。


从结构上看,5月更像是此前反弹阶段结束后,新一轮独立下行的启动段,同时也是周期级深度出清中的一段加速过程。后续何时缓和,核心已不再仅取决于宏观变量,而在于场外资金能否止血、长线资金的出清速度能否放缓。
一、宏观与地缘:定价权两次切换,月末传导失效
第一阶段:通胀再度抬头,宽松预期回撤
5月12日公布的4月CPI数据,是本月第一个关键拐点。表面数据并不激进,但结构层面开始恶化——核心服务通胀(超级核心)连续第三个月走高,这一部分与就业和工资更为直接相关,也通常被视为粘性最高的通胀分项。次日,4月PPI升至6.0%,创2022年底以来新高;与此同时,中国PPI在连续41个月低迷后首次转正,意味着此前对全球通胀形成压制的“中国商品通缩”阶段出现变化。
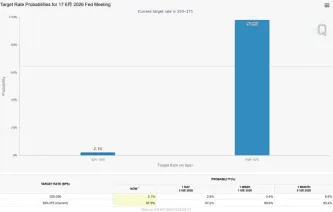
市场的交易焦点也因此发生切换:从“何时降息”转向“是否需要更久维持高利率,甚至重新计入加息尾部风险”。需要说明的是,近期议息会议直接加息并非市场主流预期,CME数据显示6月维持不变的概率仍在99.4%以上;但政策路径尾部风险的上修,已经足以抬升高 β 资产的整体折现率。
第二阶段:美联储人事变化,市场对反应函数的可预测性下降
5月15日,美联储人事变动成为第二个重大变量。改革派沃什正式接掌美联储,并推动废除点阵图、取消新闻发布会等“去透明化”安排;同日,卸任主席宣布留任理事至2028年,打破长期惯例。这被视为1951年以来联储内部较为明显的一次权力分裂。
这一变化的核心影响,并不只在于政策立场分歧,而在于市场对美联储反应函数的预判难度上升。债市迅速给出反馈:30年期美债收益率升至5.19%,创次贷危机前夕以来高位;美元指数也刷新六周高点。对于依赖贴现现金流定价的风险资产而言,这类变化构成了直接压力。

第三阶段:地缘局势缓和,但加密市场未能受益
地缘因素是5月油价及通胀预期变化的重要扰动项,整月大致呈现“缓和—退色—升级—破冰”的节奏。月初缓和表态带动WTI单日跌超7%,BTC首次跌破80,000美元;月中美伊谈判受阻;下旬冲突升温,布伦特油价一度维持在107至111美元区间。到了月末,剧情反转——5月28日美伊达成60天延期停火备忘录,霍尔木兹海峡“无限制通行”、伊朗清除水雷,地缘溢价明显回落,WTI收于88.53美元。
按常规逻辑,月末最后一周的宏观组合——利率下行、油价回落、美元走弱、股市反弹——通常有利于加密资产修复。数据显示,10年期美债收益率当周下行约11个基点至4.45%,美元指数回落至98.91;标普500单周上涨1.43%,纳指上涨2.39%并续创收盘新高,日经指数单日涨超1200点。但加密市场并未承接这一外部利好,这恰恰说明其弱势已更多由内部因素主导。
相关性的重置进一步强化了这一判断。月中亚太风险偏好走弱时,BTC与纳指相关性曾短暂抬升;但进入下旬,BTC与纳斯达克30日滚动相关系数明显下滑并转为深度负值,创近一年低位。换言之,同样的宏观背景下,美股走强而币市独弱,这种分化本身就是市场结构变化的直接体现。

这种脱钩至少有两层含义。短期来看,它说明加密市场当前更受自身资金面与持仓结构影响,而非单纯跟随外部风险偏好。中期来看,即便美股继续走强,其对加密市场的带动作用也可能明显弱于此前阶段。同时,原油库存与通胀风险并未完全消失,地缘缓和也不等于油价见顶,风险资产仍面临不确定性。
二、资金流向:ETF由流入转流出,Coinbase溢价显著恶化
如果说宏观解释了估值环境,那么资金流则更直接揭示了5月加密市场的内部失血过程。
现货ETF资金方向反转
先看BTC现货ETF。4月单月净流入19.66亿美元,累计净流入达到580.88亿美元历史高位,总资产净值首次突破1000亿美元,达到1005.32亿美元。进入5月后,资金方向明显逆转:全月净流出24.25亿美元,为产品诞生以来第三大单月净流出,仅次于2025年2月的35.55亿美元和2025年11月的34.81亿美元;累计净流入回落至556.63亿美元,总资产净值降至941.69亿美元,单月缩水超过64亿美元。
更重要的是,这并非一次性冲击,而是月内逐步放大的流出过程。5月中旬累计净流出约14.17亿美元,到月末进一步扩大至24.25亿美元,说明资金并未在下跌过程中稳定,反而出现了持续撤离。
ETH现货ETF同样给出了相似信号。4月仍录得3.56亿美元净流入、总净值132.53亿美元;5月则转为净流出5.41亿美元,同样位列历史第三大单月流出,仅次于2025年11月的14.24亿美元与12月的6.17亿美元。累计净流入回落至113.7亿美元,总净值降至112.66亿美元。
BTC与ETH在4月同步净流入、5月同步显著净流出,且双双录得各自历史第三大单月流出,反映的是机构对整个加密资产类别的配置力度下降。更准确地说,此前支撑上涨的重要资金来源,在5月已由助力因素转变为价格压力来源之一。
Coinbase溢价由正转负
Coinbase溢价指数是观察美国本土机构现货买卖力量的重要指标。4月,该指数多数时间处于正溢价区间,说明美国机构在现货侧整体偏向净买入,这也是4月反弹的重要支撑之一。进入5月后,指数几乎持续运行在负溢价区间,且负值幅度明显加深,图表中负溢价一度逼近-0.22%的极端区域,属于近一年中持续时间较长、程度较深的一轮负溢价。
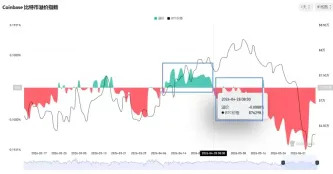
Coinbase溢价由正转负,与ETF资金由净流入转为净流出的节奏高度一致,两者相互印证。其背后反映的是一轮由相对收益率驱动的资产再平衡:当美债吸引力上升时,部分美国机构选择降低BTC现货敞口、转向美债等资产。值得注意的是,月末即便利率回落、相对收益率压力边际减轻,负溢价并未明显修复,说明这一轮离场行为已不只是简单的收益率比较,也包含了对加密市场周期位置的重新评估。
现货走弱,期货持仓却在扩张
在ETF资金流出同步发生的阶段,CME未平仓合约反而升至640亿美元以上。市场驱动逻辑由“现货承接”转向“期货定位”,意味着价格韧性更多来自杠杆头寸延展,而非真实增量资金进入。最终,多头单周爆仓3.07亿美元、空头爆仓0.90亿美元,市场通过一次较为剧烈的去杠杆完成再平衡。
三、链上数据:成本基础全面失守,投降信号进一步明确
链上指标将5月的“内部出清”过程刻画得更为清晰。
1. 真实市场均值与200日均线失守
根据Key Cost Basis Models图表,真实市场均值与200日均线长期构成BTC多个周期中的牛熊分界带,5月这一关键区间位于77K至79K附近。月初反弹期间价格曾短暂收复该区间,但并未站稳;5月18日跌破后,意味着这一分界带实质失守。到了月末,价格持续运行在该区域下方,原有支撑带转化为上方压制区,短期持有者也因此普遍进入浮亏状态。

2. 已实现盈亏比未能延续改善
已实现盈亏比的30日均线高于1,通常意味着获利了结占主导。该指标在2026年2月低点曾降至0.4,5月中旬一度回升至1.8,但若要确认更强的上行切换,通常需要持续站上2.0。月末的实际情况是,指标不仅未能触及2.0,反而回落至1.56,说明每一轮反弹都会遭遇前期持有者的解套抛压,导致反弹持续性不足。

3. MVRV与NUPL共同指向情绪降温
从STH-MVRV指标看,该比率已经跌破1.0平衡线并进入亏损区间。这代表短期持有者整体转入亏损,也是历次深度调整中辨识度较高的投降信号之一。与此同时,NUPL(净未实现盈亏)也显示市场情绪明显弱化:该指标已从年初的“乐观—信念”区间回落至“希望—恐惧”区间边缘,接近2022年熊市底部前的重要过渡状态。这说明未实现盈利空间持续被压缩,风险偏好也在同步回落。


四、衍生品与上市公司储备:杠杆出清叠加75K心理线失守
1. 做市商伽马与到期日效应
5月上旬,BTC在80K附近维持窄幅震荡,并不完全源于真实供需平衡,更大程度上来自做市商长伽马带来的机械性稳定作用。简单来说,做市商在价格上涨时卖出、下跌时买入,压缩了波动率,这也是为何在CPI偏强、地缘紧张背景下,BTC实际波动率仍持续回落,30日实际波动率一度降至27%。
但随着两个重要到期日先后到来,市场结构开始变化。5月15日月度到期时,仅IBIT就有超过40亿美元名义本金进入结算,相关头寸Roll-off后,做市商稳定价格的能力减弱,5月18日BTC随即跌破77.5K。5月29日第二个、更关键的月度到期日,全市场约75亿美元头寸集中清算,到期前现价已跌穿75K这一最大痛点及最大短伽马区域,进一步放大了被动对冲带来的卖压。
2. 75K至76K区域的负伽马压力被触发
市场最大的短伽马集群集中在75K至76K区间,规模超过80亿美元。一旦价格跌入这一带,做市商的对冲行为会由逆势转为顺势卖出,从而形成向下的伽马挤压。月末的实际走势显示,这一机制已经被触发,并与上市公司BTC储备策略的成本心理线形成叠加压力。
3. Skew显示防御需求上升
1M Skew从月初的+2.7%扩大至破位日的+6.2%,6M Skew则维持在+10%高位附近。这说明机构并不只是为短期事件做对冲,而是在为更长时间维度的下行风险进行防御性配置。
4. 上市公司BTC储备成本线承压
头部“BTC储备策略”类上市公司的平均持仓成本大致位于75,000至76,000美元区间。Q1财报中,管理层首次释放出“不排除极端情况下出售部分BTC”的表态,这种变化本身就意味着市场预期结构发生了调整。过去,这类公司通常被视为重要边际买盘,其“下跌时可能继续增持”的预期为市场提供了支撑;而现在,“可能出售”则意味着其角色存在转向顺周期抛压的风险。
月末73,674美元的收盘价,已实质跌破这一成本带。包括Metaplanet、Semler等在内,多家同类公司的成本大致分布在70K至80K区间,因此75K失守并不只是单一公司的压力点,而可能意味着整个上市公司BTC储备生态面临更大的去杠杆风险。
五、后续观察重点
从当前结构看,5月末已基本确认局部顶部形成、关键防线失守,结构性下行延续的概率明显上升。
这也是市场最容易误判的阶段:多头容易将其视作“健康调整”而反复尝试抄底,空头又可能因为局部反抽而被短线挤出。但月末的市场反馈已经相当明确:当宏观与地缘环境同步改善时,币市依旧不涨反跌,同时伴随ETF出现历史级别的月度净流出、BTC与纳指相关性深度转负、链上短期持有者进入投降状态,这意味着价格主导权已从“外部宏观”重新切换回“内部出清”。在BTC重新有效收复77.5K并得到成交量确认之前,左侧交易面临较高不确定性。
从周期指标看,Bitcoin 200-week MA Quantile Regression当前分位数已降至10.2%,处于历史上的绿色“价值区”。这一特征在2015年、2018年末、2022年末等几轮大底前都曾出现。需要强调的是,这一信号并不构成短期反转确认,只能说明从更长周期视角看,资产已进入具备统计意义的价值区间,熊市出清正在推进。历史经验显示,从分位数进入价值区到价格真正企稳,往往还需要3至6个月时间完成持仓换手。
结语
5月用一种较为反直觉的方式,揭示了当前加密市场的核心问题:当外部尾部风险边际缓和后,市场依然无法形成上涨,说明真正的压力已经内化为周期自身的出清力量。月末阶段,地缘缓和、利率回落、油价下行、股市反弹,但BTC继续走弱;同时,ETF由4月净流入转为5月单月净流出24.25亿美元,BTC与纳指相关性深度转负,链上短期持有者出现投降式止损——这些现象共同构成了“宏观宽松未能传导至币市流动性”的典型样本。
从200-week MA分位数10.2%的读数来看,周期层面确实已进入价值区,但价值区并不等同于反转区。历史上,从分位数触底到价格趋势真正扭转,通常仍需3至6个月时间窗口。
下一轮更明确的上行周期,至少需要两个条件共同出现:其一,“通胀—利率—流动性”三角出现更持续、可验证的松动,而非短期事件驱动下的脉冲式缓和;其二,链上需求端而非衍生品杠杆重新恢复,包括ETF与稳定币资金止血回流、Coinbase溢价由负转正,以及链上投降信号逐步结束。
在此之前,市场仍处于结构性出清阶段,波动与不确定性可能持续存在。对于加密资产观察者而言,当前更重要的是识别资金面、持仓结构与链上行为变化,而非仅根据单一宏观利好判断趋势反转。数字资产波动较大,需注意相关风险。





