





Kaia DLT基金会主席 Dr. Sam Seo 表示,韩国应尽快为稳定币发行方建立一套清晰、统一且可执行的监管规则,并在合规前提下,同时向银行和非银行机构开放发行资格。
他认为,韩国银行(BOK,即韩国央行)推动“由银行业主导韩元稳定币发行”的思路,本身并没有足够充分的逻辑支撑。
根据韩国央行周一发布的一份报告,BOK给出的核心理由是:银行本来就处在较严格的监管体系中,需要满足资本要求、外汇管理规定以及反洗钱义务,因此如果由银行率先发行稳定币,或许更有助于降低韩国引入稳定币可能带来的风险。
与此同时,BOK还提出,应由货币、外汇和金融监管部门共同组成政策协商机制,用来决定发行方资格、发行规模以及其他关键事项。
Seo在接受采访时表示,央行对稳定币风险保持谨慎可以理解,但其支持“银行主导发行”的核心论点,“似乎缺乏逻辑基础”。
韩国稳定币监管如何推进:先定统一规则,或许比先定银行主导更实际
在Seo看来,与其先指定由银行主导,不如优先建立明确的稳定币发行规则。对新手来说,这里的重点可以简单理解为:监管层先把“谁能发、怎么发、需要满足哪些条件”讲清楚,市场运行会更有可预期性。
他认为,更合理的路径是先把规则搭好,在控制货币风险的同时,也给市场保留必要的创新空间。
这也意味着,只要符合统一的监管标准,不管是银行还是非银行机构,都可以在同一框架下参与发行,并凭借各自优势展开竞争。
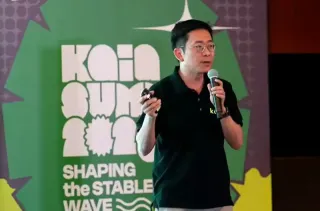
Dr. Sam Seo(图)表示,与其直接将稳定币发行工作交由本地银行主导,不如优先为韩国市场建立清晰、可执行的发行规则。来源:YouTube
他表示:“如果韩国银行能够就如何缓释这些风险,以及发行方需要具备哪些条件才能被认定为可信主体,提供明确的指导方针,这会更有价值。”
今年6月,BOK副行长柳相大曾提议,应先由韩国银行体系作为该国稳定币发行的主要主体,以构建安全网,随后再逐步向其他行业扩展。

稳定币收益安排是否该受限,已成为韩国政策讨论的重点
除了“谁来发行”之外,稳定币是否可以提供收益安排,也成了韩国政策讨论中的一个重点话题。
BOK主张禁止稳定币支付利息,理由是这类设计可能会与银行存款形成直接竞争,并对传统银行体系带来扰动。换句话说,韩国央行担心,如果稳定币具备类似存款的收益属性,可能会影响现有金融体系的平衡。
与此同时,韩国央行也提出推动存款代币商业化,也就是用数字代币的形式来表示银行或金融机构的存款。
对于这一方向,Seo表示,如果完全禁止与稳定币相关的收益安排,可能属于监管过度,也可能限制市场采用。
他指出:“我同意稳定币本身不应内置收益功能,但如果连基于稳定币使用场景所产生的额外收益机会也一并限制,我认为这就过度了。”
他进一步表示,这类限制可能会明显削弱稳定币的实用性和采用空间,因此应允许补充性的收益创造方式存在。
韩元稳定币进展升温:银行与科技公司相关布局持续受到关注
从市场动态来看,韩国本土稳定币布局近期明显升温。至少八家韩国主要银行已于6月宣布,计划推出与韩元挂钩的稳定币,目标时间集中在2025年底至2026年初。
另一方面,据报道,韩国科技集团 Naver 旗下金融科技业务 Naver Financial 正在推进对 Dunamu 的收购计划。Dunamu 是韩国最大加密货币交易所 Upbit 的运营方。相关报道称,若收购完成,Naver Financial 计划推出韩元支持的稳定币项目。
政策环境方面,韩国加密资产行业在6月当选总统李在明推动下,迎来了相对更有利的发展氛围。此后,当地持续推进多项与加密货币相关的立法,其中也包括涉及稳定币合法化的法案。
韩国稳定币政策走向仍待观察:发行资格、监管框架与合规风险是关键
整体来看,韩国围绕稳定币的讨论,已经从“要不要推进”逐步转向“由谁发行、如何监管、是否允许收益安排”等更具体的制度设计问题。
对于刚接触这一领域的读者来说,可以重点关注三个方向:第一,发行资格最终会不会只偏向银行;第二,统一监管框架是否会尽快明确;第三,收益安排和合规边界会如何界定。
对于关注韩国稳定币监管、韩元稳定币发行机制以及加密资产政策变化的市场参与者而言,后续政策走向仍值得持续关注。同时,也需要留意监管变化可能带来的合规与业务风险。本文仅围绕公开信息进行整理,不构成任何投资建议。


