





引言
企业之所以会在资产负债表中配置加密货币,背后的逻辑并不复杂:如果所持资产升值,理论上也会对公司股价形成支撑。对投资者而言,这类企业提供的是一种更直观、带有杠杆属性的加密资产敞口,并由管理团队统一执行和管理。
这套策略在牛市阶段往往更容易成立,因为上涨环境本身会放大多数资产配置逻辑的正向反馈。但进入熊市后,原有逻辑也会反向作用,风险随之快速放大。
按多数传统定义来看,加密市场已经进入熊市。比特币约回撤30%,以太坊约回撤40%,Solana约回撤55%,均明显低于各自阶段高点,同时跌破200日均线。原本被视为稳定、受监管需求代表的比特币现货ETF,也已连续三周录得资金净流出。链上指标同样给出偏弱信号:比特币MVRV已降至两年来低位,不少持有者重新进入浮亏区间。
如果一家公司的主要资产本身就是加密货币,那么在这样的市场环境中,压力自然会显著上升。更严峻的是,当市场不再把这类企业视为传统公司,而是当作一种上市加密资产“包装工具”时,公司员工、业务和运营结构也会被重新定价。
这正是数字资产财库(DAT)当前面临的现实。过去一度被视为极端情景的“假设”,如今正在熊市环境下逐步变成可观察的结果。
DAT困境正在浮现
数字资产财库(DAT)通常指那些主动或被动演变为上市加密资产投资载体、同时又保留运营业务的企业。过去一年中的大部分时间里,市场更愿意将其视为底层加密资产的高贝塔版本;而在市场转弱阶段,高贝塔特征往往不再具有吸引力。
如今,经济下行压力已经更加明确,整体环境也比几个月前更为严峻。此前在量化分析中提到的风险,当时虽然已经存在,但仍显得相对遥远;而现在,这些风险已直接体现在价格和估值之中。
自10月那场加密市场历史级别的清算事件之后,DAT相关股票的跌幅,普遍超过其所持代币本身的跌幅。
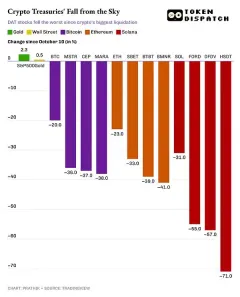
与此同时,这类公司的市值与净资产价值比,即mNAV——衡量市场如何为其财库储备定价的最直接指标——已经普遍下探至1附近,甚至低于1。就连企业比特币策略中最具代表性的Strategy(前身为MicroStrategy),其mNAV也已降至21个月低点。
这一结果并不算意外。熊市只是把比特币财库模式中原本停留在理论层面的风险,包括股权稀释、杠杆、周期波动以及投资者耐心,转化成了可以量化和验证的现实。“如果发生了会怎样”这类问题,如今已经清楚地反映在mNAV曲线里。
mNAV是什么,市场为何开始集中关注
如果投资者直接持有比特币,资产属性相对清晰;但如果持有的是一家“持有比特币的公司”的股票,情况就会复杂得多。不同DAT的结构差异很大。以Strategy为例,投资者面对的可能不仅是股票,还包括低息债券,以及未来可转为股权的融资工具。
mNAV是观察这种复杂结构的一个简洁指标。它反映的是,股东愿意为这种“公司包装后的加密资产敞口”支付多少额外溢价。
当mNAV高于1时,说明市场认为这种包装具有附加价值。投资者可能认可管理层、看好增长预期,或认为拥有比特币资产负债表的公司,比直接持有比特币更具弹性和上涨空间。有时,这类结构也会因为波动更大而受到部分资金偏好;对于一些从未直接进入加密市场的传统投资者来说,这类股票也可能是一种更容易接触的入口。
相反,当mNAV低于1时,市场给出的判断就很直接:这家公司的整体价值,低于其持有加密资产本身的价值。
造成折价的原因可能很多,包括杠杆过高、经营表现疲弱、治理问题,或融资结构带来的不确定性。但其核心逻辑并不复杂:如果通过买入公司股票获取加密资产敞口,还不如直接买入底层资产本身,那么这层包装的吸引力就会下降。
在2025年的大部分时间里,加密财库公司的mNAV在经历新设DAT常见的早期扩张后,整体处于持续走低状态。自10月以来,这些公司的mNAV已普遍接近1,部分甚至已经跌破。
而当mNAV跌破1时,问题就不仅是估值层面。对于依赖股权融资扩充财库的DAT来说,溢价发行新股会变得更困难,进一步买入加密资产的融资能力也会同步减弱。多数DAT补充财库的方式,本就依赖ATM、市后增发或可转债等工具。只有当股票价格高于每股对应代币价值时,这种模式才具备经济上的可行性。
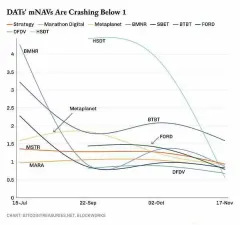
这种现象并不局限于某一种加密资产或某一类公司。无论是比特币、以太坊还是Solana财库,相关企业的mNAV都已向1靠拢,甚至跌破。无论是体量较小、仍处实验阶段的项目,还是市场关注度较高的代表性公司,都未能完全避开这一轮重估。原因可能各不相同——有人归因于杠杆,有人归因于稀释,也有人质疑商业模式本身——但市场传达出的信息已经很清楚:这种公司化包装本身,带来了底层资产并不直接具备的额外风险。
在部分案例中,即便将公司原有业务一并纳入考量,投资者给出的总估值依然低于其持有加密货币的价值。Strategy就是其中最具代表性的例子之一。
Strategy的压力正在被放大?
迈克尔·塞勒(Michael Saylor)主导的Strategy,一直是全球最受关注的DAT实验样本之一。其特点在于策略执行高度一致,并长期、大规模地将比特币纳入公司资产负债表。从公开市场角度看,这几乎是企业层面对比特币长期升值逻辑最纯粹的押注之一。
但目前,它的mNAV已经降至近21个月低位,并跌破1。
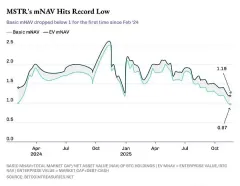
在2024年的大部分时间以及2025年初,Strategy相对于其持有比特币价值一直享有可观溢价。投资者将MSTR视为一种带有经营业务外壳的杠杆化比特币敞口工具。在上行周期中,这一估值逻辑可以成立:公司持续积累比特币,比特币价格上升,而杠杆结构进一步放大股价弹性。
但同一套逻辑在下行周期中同样会反向发挥作用。
自2024年初以来,Strategy的基础mNAV首次跌破1。过去两个月里,公司放缓了比特币买入力度。不过,就在本文所述时间点,Strategy仍再次将8,178枚比特币纳入财库。即便如此,这一体系所承受的风险并未消失。
也正因为Strategy这一案例,DAT路线如今比过去更容易被市场视为高风险结构。当投资者对那些拥有先发优势、且比特币平均买入成本低于75,000美元的头部样本都开始出现疑虑时,这种“包装型配置模式”的稳定性自然会被重新审视。
企业比特币买入节奏正在放缓
另一个值得关注的信号是,企业端购买比特币的速度已经明显下降。
自今年8月1日以来,DAT累计买入约115,000枚比特币,其中仅约17,000枚是在10月11日之后完成的,这一数字已经包含Strategy在文中提到的8,178枚新增持仓。相比之下,在10月清算事件发生前的两个月内,DAT曾合计向财库增加约90,000枚比特币。
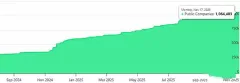
从熊市操作逻辑来看,放缓买入并非完全不合理,但这会进一步削弱mNAV溢价的支撑。如果公司在价格回落阶段没有继续扩大储备,市场可能会据此解读为管理层内部情绪趋于谨慎甚至偏空。随之而来的问题是:股东会开始重新评估,这家公司是否仍具备值得继续持有的运营质量与资本效率。一旦这种质疑扩散,mNAV溢价往往也会更快消失。
接下来会发生什么
过去一年里,DAT与加密资产在很多讨论中几乎被混为一谈,仿佛两者可以直接画上等号。但实际上,它们并不相同。加密货币本身没有债务约束,也没有企业经营亏损的问题,而上市公司却必须面对这些现实。因此,DAT若想维持投资者信心,仍需要拿出足够稳健的经营表现。
熊市只是把DAT长期存在的问题更清晰地暴露出来,也给投资者提供了一次重新校准风险认知的机会。
未来,加密资产的杠杆敞口会显得更敏感,公司的基础运营也会受到更严格的审查。持续买入本身,将越来越难被简单包装成一句市场叙事或营销口号。最终,这些变化都会反映到mNAV以及市场定价中。





