





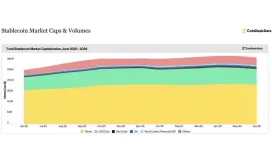
自2026年5月创出历史高点以来,稳定币市场总市值已回落约100亿美元。6月总供应量减少77亿美元,降至约3120亿美元,创下自2022年5月terrausd崩盘以来,以美元计价的最大单月跌幅。按月计算,6月降幅约为2.4%,较5月峰值回撤约3%。
DefiLlama最新数据显示,稳定币市场总规模接近3122.3亿美元。其中,Tether发行的USDT市值约为1841.5亿美元,Circle发行的USDC市值约为734.1亿美元。USDT目前仍占据接近59%的市场份额,显示出整个稳定币市场对头部美元稳定币的依赖度依旧较高。
USDT与USDC主导本轮供应收缩
从结构来看,本轮总量下滑主要由USDT和USDC推动。USDT市值较5月约1900亿美元的水平明显回落,流通规模减少约60亿美元。USDC则在3月接近800亿美元高点后持续回调,4个月内累计减少近70亿美元。尽管部分规模较小、受监管的发行方仍在扩张,但不足以对冲两大龙头的收缩影响。
交易公司Wincent高级主管保罗·霍华德(Paul Howard)将这轮下跌定义为“我们认为长期成长市场中的一次相对温和回调”。与2022年熊市阶段稳定币总量下跌26%相比,本次回撤幅度仍明显较小。此前更大规模的收缩,发生在Terra崩盘、多家加密借贷机构破产以及FTX倒闭之后。
供应下降反映加密市场流动性走弱
稳定币长期被交易者用作结算资产,并广泛用于中心化交易所和去中心化市场中的计价与报价。供应量下降,通常意味着部分用户将稳定币赎回为美元,或将资金转移至加密资产以外的其他市场。在这一背景下,比特币、以太币及其他数字资产可获得的美元流动性也会相应减弱。
这一变化与加密投资产品近期表现疲弱同步出现。美国现货比特币ETF在6月录得超过40亿美元资金流出,成为自产品推出以来最严重的单月净流出。稳定币供应与ETF资金同时走弱,反映出在数字资产价格承压期间,机构资金需求与链上美元流动性都在降温。
不过,交易活跃度并未像供应量那样同步下滑。经调整后的稳定币交易量在6月达到创纪录的1.78万亿美元。其中,USDC交易量约为1.21万亿美元,USDT约为5730亿美元。虽然USDT在个人转账笔数上仍更占优势,但可持续支撑大额支付和交易活动的稳定币总量正在减少,这一变化仍值得关注。
代币化资产扩张,与稳定币收缩形成对比
与稳定币供应回落不同,代币化现实世界资产(RWA)延续增长趋势。在代币化美国国债产品、基金和私募信贷推动下,其链上价值于2026年突破300亿美元。CoinDesk Research数据显示,6月代币化股权交易量增长145%,达到创纪录的38.6亿美元。
与此同时,监管变化和新发行方的加入也在持续重塑稳定币市场。美国《GENIUS法案》为支付型稳定币建立了联邦层面的框架,相关监管机构正在推进客户识别、制裁合规和储备金规则的制定。富达和道富银行围绕受监管发行方推出的新型储备产品,也成为市场关注的焦点。
从最新供应数据来看,当前更接近于市场扩张阶段的短暂停顿,而非类似Terra事件那样的系统性崩塌。USDT和USDC价格仍大体维持在美元锚定附近,链上与场内交易活动也依然活跃,整体市场仍保留了此前的大部分增长成果。若后续供应量继续收缩,则将更清晰地说明,加密市场中的美元流动性正在流出系统,而非仅在不同发行方或链上产品之间重新分配。
接下来,市场将重点关注7月的稳定币发行与赎回数据、交易所成交量以及ETF资金流向,以观察需求是出现修复,还是继续走弱。加密资产市场波动较高,流动性变化往往会对交易深度和市场情绪产生直接影响。


