





在数字资产与传统金融加速融合的背景下,全球银行间金融电信协会(Swift)正式迈出采用分散式账本技术(DLT)的关键一步。
北京时间2026年7月9日,Swift发布官方公告称,其从概念验证推进到实际开发、历时9个月打造的“基于区块链的账本”已准备进入初始使用阶段。
这项基础设施升级,旨在让首批采用机构通过“代币化存款(Tokenised Deposits)”支持7×24小时的跨境支付与资金划转,提升传统跨境清算在时效性上的表现。
什么是代币化存款?
代币化存款,是将银行账户中的法定货币存款,以1:1的方式映射为链上的数字代币。
这并不意味着新增货币或凭空发行资产,而是将原有银行账户余额生成对应的链上数字表示。其底层仍然是银行存款,继续处于银行体系和监管框架之内。
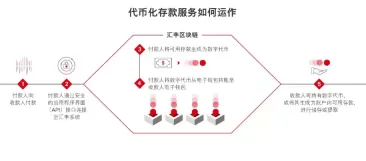
完整运作逻辑
- 客户在花旗、汇丰等银行存入100万美元法币;
- 银行在联盟区块链共享账本上发行对应的100万枚存款代币,即1代币对应1美元;
- 相应现金仍保留在银行资产负债表内,并非第三方储备资产;
- 代币可在链上实现跨行、跨境转移,并可按机制赎回为银行账户余额;
- 整体流程仍在银行合规体系内运行,并受到银行监管约束。
核心特点
- 支持7×24小时资金流转:相较传统跨境转账受工作日、清算时间和中间行流程影响,链上转移可提升处理时效,覆盖夜间与节假日场景。
- 优化跨境结算流程:在特定模式下,可减少中间环节,帮助提升企业跨境资金调拨效率。
- 具备可编程能力:可结合智能合约实现自动分账、定时付款、资金归集等操作,增强财资管理自动化水平。
- 共享账本便于对账:多家银行基于同一套区块链共享账本同步记录交易,有助于提升对账和信息同步效率。
- 依托银行存款基础:其底层资产为银行存款,与由第三方机构发行的稳定币在结构上存在明显区别。
17家跨国银行参与试点,瞄准全天候跨境支付
根据公告,首批真实交易试点将由来自全球六大洲的17家大型跨国银行参与。
其中包括花旗银行(Citi)、汇丰银行(HSBC)、纽约梅隆银行(BNY)、渣打银行(Standard Chartered)、瑞银集团(UBS)、富国银行(Wells Fargo)以及星展银行(DBS)等机构。
借助Swift提供的“共享账本”作为安全协调层,这些银行可以在现有传统系统完成最终结算之前,先在各自账本中发行代币化存款,并为客户实现更及时的资金移动。
从应用层面看,这一安排主要针对传统跨境支付在周末、夜间等非银行营业时段难以即时到账的问题,目标是在不脱离现有合规、信用与风险控制框架的前提下,提升机构客户的资金使用效率。
头部银行如何看待代币化存款?
参与试点的金融机构普遍看好代币化资产在跨境支付和机构级资金管理中的应用前景。
参与机构 |
对Swift区块链试点的核心观点 |
花旗银行(Citi) |
认为该技术有助于强化无缝、即时的跨境支付能力,更好满足跨国企业需求。 |
汇丰银行(HSBC) |
表示其已在多个市场推进代币化存款应用,并期待为客户提供更连续的7×24小时体验。 |
瑞银集团(UBS) |
强调不同网络之间的互操作性,是代币化存款走向全球规模化应用的关键因素。 |
渣打银行(Standard Chartered) |
认为这一方案为即时、全天候且透明的资金流动提供了可靠基础设施。 |

从跨境支付延伸至可程序化货币
Swift首席业务官Thierry Chilosi在声明中表示,Swift正尝试将传统金融长期积累的信任与稳定性,延伸到数字货币和代币化价值流转场景之中。
他指出,这将使代币化价值能够以更符合现代商业需求的速度和灵活性进行跨境移动,同时继续维持全球金融体系所要求的韧性、安全性与合规性。
从目前披露的信息来看,跨境支付只是Swift区块链账本的首个实际应用场景。随着受监管的数字资产基础设施逐步落地,Swift也在规划更广泛的应用方向。
公告显示,未来该体系还将进一步支持“可程序化货币(Programmable money)”与“代理商务(Agentic commerce)”等Web3相关应用,并结合现有零售支付框架,推动跨境支付效率提升。
整体来看,17家国际大型银行在受监管框架内推进代币化价值传输,意味着区块链正被更深入地纳入传统金融基础设施讨论之中。对于全球支付体系而言,这也是一次值得关注的技术演进。需要注意的是,相关试点仍处于推进阶段,实际落地效果仍有待后续观察。





