






Aave 于 1 月 3 日提出一项新讨论,焦点放在稳定币 USDe 的预言机定价方式上。按照提案思路,Aave 希望在协议内部让 Ethena 发行的 USDe 直接参考 USDT 定价,以降低价格波动对借贷市场带来的冲击,尤其是短时间偏离可能引发的清算压力。不过,这一设想很快在社群中引发分歧,部分用户认为,提案对稳定币风险的讨论仍不够深入,特别是极端情况下的风险传导与处理逻辑。
Aave 打算怎么调整 USDe 的预言机定价?
在 DeFi 借贷协议里,预言机是相当关键的一环。协议需要依靠价格数据来判断抵押品价值、借款仓位健康度,以及是否应该触发清算。
目前,Aave 主要通过 Chainlink 预言机获取 USDe 相对于美元(USD)的价格,并据此评估 USDe 在协议中的价值。根据提案内容,Aave 希望在预言机层面直接将 USDe 的价格设定为与 USDT 相同,也就是在 Aave 的内部估值体系中,让 USDe 跟随 USDT 报价。
除了 USDe 之外,Ethena 的收益型代币 sUSDe 也会参考 USDT 的价格数据。就这项方案本身来看,它更像是通过调整协议内部的定价基准,来削弱 USDe 二级市场波动对借贷仓位的直接影响。
提案方认为,这样做有助于减少 USDe 短时下跌带来的大规模清算风险。按照提案提到的情境,如果 USDe 下跌 5%,那么以 USDe 作为抵押、规模超过 3 亿美元的贷款头寸,可能会面临强制清算压力。对借贷协议而言,这种集中清算场景本身就是风控重点。
为什么 Aave 会考虑让 USDe 跟随 USDT?
要理解这项提案,还是要先看 USDe 本身的稳定机制。和 USDT、USDC 这类以美元储备为核心支撑的稳定币不同,Ethena 的 USDe 属于合成稳定币,维持稳定的方式并不一样。
根据原始信息,USDe 的设计依赖链上资产与衍生品策略的组合。通常情况下,用户会抵押 ETH 等资产,再配合永续合约空头头寸进行对冲,以尝试维持与美元的挂钩关系。
这类机制常被称为 Delta 中性避险。简单理解,它不是完全依赖法币或现金等价物储备,而是通过一组对冲仓位,尽量降低相关资产价格波动带来的影响。这样的设计在理论上可以缓冲部分市场波动,但同时也意味着,USDe 的稳定性更依赖策略执行情况、市场流动性,以及衍生品对冲是否有效。
也正因为如此,USDe 与传统储备型稳定币相比,在风险结构上存在明显差异。对于 Aave 这样的借贷协议来说,如果某种抵押资产本身的稳定逻辑更复杂,那么预言机如何定价,自然也会成为风险管理的一部分。
根据原文信息,USDe 当前市值约为 58.3 亿美元,规模仅次于 USDT 与 USDC。

USDe目前市值规模达58.3亿美元
在 Aave 生态中,用户可以质押稳定币 USDe,获得质押代币 sUSDe,再结合 Aave 的借贷功能参与更多 DeFi 场景。也就是说,USDe 并不只是停留在发行层面的稳定币,而是已经进入了组合应用环境。一旦价格波动传导到借贷协议,影响的就不只是币价本身,还可能进一步作用于抵押率、借款健康度和清算链条。这也是提案方将“让 USDe 在协议内跟随 USDT 定价”视为缓解清算压力方案的原因。
从协议风控角度看,这项提案的核心是什么?
如果从风控视角来观察,这项提案最明显的特点在于,它并不是直接去改变 USDe 的市场机制,而是尝试通过协议内部的定价方法来平滑风险暴露。
- 功能定位:降低 USDe 二级市场短时波动对 Aave 借贷头寸的影响。
- 潜在作用:在价格短期偏离时,理论上有机会减少清算触发频率,缓和借贷市场的瞬时压力。
- 争议焦点:这种方式究竟是在处理风险,还是只是延后风险暴露。
- 适用场景:更偏向协议整体稳定性管理,不完全等同于用户资产的真实市场价值判断。
换句话说,这项提案更像是协议层面的风控优化尝试,而不是对 USDe 稳定机制本身的修正。它关注的是“协议里如何计价”,而不是“资产本身如何维稳”。社群争议之所以升温,也正和这一点有关。
USDe 挂钩 USDT,为什么会引发社群质疑?
提案公布后,Aave 社群的看法出现了明显分化。支持者更多是从协议运行层面出发,认为如果可以降低预言机波动带来的清算冲击,那么对借贷市场稳定性可能会有帮助。
但反对者担心的是更底层的风险暴露。他们认为,这种“直接锚定”的做法,可能只是把原本应该由市场价格反映出来的风险,转移到协议内部处理,并没有真正消除问题。
部分用户进一步追问,如果未来出现极端行情,USDe 与 USDT 的市场价格明显偏离,Aave 应该如何应对?如果预言机价格和市场实际成交价脱节,协议会不会因此低估风险?这些问题已经不只是日常波动讨论,还涉及极端情况下的清算逻辑、资产定价真实性,以及系统性风险可能如何扩散。
从风险分析角度看,社群的质疑主要集中在以下几方面:
- 真实价格反映问题:如果协议内部定价与市场价格不一致,是否会掩盖真实风险。
- 极端行情应对:一旦 USDe 与 USDT 出现明显偏差,现有方案是否有足够清晰的处理框架。
- 风险转移而非消除:波动看上去被平滑了,但风险可能只是从价格层转移到了协议层。
- 结构性风险讨论不足:部分用户认为,提案没有充分展开潜在利益冲突与风险传导路径。
这些反对意见并不必然代表提案完全不可行,但至少说明,社群希望看到更完整的情景分析,而不只是简单调整定价基准。
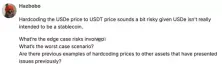
用户质疑USDe与USDT挂钩风险
还有用户直接批评,如果 Aave 准备以较为硬性的方式让 USDe 与 USDT 保持一致,那为何不干脆进一步把 USDe 设定为 1 美元。虽然这类说法带有明显情绪色彩,但背后的质疑很直接:部分社群成员认为,提案并没有充分说明“为什么是 USDT”,以及“这样做究竟解决了什么问题”。
从这个角度看,这项方案暴露出的关键问题在于,它更像是一个风控缓冲工具,但还不足以替代对资产本身结构性风险的审视。
这项 Aave 提案目前进展到哪一步?
根据原文信息,这项围绕 Aave、USDe 与 USDT 挂钩的提案,目前仍处于讨论阶段,尚未进入正式投票流程。也就是说,现阶段它更接近治理层面的早期讨论,而不是已经生效的正式机制调整。

也有用户直言批评提案品质差劲,完全没深入探讨潜在利益冲突
这也意味着,后续围绕预言机机制、稳定币风险管理以及借贷协议风控框架的讨论,仍可能继续扩大。对 Aave 来说,这类提案的难点不只是技术实现本身,更在于如何在协议稳定性与真实市场风险之间取得平衡。
如何看待这场争议?
从 DeFi 借贷协议的实际需求来看,稳定币的价格来源、预言机设计,以及抵押品风险控制,一直都是非常敏感的部分。Aave 这次提出让 USDe 跟随 USDT 定价,本质上是一场偏风控导向的机制讨论,目标是尽量降低短期波动对协议的冲击。
但另一方面,社群的质疑也很现实:如果协议内部估值与市场价格之间出现偏差,那么被压低的未必是风险本身,也可能只是风险的可见度。这种争议放在稳定币、借贷协议与预言机交叉的场景里,并不罕见。
需要注意的是,稳定币虽然都以“稳定”为目标,但不同设计路径对应的风险并不相同。对于关注 Aave、Ethena、USDe 或 DeFi 借贷机制的用户来说,除了关注价格是否锚定,还应留意预言机如何报价、抵押品如何评估,以及协议在极端市场条件下可能采取什么处理方式。本文仅基于原始信息整理与分析,不构成任何投资建议,相关资产与协议机制也存在市场与系统性风险。


