加密货币走向主流的路径是什么?
抛开市场噪音与短期猜测,这或许才是更核心的问题。对关注行业长期演进的人来说,真正值得观察的,是加密技术如何被更广泛采用,因为大机会往往诞生于采用曲线持续上行的阶段。
不过,优秀的风险投资人通常不会执着于预测遥远的未来,而是先准确理解当下正在发生什么。就未来一年而言,一个越来越清晰的判断是:2025 年可能成为加密行业的重要转折点。
可以设想一下:如果杰夫·贝佐斯因为在线卖书而入狱,互联网会如何发展?如果史蒂夫·乔布斯因为推出 App Store 而遭受制裁,互联网又会变成什么样?再或者,如果黄仁勋因为银行账户被关闭而被迫在美国之外创办 Nvidia,科技产业会走向何方?这些假设所映射的,正是这个行业过去几年所经历的迷茫与约束,而如今这种局面正在发生变化。
在这样的背景下,2025 年被视为区块链发展史上一个关键节点:企业家、监管机构与政策制定者,首次有机会更系统地打开加密采用的大门。
因此,问题也回到了起点:沿着采用路径继续往前看,真正值得关注的机会会出现在哪里?
就像“社交、本地、移动”(SoLoMo)在 2010 年代共同释放了互联网潜能一样,自 2025 年起,加密行业的下一阶段采用,或将由三股力量的交汇推动:
网关(Gateways):把传统金融体系更有效地接入区块链轨道;
开发者(Developers):让更多开发者能够在互联网原生经济层上低门槛构建产品;
应用(Applications):打造能进入日常生活场景的链上应用。
网关(Gateways)
从 20 世纪 70 年代电子交易的引入,到今天支付系统全面数字化,华尔街已经历经数十年的软件化升级。这个长期而持续的过程说明了一件事:金融资产最终会流向流动性更强、交易效率更高、定价更充分的基础设施。
目前,区块链网络已经承载了约 3 万亿美元的加密资产,包括比特币、以太坊等,也支撑起了规模仍然较小但增长明确的资产支持型代币,例如代币化美元和美国国债。相比之下,全球家庭、企业与政府持有的金融资产总额超过 1,000 万亿美元,这意味着链上金融仍处于非常早期的渗透阶段。
如果把这看作一场迁移竞赛,那么现在更像是起跑之前。全球资产负债表才刚开始尝试向区块链迁移,而要推动这一步发生,就离不开连接传统金融与链上系统的关键网关。
这意味着,行业需要扩大那些能够承接新增用户与现有资产的平台规模。例如,拉丁美洲的 Bitso 已经在使用区块链处理超过 10% 的美墨汇款;Ondo 等代币化平台,则正与富兰克林邓普顿和贝莱德等传统资管机构在美国国债上链方向展开直接竞争,对应市场规模超过 20 万亿美元。
加密货币也在推动首个真正意义上的全球资本市场雏形形成,其基础在于实时结算能力与跨境流动性。相应地,全球市场也需要全球化的交易场所。Figure 和 Avantis 等交易所,正尝试在整合全球供需的同时,重塑外汇、信贷与证券市场的运行方式。
除此之外,真正推动普及的产品,不应只是一个独立存在的“加密平行世界”,而应当能够与现有系统兼容。例如,Fordefi 为机构提供的高级 wallet,以及 TipLink 面向转账场景提供的更易用解决方案,都体现了这种方向。
如果这一进程持续推进,未来的链上资产占比有可能超过链下资产。一旦财富迁移到链上,它就能以更低成本在全球范围内流转、交易并对接需求,减少中介摩擦,并获得更高效率的价值发现。这也是许多人看好链上金融长期空间的核心原因之一。

开发人员(Developers)
当前大约有 10 万名开发者在区块链生态中构建应用,这个规模大致相当于硅谷一家大型科技公司的部分开发力量。若要推动真正意义上的主流采用,开发者基础仍需大幅扩张,目标可能是增长至千万级别。
要释放区块链的创造潜力,关键在于降低开发门槛。移动互联网的爆发,离不开面向开发者的工具持续完善;同样,链上应用的大规模创新,也依赖更易用的开发栈与更成熟的构建环境。
在 2025 年,区块链开发堆栈预计将迎来进一步升级。一个重要方向,是让底层链本身对开发者更友好。以 Arbitrum 的乐观 Rollup 扩容方案为例,这类技术已经为加密行业带来了类似“宽带时刻”的基础设施提升。而像 Arbitrum Stylus 这样的升级,影响可能更加深远。Stylus 允许开发者使用 C、C++、Rust 等主流编程语言编写智能合约,从而将潜在开发者范围扩展至超过千万人的全球群体。
零知识技术过去常被视为复杂、难以落地,但这一情况也在变化。以 StarkWare 开发工具包 为代表的新工具,正在降低零知识应用开发的难度。如今,零知识证明已经为 Freedom Tool 等产品 提供支持。该产品是 Rarimo 的区块链投票工具,已在俄罗斯、格鲁吉亚和伊朗部署,用于提升民主参与度。

围绕区块链开发的工具与基础设施,也将在行业进步中扮演关键角色。Alchemy 等平台 正在帮助开发者更高效地构建和部署链上应用。从 DeFi 协议到游戏类项目,这类平台通过简化开发流程,成为生态扩张的重要支撑。随着区块链生态持续演进,开发平台本身也需要同步升级,以承接更复杂的应用需求。
与此同时,多链格局仍将延续,并可能继续加速。随着应用场景增多,不同公链、L2 与应用链会基于计算能力、执行效率或去中心化程度作出不同取舍。为了满足游戏、交易等特定需求,B3 等应用专用基础设施 正在形成。而随着链、L2 与应用链数量快速增加,互联互通的重要性也会进一步上升,这正是 Everclear 等跨链流动性方案与 Omni 等互操作协议 发挥作用的地方,它们能让开发者更专注于应用本身,而不是被跨链问题分散精力。
Web 开发已经从底层手写代码,演进到可视化、无代码,再到 AI 辅助的新阶段。区块链开发大概率也会经历类似路径。每一次工具进步,都会吸引新一批开发者进入生态。长期来看,构建链上应用或许会逐渐变得像与 ChatGPT 对话一样自然。

应用程序(Applications)
今天的链上用户有多少?
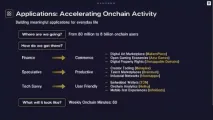
按照多数估算,当前链上用户规模约为 8000 万。过去的增长,很大程度上受益于加密货币作为“华尔街 2.0”的吸引力——它提供了新的融资、投机与汇款场景。但如果要把用户规模进一步扩大到 80 亿级别,行业就需要从“华尔街逻辑”走向“主街逻辑”,也就是进入更广泛的日常消费与生活场景。
在这一框架下,2025 年可能成为加密货币迈向主流采用的重要节点。这有点像区块链领域的“FarmVille 时刻”。作为 Facebook 早期的现象级社交游戏,FarmVille 曾推动平台出现首次指数级用户增长,并使其从照片分享应用演变为全球化平台。
例如,移动休闲游戏 King of Destiny 在过去一年中的下载量已超过 200 万次,吸引的是那些在 Candy Crush 上投入时间远多于在 Coinbase 上投入时间的用户。这样的案例说明,链上入口并不一定来自金融,而可能来自娱乐。
目前,链上游戏、社交与收藏品活动,约占独立活跃 wallet 的 50%。随着参与链上活动的用户群不断多元化,区块链影响的范围显然不会只停留在金融市场。
另一条值得关注的主线,是“生产性”应用的兴起。 这类应用通常被归类为 DePIN,重点面向无线连接、超本地数据、人力资本等传统上供给不足的市场,通过链上协调与市场化激励机制完成资源组织。Hivemapper 就是一个代表性案例。作为去中心化地图网络,它已经覆盖全球 30% 以上的道路,依托超过 150,000 名贡献者,能够提供比 Google 地图更及时、更精确的数据。
更重要的是,这类“生产性”应用并不只是讲述概念,而是在尝试建立真实收入来源。文中判断,到 2025 年,DePIN 行业年收入将超过 2024 年的 5 亿美元。对于链上经济而言,这类基于现实世界效用的现金流,被视为吸引新资本与形成可持续商业引擎的关键路径。
但问题在于,这些应用如何真正触达到数十亿用户?一个可能的答案是,2025 年会出现新的大规模分发模式,帮助链上服务覆盖数亿消费者。Coinbase、Kraken 和 Binance 等加密货币交易所 正在搭建自己的链,以便把现有客户引导到链上;Telegram 和 Sony 正在把 Web3 功能整合进已有的大型平台;游戏公司也在重新推出具备链上能力的热门作品,例如 MapleStory,有机会吸引数百万玩家;与此同时,PayPal 和 BlackRock 等机构也在推进链上金融与支付解决方案。

如果这些趋势在 2025 年同时汇聚,行业可能会迎来一个真正的临界点。当普通用户每周都有理由在链上停留 60 分钟,“链上”就可能像当年的“在线”一样,成为日常生活中的基础状态。 届时,行业关注点或许不再是单一“杀手级应用”,而是多个应用场景共同构成的使用习惯。人们上链,可能是为了娱乐、社交、协作,或者获取收入。随着这种行为逐渐常态化,链上经济也会更深地嵌入现实生活。
未来展望
未来一年,区块链技术有望进一步走出加密原生圈层,逐步进入更广泛的日常场景,类似互联网当年从专业工具走向大众基础设施的过程。从华尔街到主街的转变,并非偶发事件,而是由娱乐、商业与实用型应用共同推动的加速演进。
要完成这一转变,行业仍需要持续投入三类关键能力:更易接入的网关、更成熟的技术与开发者工具,以及真正解决现实问题的应用产品。
随着加密货币的主流采用持续推进,2025 年前方的道路依然充满想象空间。当然,行业发展也伴随技术、合规与市场波动等多重不确定性,采用进程仍需在实际落地中持续验证。
正如一句常被引用的话所说:“预测未来的最好方式,就是去创造未来。”