





在最近整体偏弱的市场环境下,操作一向激进的凉兮,以及被市场称为「hyperliquid 50 倍杠杆交易巨鲸」的账户,持续占据讨论焦点。对不少合约交易者而言,这类高频、重仓账户常被当作观察短线情绪、资金偏好与杠杆方向的样本。由于这名巨鲸此前多次使用高杠杆,且开仓位置相对精准,市场一度猜测其可能具备更强的信息优势,也因此吸引了大量跟随者持续关注。
当天,这名 Hyperliquid 巨鲸再次出手,以 50 倍杠杆建立了名义价值约 3 亿美元的 ETH 多单。该仓位盘中一度浮盈约 800 万美元。但没过多久,其提走了本金和大部分利润,相当于主动抬高了清算价格,最终使 160,234.18 ETH 的多头仓位以接近主动触发的方式被清算,对应仓位规模约 3.06 亿美元。
事件迅速发酵后,市场的关注点主要集中在两件事上:第一,这样体量的仓位为何能在 Hyperliquid 上顺利建立;第二,这笔仓位背后的实际对手盘究竟由谁来承接。要看懂这次事件,关键还是要先理解 Hyperliquid 的交易结构,以及 HLP 机制在其中承担的角色。
先看机制:链上合约平台常见的撮合与对手盘结构
如果你使用过币安或 OKX 这类中心化交易平台,对订单簿模式通常不会陌生。在这种机制下,合约交易的对手盘主要来自市场中的多空双方,平台负责撮合,价格则通过买卖盘逐步形成。
而在链上永续合约领域,除了订单簿模式,常见的还包括 AMM 机制,以及以 GMX 为代表的 perp DEX 模式。
AMM 的优点在于无许可、交互路径相对简单、规则也比较清晰,因此在链上交易中被广泛采用。不过放到主流大市值资产和高杠杆交易场景里,AMM 模式一方面不如订单簿直观,另一方面也较难高效承接超大仓位需求。
以 GMX 为代表的 perp DEX,更接近由资金池承担交易者对手盘的模式,例如 GLP 会作为交易者的对手方。这一类机制有个重要特征:开仓价格并不完全依赖逐档吃单,而是更多参考预言机给出的标记价格。
可以简单理解为,当用户交易 BTC 时,系统会综合币安、OKX、Bybit 等平台的数据形成标记价格,再以这一价格作为合约成交依据。比如 BTC 标记价格为 82000 USDT,那么用户的开仓价会围绕 82000 USDT 计算,而不是先逐步吃掉 82001、82002 等挂单后再得到平均成交价。
在 GMX 这类模式下,GLP 更像是一种偏被动的流动性策略。在不考虑费用的情况下,交易者盈利,往往意味着 GLP 承压;交易者亏损,则可能对应 GLP 受益。这是理解链上永续合约平台风险传导逻辑时,一个很基础但也很关键的点。
HLP 是什么?Hyperliquid 的风险承接机制怎么理解?
回到 Hyperliquid,HLP 同样是一种聚合资金、并与交易者形成对手盘关系的机制,但它并不等同于 GLP 的运作方式。
HLP 并不是单纯被动承接风险,而是由 Hyperliquid 进行主动做市,并通过做市行为、资金费和清算等环节获取收益。用户可以向 HLP 提供流动性,再按平台规则参与对应盈亏。
换句话说,很多人关心的“这名巨鲸的大仓位到底是谁接的”,放在 Hyperliquid 的语境里,并不是传统意义上由某个独立用户单独接盘,而是与 HLP 以及平台整体的做市、风控和流动性管理结构密切相关。这也是 Hyperliquid 与部分链上 perp DEX 在机制设计上的关键差异之一。
Hyperliquid 巨鲸为何能建立如此大的仓位?
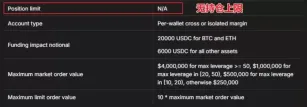
在这次事件发生之前,Hyperliquid 有一个较受关注的特点:平台当时并未对持仓规模设置非常明确的硬性限制,主要约束更多集中在市价单和挂单金额层面。
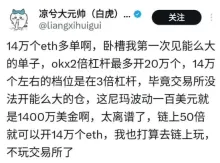

也正因为如此,这名巨鲸得以在大约 2 小时内连续完成上百笔交易,逐步建立起价值约 3 亿美元的高杠杆 ETH 多头仓位。随着持仓规模不断扩大,这一操作很快引起市场注意,连凉兮也被吸引入场。
从平台机制来看,这并不意味着 Hyperliquid 完全没有风控,更准确地说,是在当时的规则框架下,用户仍有空间通过分步建仓的方式堆出超大仓位。也因此,事件发生后,围绕 Hyperliquid 杠杆上限、清算缓冲以及大仓位限制的讨论明显升温。
为何会选择接近“自爆式平仓”的离场方式?
至于这名 Hyperliquid 巨鲸为何没有采用常规的分批减仓,而是通过转移保证金、抬高清算价并触发清算离场,市场上大致有两种解释。
- 一种观点认为,该巨鲸可能利用了 Hyperliquid 在仓位机制上的某些薄弱环节,同时在其他平台配置了空头仓位。如果短时间内形成下跌冲击,跨平台仓位之间就可能产生联动收益空间。
- 另一种观点则认为,如果该巨鲸选择手动、分批平仓,在市场已经高度关注其动作、且其本身具备明显“带单效应”的情况下,ETH 价格可能会在减仓过程中快速回落,进而压缩账面利润。相比之下,一次性、快速完成离场,或许更符合其当时的操作目标。
无论哪一种解释更接近实际情况,这次事件都说明了一个问题:当超大仓位、高杠杆和极高市场关注度同时出现时,交易者本身就可能对短线流动性和价格预期产生明显影响。
从风控角度看,其他交易所通常如何处理高杠杆与大仓位?
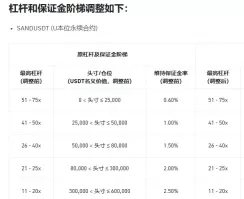
类似情况并不是第一次出现。为了降低极端行情下的穿仓风险,币安、OKX 等中心化交易平台通常会引入自动减仓(ADL)、阶梯保证金等风控工具。对于刚接触合约交易的用户来说,这也是理解“为什么高杠杆风险更高”“为什么大仓位常常会受到限制”的关键部分。
自动减仓:以 OKX 为例,当平台风险准备金不足以覆盖被清算仓位继续扩大的损失时,系统可能触发 ADL,以防止风险进一步扩散。它的核心逻辑,是将亏损仓位与相反方向的盈利仓位或高杠杆仓位进行匹配,让双方仓位相互抵消并完成平仓。这也意味着,一旦 ADL 被触发,盈利仓位也可能被系统减仓甚至平掉,从而影响后续潜在波动空间。
阶梯保证金:随着持仓规模不断增大,平台会同步提高所需保证金比例,这就是常见的阶梯保证金机制。借助这一规则,大仓位交易者需要投入更多保证金,以降低剧烈波动下爆仓或穿仓的概率。换句话说,用户无法在较低保证金水平下,轻易建立足以显著影响市场的超大规模合约仓位。
从风控逻辑来看,自动减仓更偏向风险发生后的处置,阶梯保证金则更偏向风险发生前的限制。两者配合,可以在一定程度上缓冲极端波动带来的系统压力。
Hyperliquid 如何回应这次巨鲸清算事件?
根据 Hyperliquid Vault 数据,在该巨鲸主动触发清算后,HLP 的损失约为 345 万美元。
Hyperliquid 官方表示,这次事件并非协议漏洞,也不是黑客攻击所致,而是该用户提取未实现利润(PNL)后,保证金水平下降,进而触发清算。官方同时指出,该用户最终仍实现约 180 万美元盈利,而 HLP 在过去 24 小时内亏损约 400 万美元。不过,HLP 历史累计 PNL 仍维持在约 6000 万美元。
针对这次事件,Hyperliquid 随后宣布下调杠杆上限,以优化清算管理,并提升大规模清算场景下的市场缓冲能力。其中,BTC 最高杠杆将下调至 40 倍,ETH 最高杠杆将调整为 25 倍。
这次 Hyperliquid 巨鲸事件,释放了哪些信号?
从机制分析的角度看,这起事件的意义并不只在于一次巨额清算本身,更在于它集中暴露了链上永续合约平台在高杠杆、大仓位与流动性承接之间的平衡难题。对于关注 Hyperliquid、HLP 机制、链上 perp DEX 或巨鲸交易行为的用户来说,真正值得观察的,不是单笔交易本身有多戏剧化,而是平台在清算逻辑、对手盘设计和风控边界上的实际表现。
这次事件也再次说明,高杠杆虽然会放大收益波动,但也会同步放大清算风险、流动性冲击以及潜在连锁反应。无论是旁观者还是参与者,在解读这类事件时,都应尽量把平台机制、个人操作行为和市场情绪拆开来看,避免对单一案例作出过度简化的判断。
尤其是对新手用户而言,在参与链上合约或关注巨鲸交易之前,先理解规则,再理解风险,通常比单纯追踪大户动作更重要。任何涉及高杠杆和大仓位的交易行为,都伴随着较高不确定性,实际参与前应充分了解平台规则与潜在风险。


