





tl;dr
印度正成为 Web3 项目重点布局的市场之一。其拥有 14 亿人口、中位数年龄约 28 岁、约 975 万名开发人员、超过 1200 个项目以及 30 亿美元投资规模,为 Web3 生态扩张提供了可观的用户与开发基础。
监管不确定性仍是主要制约因素,包括 30% 的固定税率、1% 的预扣税、缺乏专门监管机构,以及多部门管辖带来的合规复杂性。
进入印度市场通常需要分阶段推进:先覆盖对 Web3 接受度较高的用户群体,再触达开发者与建设者生态,最后再延伸至政府与企业合作层面。
1. 为何需要了解印度市场
在新项目持续涌现的背景下,能够被验证的真实数据,往往比单纯叙事更能吸引市场关注。放眼亚洲,尤其是印度,这一市场正在成为能够产出实际用户数据与应用结果的重要区域。
印度的首要优势在于人口结构年轻。其人口中位数年龄约为 28 岁,低于印度尼西亚的 30 岁和越南的 32 岁。年轻群体通常对新技术具备更高接受度,也更愿意尝试新的数字产品与网络形态。第二个优势是人口基数庞大。印度总人口超过 14 亿,而当前约仅有 8% 的人持有加密货币,这意味着 Web3 仍具备较大的渗透空间。第三个优势则是开发者储备。印度拥有多所工程类院校以及约 975 万名开发人员,并已通过 Polygon 等 Web3 项目展示出较强的技术执行力。
从用户规模、年轻人口结构到开发能力,印度都具备支撑 Web3 增长所需的关键条件。不少项目已经进入这一市场并取得阶段性成果。不过,印度市场并非只有增长叙事,相关挑战同样明显。总部位于印度的 Web3 风投机构 Hashed Emergent 发布的市场报告,也为外部团队理解印度市场提供了较系统的参考框架。
2. Hashed Emergent 报告的主要摘要
2.1. Web3 生态系统

目前,印度已经形成覆盖多个赛道的 Web3 生态,活跃项目数量超过 1200 个。迄今为止,印度 Web3 初创企业累计吸引投资超过 30 亿美元。2024 年融资表现尤为突出,获得 5.64 亿美元投资,达到 2023 年的两倍以上。
从融资流向来看,基础设施仍是最受资本关注的板块,其后是金融方向。相比之下,娱乐相关赛道的投资热度则有所下降。在基础设施领域,一批已在海外市场立足的印度创始人发挥了重要作用。他们打造了 Eigen Layer、Sentient、Avail 等具备全球竞争力的服务,并由此吸引了较多资金关注。
与此同时,DePIN 与 BaaS(区块链即服务)等新兴领域也开始获得投资者重视。这反映出市场正在进一步探索去中心化技术在更广泛行业中的实际落地空间。
尤其是在 AI 持续升温的背景下,与 AI 结合的基础设施、中间件和数据工具正逐步成为重点投资方向。在本地生态中,Hashed Emergent、Polygon 等机构也在持续参与印度 Web3 项目的孵化与投资。
2.2. 消费者和企业采用

自 2023 年以来,印度加密投资市场出现明显回暖。根据文中数据,印度在 Chainalysis 加密货币采用指数中位列第一,并且在中心化交易所(CEX)和去中心化交易所(DEX)相关维度都取得较高评分。
从散户持仓结构看,45% 的投资组合由相对稳定的蓝筹加密货币构成。与此同时,模因币交易量较其他加密资产增长了五倍,显示出零售投资者的交易偏好正在发生变化。
按年龄层划分,27 至 40 岁人群凭借更高收入水平和更强市场认知,成为代币投资的主力。值得关注的是,40 岁以上投资者的人均投资额达到其他年龄层的三倍。Z 世代则占全部加密投资者的 35%,在用户扩张中扮演重要角色。
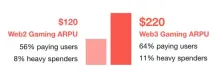
在 Web3 游戏方面,印度市场的增长与年轻用户基础密切相关。数据显示,50% 的游戏玩家年龄低于 25 岁,这说明年轻群体对新型游戏模式具有较强适应能力。Web3 游戏的人均用户收入(ARPU)为 220 美元,高于 Web2 游戏的 120 美元。
此外,Web3 游戏的付费用户占比达到 64%,高消费用户占比为 11%,均高于 Web2 游戏对应的 56% 和 8%。另有 38% 的传统游戏玩家已经体验过 Web3 游戏,其中 60% 选择继续参与。这些数据表明,Web3 游戏在印度具备一定用户转化与留存潜力。


在公共部门应用方面,印度政府也在推进区块链基础设施建设,并启动了国家区块链框架,以提升公共服务的安全性与透明度。其关键组成部分包括“Vishvasya”区块链即服务平台、“NBFLite”沙盒环境、“Praamaanik”移动应用真实性验证工具,以及国家区块链门户。
与此同时,由印度储备银行(RBI)牵头的 CBDC 试点项目已覆盖 16 家银行和 500 万用户,用于测试基于区块链的新型支付方式。
2.3. 开发者生态系统
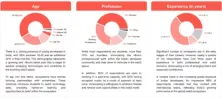
印度已经成为全球创业者和开发者的重要聚集地,并在多个 Web3 细分领域持续输出创新。按照文中数据,印度占全球加密开发者群体的 12%,已成为规模最大的开发者市场。
根据对 500 多名开发者的调研,印度 Web3 生态正在依靠年轻人才储备、创业活力以及不断增强的国际曝光度快速成长。大学合作、灵活工作模式等,也在为这一生态持续输送支持。
不过,随着印度开发者在全球市场中的参与度提升,薪资问题也逐渐显现。仍有 51% 的受访者表示,其薪酬水平未达到全球标准。
此外,黑客马拉松与开发者社区已成为印度 Web3 增长的重要推动因素。这些平台不仅提供实践机会,也为开发者带来指导、融资接触以及更广泛的国际展示空间。随着参与度持续上升,下一代 Web3 开发者的成长路径也在逐步形成。
2.4. 监管、税收和政策
印度 Web3 行业正处于监管与税收制度快速变化的阶段。当前,强监管与高税负对市场发展形成明显约束,也使政策调整成为行业持续关注的核心议题。
自 2023 年起,印度政府全面强化反洗钱要求,以提升虚拟资产市场透明度。所有虚拟资产服务提供商(VASP)都需要依据反洗钱法完成注册,并落实客户身份识别、交易记录保存以及反洗钱负责人指定等义务。
到 2024 年底,监管收紧趋势进一步强化。文中提到,印度政府对不符合当地法规的外国加密交易所实施了访问封锁,这也再次凸显了合规对于进入印度市场的重要性。
税收制度同样发生了显著变化。根据文中内容,2025 年财政法案通过引入 OECD 加密资产报告框架,建立了针对加密资产交易与用户信息的强制申报机制。同时,虚拟数字资产的法律定义也有望进一步扩展至更广泛的“加密资产”概念。
现行税制仍被视为行业发展的重要压力来源。加密投资利润需缴纳 30% 的固定税率,且不允许成本扣除;此外,个人交易还需承担 1% 的预扣税。这一安排被认为明显影响了市场流动性。
另一个突出问题是缺乏专门的 Web3 监管机构。由于多个部门存在重叠管辖,虚拟资产分类、去中心化协议如何纳入监管等问题仍较模糊。与此同时,Web3 企业在开设银行账户、接入支付服务等基础金融环节也面临障碍。一些交易所对加密资产提取设置限制,也影响了用户进行自我托管的选择。
从行业长期发展角度看,印度 Web3 生态若要实现更可持续的扩张,仍需要更明确的监管框架、更合理的税收安排、更顺畅的金融服务接入条件,以及针对自我托管等非托管服务的清晰规则。需要注意的是,相关政策环境仍在变化中,市场参与者通常需要持续关注合规与风险因素。
3. 印度市场正处于关键阶段
综合来看,印度已经建立起较为完整的 Web3 生态,既有用户基础,也有产业与开发者支撑。当前最突出的掣肘,仍是监管体系的不确定性。虽然宏观条件整体具备吸引力,但支撑区域生态进一步成熟的监管框架尚未完全建立。尽管政府主导的区块链项目已取得一定成果,但从外部视角看,缺乏专门监管机构以及多头管辖并存,仍然增加了市场判断难度。
在全球监管环境持续演变的背景下,这种不确定性会削弱市场吸引力,也成为投资者和企业评估进入印度市场时最需要面对的现实问题之一。
对于希望进入印度市场的团队而言,更可行的方式通常是分阶段推进。第一步,是优先覆盖对 Web3 接受度较高的用户群体。印度拥有数量可观且理解程度较高的潜在用户,因此通过有效的本地化用户引导,有机会获得较清晰的市场反馈。这通常意味着需要提供本地语言支持,并通过本地团队或营销机构理解区域传播方式和业务结构。
第二步,则是进一步接触建设者与开发者生态。在这一阶段,与 Hashed Emergent 等本地投资者建立联系被认为较为关键。仅依赖一般性本地服务机构,在建设者支持方面往往存在专业深度不足的问题。
第三步,才是向政府与企业合作延伸。尽管政策层面仍有不确定性,但印度已经建设国家区块链框架,并落地了部分具体项目。对于长期布局者而言,围绕这些基础设施开展战略合作,可能有助于在后续市场演进中占据更有利位置。


